Hoạt động xuất nhập khẩu luôn tiềm ẩn những rủi ro có thể gây thiệt hại lớn cho doanh nghiệp. Hàng hóa có thể hư hỏng, mất mát hoặc phát sinh tổn thất trong quá trình vận chuyển quốc tế. Khi đó, chi phí khắc phục không chỉ ảnh hưởng đến lợi nhuận mà còn gây gián đoạn kế hoạch kinh doanh.
Bảo hiểm hàng hóa xuất nhập khẩu PVI giúp doanh nghiệp bảo vệ tài chính trước những tổn thất thuộc phạm vi hợp đồng. Sản phẩm có các điều kiện bảo hiểm A, B và C với phạm vi quyền lợi khác nhau. Mức phí được xác định dựa trên đặc điểm hàng hóa, hành trình vận chuyển và phương án bảo hiểm được chấp thuận.
Vậy bảo hiểm hàng hóa PVI có những quyền lợi gì, phí tính như thế nào và cần chuẩn bị hồ sơ gì? Bài viết từ Bảo Hiểm Plus sẽ giúp doanh nghiệp hiểu rõ những thông tin quan trọng trước khi lựa chọn bảo hiểm cho lô hàng xuất nhập khẩu.
1. Bảo Hiểm Hàng Hóa Xuất Nhập Khẩu PVI Là Gì?
Bảo hiểm hàng hóa xuất nhập khẩu PVI là sản phẩm bảo hiểm phi nhân thọ bảo vệ hàng hóa trước những tổn thất vật chất thuộc phạm vi hợp đồng trong quá trình vận chuyển quốc tế. Trách nhiệm bồi thường được xác định theo điều kiện bảo hiểm, thời hạn, hành trình và những thỏa thuận cụ thể với PVI.
Sản phẩm giúp doanh nghiệp chủ động quản lý rủi ro khi xuất khẩu hoặc nhập khẩu hàng hóa. Tuy nhiên, bảo hiểm không đồng nghĩa mọi thiệt hại phát sinh trong vận chuyển đều được bồi thường. Doanh nghiệp cần phân biệt rõ các rủi ro được bảo hiểm với những trường hợp loại trừ.
1.1. Đối tượng và phạm vi hàng hóa được bảo hiểm
Đối tượng của bảo hiểm hàng hóa PVI là những hàng hóa được xác định trong hợp đồng hoặc giấy chứng nhận bảo hiểm. Việc chấp thuận phụ thuộc tính chất hàng, phương thức đóng gói, hành trình vận chuyển và các yếu tố rủi ro liên quan.
Những nhóm hàng doanh nghiệp có thể đề nghị PVI xem xét bảo hiểm bao gồm:
Hàng nông sản: Gạo, cà phê, hạt điều, hồ tiêu và các sản phẩm nông nghiệp.
Máy móc, thiết bị: Dây chuyền sản xuất, máy công nghiệp, thiết bị kỹ thuật và phụ tùng.
Hàng nguyên vật liệu: Nguyên liệu phục vụ sản xuất, vật tư và bán thành phẩm.
Hàng tiêu dùng: Quần áo, đồ gia dụng, thiết bị điện và hàng thành phẩm.
Hàng đặc thù: Hàng đông lạnh, hàng dễ vỡ hoặc hàng cần điều kiện bảo quản riêng.
Các nhóm hàng trên là ví dụ về nhu cầu bảo hiểm, không phải danh sách PVI mặc nhiên chấp thuận. Doanh nghiệp cần khai báo chính xác loại hàng và đặc điểm vận chuyển để được đánh giá rủi ro.
Bảo hiểm có thể được đề nghị cho hàng vận chuyển bằng đường biển, đường hàng không hoặc nhiều phương thức kết hợp. Tuy nhiên, phạm vi thực tế phải được PVI xác nhận trong chứng từ bảo hiểm. Những chặng vận chuyển chưa được khai báo không nên mặc định thuộc phạm vi bảo vệ.
1.2. Doanh nghiệp nào nên mua bảo hiểm hàng hóa PVI?
Bảo hiểm hàng hóa xuất nhập khẩu PVI phù hợp để doanh nghiệp xem xét khi có quyền lợi tài chính đối với hàng hóa đang vận chuyển. Đặc biệt, một tổn thất lớn có thể ảnh hưởng trực tiếp đến dòng tiền, khả năng giao hàng và thực hiện hợp đồng thương mại.
Những đơn vị thường có nhu cầu gồm doanh nghiệp xuất khẩu, nhập khẩu, sản xuất và thương mại quốc tế. Các đơn vị logistics cũng có thể cần tìm hiểu giải pháp phù hợp với quyền lợi bảo hiểm thực tế của mình.
Góc nhìn thực tế: Doanh nghiệp cần phân biệt bảo hiểm hàng hóa với bảo hiểm trách nhiệm của người vận chuyển. Bảo hiểm hàng hóa tập trung vào tổn thất của đối tượng được bảo hiểm, còn bảo hiểm trách nhiệm người vận chuyển có cơ chế khác. Việc lựa chọn đúng loại hình giúp tránh hiểu nhầm khi xảy ra sự cố.
2. Quyền Lợi Bảo Hiểm Hàng Hóa Xuất Nhập Khẩu PVI
Quyền lợi bảo hiểm hàng hóa xuất nhập khẩu PVI được xác định theo điều kiện bảo hiểm A, B hoặc C và những thỏa thuận bổ sung. Mỗi điều kiện quy định phạm vi rủi ro, các trường hợp loại trừ và trách nhiệm bồi thường khác nhau.
Theo bộ quy tắc bảo hiểm hàng hóa PVI được công bố năm 2019, các điều kiện A, B và C tương ứng với những bộ điều khoản CL.252, CL.253 và CL.254 phiên bản 1/1/1982. Doanh nghiệp cần xác nhận bộ quy tắc đang được áp dụng tại thời điểm tham gia vì điều khoản hợp đồng có thể được cập nhật.
2.1. Những rủi ro có thể được PVI bảo hiểm
Tùy điều kiện lựa chọn, bảo hiểm hàng hóa PVI có thể bảo vệ trước những tổn thất phát sinh từ tai nạn phương tiện, cháy nổ và một số sự cố vận chuyển. Những rủi ro được quy định trong bộ điều khoản A/B/C có sự khác biệt về phạm vi.
Các nhóm rủi ro đáng chú ý gồm:
Cháy hoặc nổ gây tổn thất hàng hóa.
Tàu hoặc phương tiện vận chuyển bị mắc cạn, chìm đắm hoặc lật úp.
Phương tiện vận chuyển đường bộ bị lật đổ hoặc trật bánh.
Tàu, phương tiện vận chuyển đâm va với vật thể bên ngoài.
Dỡ hàng tại cảng lánh nạn.
Hy sinh tổn thất chung, chi phí cứu hộ theo điều kiện áp dụng.
Các rủi ro khác được quy định trong điều khoản bảo hiểm đã chọn.
Không phải tất cả rủi ro trên đều có phạm vi bảo vệ giống nhau ở ba điều kiện. Để xác định trách nhiệm bồi thường, cần đối chiếu nguyên nhân tổn thất, điều kiện bảo hiểm và các loại trừ liên quan.
Ngoài tổn thất vật chất, quy tắc có những quy định về tổn thất chung và chi phí cứu hộ. Khả năng bồi thường những khoản này phụ thuộc tính chất chi phí và điều kiện hợp đồng. Doanh nghiệp không nên mặc định mọi chi phí phát sinh sau sự cố đều được thanh toán.
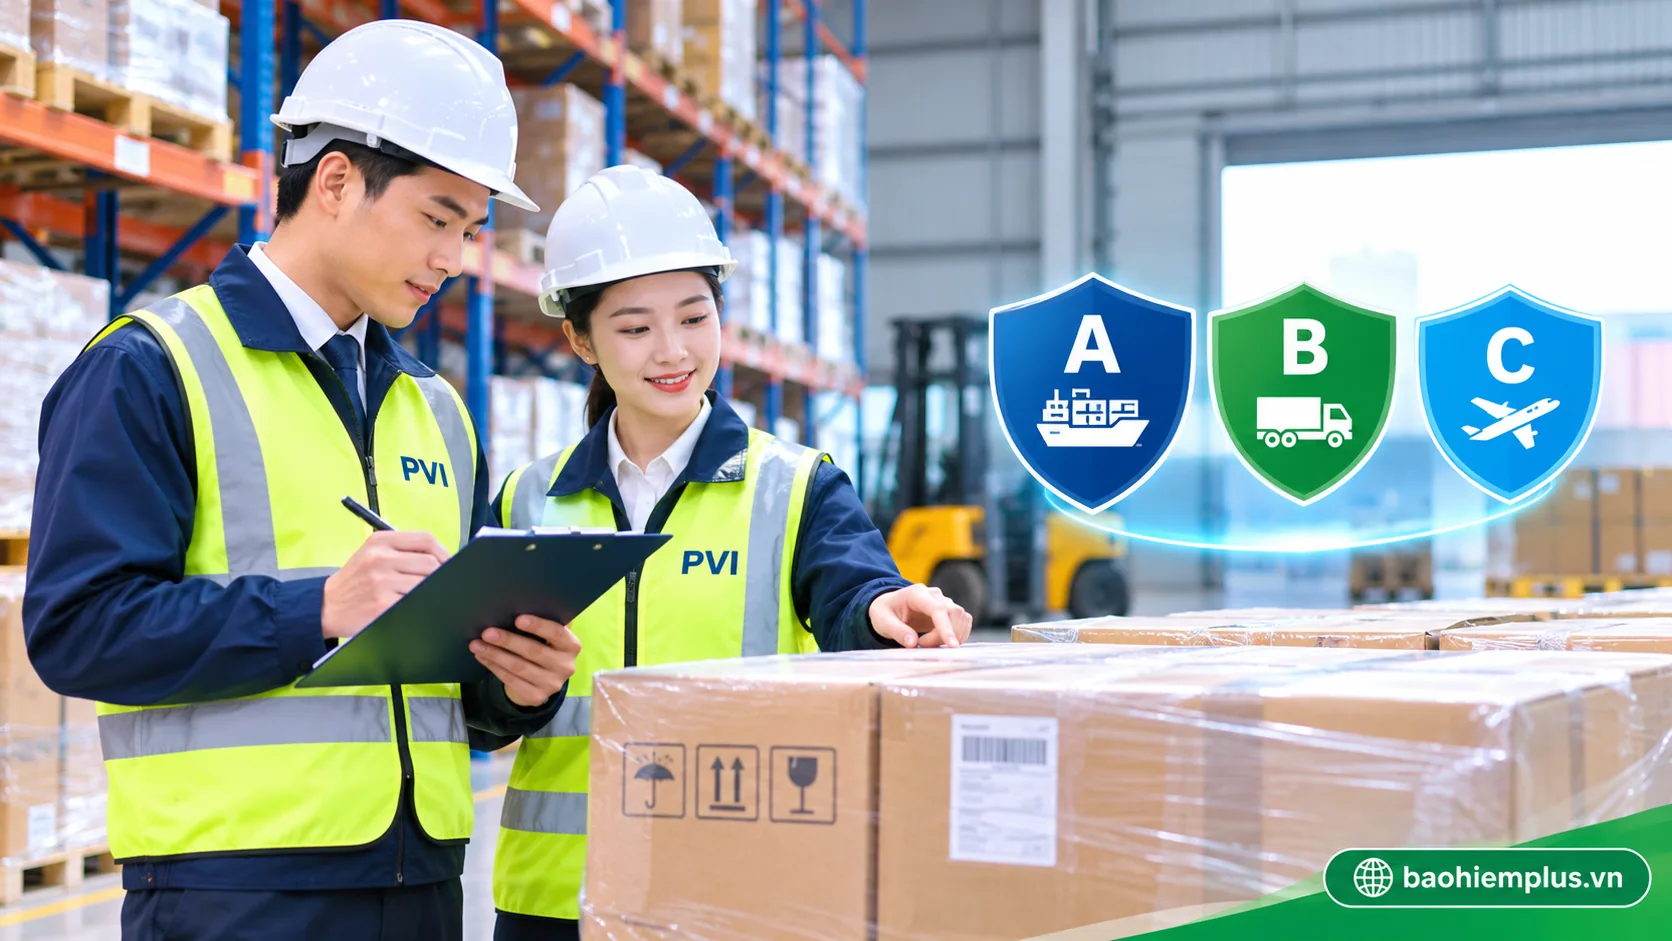
2.2. So sánh điều kiện bảo hiểm hàng hóa PVI A, B và C
Điều kiện A có phạm vi bảo hiểm rộng hơn B và C, nhưng không bảo vệ tuyệt đối mọi rủi ro. Trong khi đó, điều kiện B và C chủ yếu bảo hiểm những rủi ro được liệt kê cụ thể trong quy tắc.
Tiêu chí | Điều kiện A | Điều kiện B | Điều kiện C |
|---|---|---|---|
Phạm vi bảo hiểm | Rộng, trừ các loại trừ | Rủi ro được liệt kê | Rủi ro được liệt kê |
Cháy, nổ | Có | Có | Có |
Tàu mắc cạn, chìm, lật | Có | Có | Có |
Phương tiện đường bộ lật, trật bánh | Có | Có | Có |
Động đất, núi lửa, sét | Theo quy tắc | Có | Không thuộc phạm vi C cơ bản |
Nước biển, sông, hồ xâm nhập | Theo quy tắc | Có | Không thuộc phạm vi C cơ bản |
Toàn bộ kiện hàng rơi khi xếp dỡ tàu | Theo quy tắc | Có theo điều kiện | Không thuộc phạm vi C cơ bản |
Chiến tranh, đình công | Loại trừ cơ bản | Loại trừ cơ bản | Loại trừ cơ bản |
Bảng tóm tắt theo bộ quy tắc hàng hóa A/B/C của PVI năm 2019. Quyền lợi chính thức phải căn cứ quy tắc và hợp đồng được phát hành cho từng lô hàng.
Điều kiện A: Bảo hiểm những rủi ro tổn thất, hư hỏng thuộc phạm vi quy tắc, ngoại trừ các trường hợp bị loại trừ. Đây là phương án doanh nghiệp có thể cân nhắc khi cần phạm vi bảo vệ rộng.
Điều kiện B: Bảo hiểm những rủi ro được liệt kê, bao gồm một số tổn thất do thiên tai và nước xâm nhập. Phạm vi rộng hơn điều kiện C nhưng không tương đương điều kiện A.
Điều kiện C: Tập trung vào các rủi ro được liệt kê như cháy nổ, tai nạn nghiêm trọng của phương tiện và tổn thất chung. Những rủi ro ngoài danh mục cơ bản không mặc nhiên được bảo hiểm.
2.3. Nên lựa chọn điều kiện A, B hay C?
Lựa chọn điều kiện bảo hiểm cần dựa trên giá trị hàng hóa, đặc điểm đóng gói và hành trình vận chuyển. Doanh nghiệp cũng phải cân nhắc khả năng tự chịu tổn thất đối với những rủi ro nằm ngoài phạm vi bảo hiểm.
Với máy móc chính xác, thiết bị điện tử hoặc hàng dễ hư hỏng, doanh nghiệp có thể xem xét điều kiện A. Tuy nhiên, điều kiện này vẫn có các loại trừ và yêu cầu riêng. Những rủi ro liên quan đến đóng gói hoặc tính chất hàng hóa cần được kiểm tra kỹ.
Đối với một số lô hàng nguyên vật liệu, doanh nghiệp có thể cân nhắc điều kiện B hoặc C khi phù hợp với nhu cầu. Tuy nhiên, việc lựa chọn cần có đánh giá rủi ro và sự chấp thuận của PVI.
Lời khuyên từ Bảo Hiểm Plus: Không nên lựa chọn điều kiện bảo hiểm chỉ dựa trên mức phí. Hãy so sánh những rủi ro được bảo vệ, loại trừ và mức khấu trừ trước khi quyết định. Phí thấp hơn có thể đi kèm phạm vi bảo hiểm hẹp hơn.
3. Phí Bảo Hiểm Hàng Hóa Xuất Nhập Khẩu PVI Bao Nhiêu?
Phí bảo hiểm hàng hóa xuất nhập khẩu PVI phụ thuộc giá trị lô hàng, loại hàng hóa, hành trình và điều kiện bảo hiểm được lựa chọn. Không có một mức phí chung phù hợp cho mọi chuyến hàng quốc tế.
Trên thực tế, hai lô hàng có cùng giá trị vẫn có thể được đánh giá rủi ro khác nhau. Vì vậy, doanh nghiệp nên yêu cầu báo giá cụ thể thay vì áp dụng một tỷ lệ phí tham khảo cho mọi trường hợp.
3.1. Những yếu tố ảnh hưởng đến phí bảo hiểm PVI
Khi xác định phí bảo hiểm hàng hóa PVI, doanh nghiệp bảo hiểm cần xem xét những thông tin liên quan đến đối tượng và quá trình vận chuyển. Các yếu tố này ảnh hưởng đến mức độ rủi ro và phạm vi bảo vệ cần thiết.
Những yếu tố quan trọng gồm:
Loại hàng hóa: Hàng dễ vỡ, hàng đông lạnh, máy móc hoặc nguyên liệu có đặc điểm rủi ro khác nhau.
Số tiền bảo hiểm: Giá trị được xác định và thỏa thuận bảo hiểm cho lô hàng.
Điều kiện A/B/C: Phạm vi bảo hiểm và các điều khoản bổ sung được lựa chọn.
Hành trình vận chuyển: Quốc gia xuất phát, cảng đến, điểm chuyển tải và thời gian vận chuyển.
Phương thức vận tải: Đường biển, hàng không hoặc vận chuyển kết hợp.
Đóng gói và bảo quản: Loại container, bao bì, điều kiện nhiệt độ và phương thức xếp dỡ.
Mức khấu trừ: Phần tổn thất người được bảo hiểm tự chịu theo thỏa thuận.
Ví dụ, lô linh kiện điện tử cần bảo vệ trước nhiều rủi ro có thể được đánh giá khác lô nguyên vật liệu thông thường. Việc so sánh mức phí chỉ hợp lý khi các điều kiện bảo hiểm tương đương.
3.2. Công thức tính phí bảo hiểm hàng hóa PVI
Về nguyên tắc, phí bảo hiểm hàng hóa được xác định dựa trên số tiền bảo hiểm và tỷ lệ phí được áp dụng. Công thức tính phí cơ bản có thể trình bày như sau:
Phí bảo hiểm cơ bản = Số tiền bảo hiểm × Tỷ lệ phí bảo hiểm
Trong đó, số tiền bảo hiểm là giá trị được thỏa thuận bảo vệ theo hợp đồng. Tỷ lệ phí được xác định dựa trên đánh giá rủi ro và báo giá áp dụng cho lô hàng.
Phí thanh toán cuối cùng có thể bao gồm phụ phí, điều chỉnh theo điều khoản mở rộng và thuế áp dụng. Doanh nghiệp cần kiểm tra bảng báo giá để biết chính xác tổng chi phí.
Đặc biệt, không nên mặc định số tiền bảo hiểm luôn bằng giá trị FOB hoặc CIF. Cơ sở tính số tiền bảo hiểm cần phù hợp chứng từ thương mại và thỏa thuận trong hợp đồng.
3.3. Ví dụ cách tính phí cho một lô hàng xuất nhập khẩu
Giả sử một doanh nghiệp Việt Nam nhập khẩu dây chuyền máy móc từ Nhật Bản bằng đường biển. Doanh nghiệp muốn tham gia bảo hiểm theo điều kiện A để bảo vệ hàng hóa trong hành trình được xác định.
Khi yêu cầu báo giá, doanh nghiệp cần cung cấp giá trị máy móc, phương thức đóng gói, tuyến vận chuyển và thời gian dự kiến. PVI sẽ xem xét thông tin để xác định điều kiện nhận bảo hiểm và mức phí phù hợp.
Nếu số tiền bảo hiểm được ký hiệu là S, tỷ lệ phí được PVI chào là r, phí cơ bản sẽ bằng S × r. Đây chỉ là ví dụ minh họa phương pháp tính, không phải báo giá chính thức.
Ngoài mức phí, doanh nghiệp cần kiểm tra mức khấu trừ và những rủi ro bị loại trừ. Một phương án có phí thấp hơn chưa chắc bảo vệ tốt hơn cho lô hàng có giá trị lớn.
3.4. Làm thế nào để nhận báo giá bảo hiểm hàng hóa PVI chính xác?
Để nhận báo giá bảo hiểm hàng hóa xuất nhập khẩu PVI, doanh nghiệp nên cung cấp thông tin đầy đủ về lô hàng. Việc khai báo chính xác giúp đơn vị tiếp nhận đánh giá nhu cầu và xác định những thông tin cần bổ sung.
Các thông tin cần chuẩn bị gồm tên hàng, giá trị, số lượng, hành trình, phương tiện và thời gian vận chuyển. Doanh nghiệp cũng nên nêu rõ điều kiện Incoterms, điều kiện bảo hiểm mong muốn và các yêu cầu đặc biệt.
Góc nhìn thực tế: Doanh nghiệp có thể gửi thông tin vận chuyển dự kiến để đề nghị xem xét báo giá trước khi có đầy đủ chứng từ. Tuy nhiên, việc cấp đơn phải đáp ứng yêu cầu hồ sơ và được PVI chấp thuận.
Khách hàng có thể liên hệ Bảo Hiểm Plus để tìm hiểu phương án bảo hiểm và chuẩn bị thông tin yêu cầu báo giá. Mức phí cuối cùng phải được xác nhận bằng báo giá hợp lệ.
4. Điều Kiện Bảo Hiểm, Loại Trừ Và Incoterms Cần Lưu Ý
Điều kiện bảo hiểm quyết định phạm vi trách nhiệm của PVI khi phát sinh tổn thất. Doanh nghiệp cần kiểm tra thời hạn, hành trình, rủi ro loại trừ và các điều khoản liên quan trước khi tham gia.
Đặc biệt, điều kiện thương mại Incoterms ảnh hưởng đến việc phân chia rủi ro giữa người mua và người bán. Tuy nhiên, Incoterms không tự động thay thế những điều khoản trong hợp đồng bảo hiểm.
4.1. Khi nào bảo hiểm hàng hóa PVI bắt đầu và kết thúc?
Theo quy tắc hàng hóa A của PVI năm 2019, bảo hiểm có thể bắt đầu khi hàng rời kho hoặc nơi chứa hàng được ghi nhận để khởi hành. Bảo hiểm tiếp tục trong quá trình vận chuyển thông thường và kết thúc theo những mốc được quy định.
Một trong những mốc kết thúc là khi hàng được giao vào kho cuối cùng tại điểm đến được bảo hiểm. Quy tắc còn quy định những trường hợp kết thúc khác, bao gồm giới hạn thời gian sau khi dỡ hàng khỏi tàu.
Trong một số tình huống, giới hạn được quy định là 60 ngày sau khi hoàn thành dỡ hàng tại cảng cuối. Tuy nhiên, không được hiểu mọi hợp đồng PVI đều bảo hiểm lưu kho thêm 60 ngày.
Nếu thay đổi hành trình, địa điểm giao hàng hoặc mục đích lưu kho, doanh nghiệp cần kiểm tra nghĩa vụ thông báo. Việc thay đổi có thể ảnh hưởng đến thời hạn và điều kiện tiếp tục bảo hiểm.
Lời khuyên từ Bảo Hiểm Plus: Hãy xác định rõ điểm bắt đầu, điểm kết thúc và các chặng vận chuyển trên giấy chứng nhận. Không nên mặc định toàn bộ hành trình từ kho đến kho luôn được bảo vệ trong mọi hoàn cảnh.
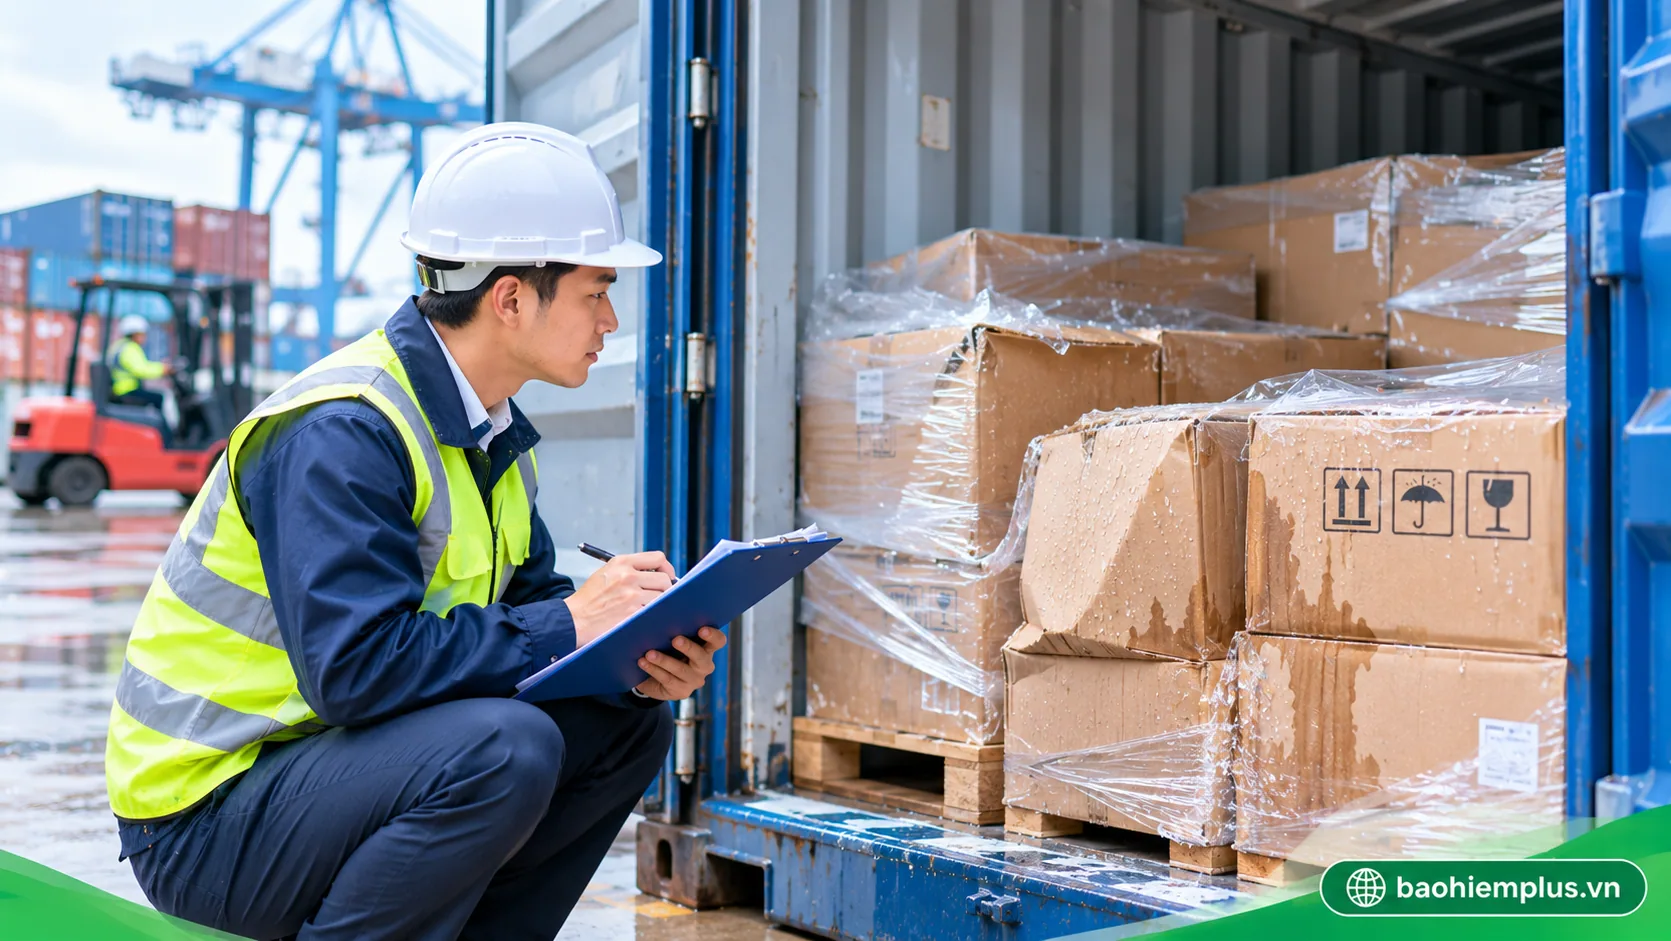
4.2. Những trường hợp bảo hiểm hàng hóa PVI có thể không bồi thường
Bộ quy tắc hàng hóa PVI có các điều khoản loại trừ chung và loại trừ theo nhóm rủi ro. Đây là nội dung doanh nghiệp cần đọc kỹ trước khi lựa chọn bảo hiểm.
Hao hụt hoặc hao mòn thông thường: Các tổn thất do rò rỉ thông thường, hao hụt tự nhiên hoặc hao mòn thông thường thuộc nhóm loại trừ. Doanh nghiệp cần phân biệt những hiện tượng này với tổn thất do rủi ro bên ngoài.
Đóng gói không phù hợp: Tổn thất phát sinh do việc đóng gói hoặc chuẩn bị hàng không thích hợp có thể bị loại trừ theo quy tắc. Việc đánh giá còn phụ thuộc người thực hiện và thời điểm đóng gói.
Khuyết tật vốn có: Những thiệt hại xuất phát từ đặc tính tự nhiên hoặc khuyết tật vốn có của hàng hóa có thể không được bảo hiểm. Đây là vấn đề cần chú ý với hàng dễ biến chất hoặc cần bảo quản đặc biệt.
Chậm trễ vận chuyển: Các thiệt hại trực tiếp do chậm trễ thuộc loại trừ của quy tắc A được kiểm tra. Doanh nghiệp không nên mặc định bảo hiểm hàng hóa chi trả mọi hậu quả tài chính do giao hàng trễ.
Chiến tranh và đình công: Đây là nhóm rủi ro bị loại trừ theo quy tắc cơ bản. Nếu cần phạm vi bảo vệ bổ sung, khách hàng phải đề nghị xem xét điều khoản riêng.
4.3. Ai phải mua bảo hiểm khi xuất nhập khẩu theo CIF, CIP, FOB và EXW?
Theo Incoterms 2020 của Phòng Thương mại Quốc tế (ICC), nghĩa vụ thu xếp bảo hiểm có sự khác nhau giữa các điều kiện thương mại. CIF và CIP yêu cầu người bán thu xếp bảo hiểm theo mức tối thiểu được quy định.
Điều kiện Incoterms | Nghĩa vụ bảo hiểm |
|---|---|
CIF | Người bán thu xếp bảo hiểm, mức mặc định tương đương ICC(C) |
CIP | Người bán thu xếp bảo hiểm, mức mặc định tương đương ICC(A) |
FOB | Không mặc định bên bán hoặc bên mua phải mua bảo hiểm cho bên còn lại |
EXW | Không quy định nghĩa vụ mặc định phải thu xếp bảo hiểm giữa hai bên |
Bảng áp dụng theo Incoterms 2020. Các bên có thể thỏa thuận khác về mức bảo vệ hoặc việc thu xếp bảo hiểm.
Ví dụ thực tế: Một doanh nghiệp Việt Nam nhập khẩu thiết bị theo FOB có thể chủ động mua bảo hiểm cho hành trình quốc tế. Tuy nhiên, cần xác định thời điểm chuyển giao rủi ro và phạm vi bảo hiểm bắt đầu từ đâu.
Đối với hợp đồng CIF, người bán có nghĩa vụ thu xếp bảo hiểm theo mức tối thiểu được quy định. Nếu người mua cần phạm vi rộng hơn, hai bên nên thỏa thuận rõ trước khi giao dịch.
Lưu ý: Incoterms xác định những nghĩa vụ nhất định giữa người bán và người mua, không trực tiếp quyết định trách nhiệm bồi thường của PVI. Trách nhiệm này phải căn cứ hợp đồng bảo hiểm và quy tắc áp dụng.
5. Hồ Sơ Và Cách Mua Bảo Hiểm Hàng Hóa PVI
Doanh nghiệp có thể bắt đầu quá trình mua bảo hiểm hàng hóa xuất nhập khẩu PVI bằng việc cung cấp thông tin lô hàng. Sau đó, cần kiểm tra báo giá, điều kiện bảo hiểm và những yêu cầu hồ sơ trước khi xác nhận tham gia.
Việc chuẩn bị chứng từ đầy đủ giúp hạn chế sai lệch về giá trị hàng hóa và hành trình. Đây cũng là cơ sở quan trọng khi phát sinh yêu cầu bồi thường.
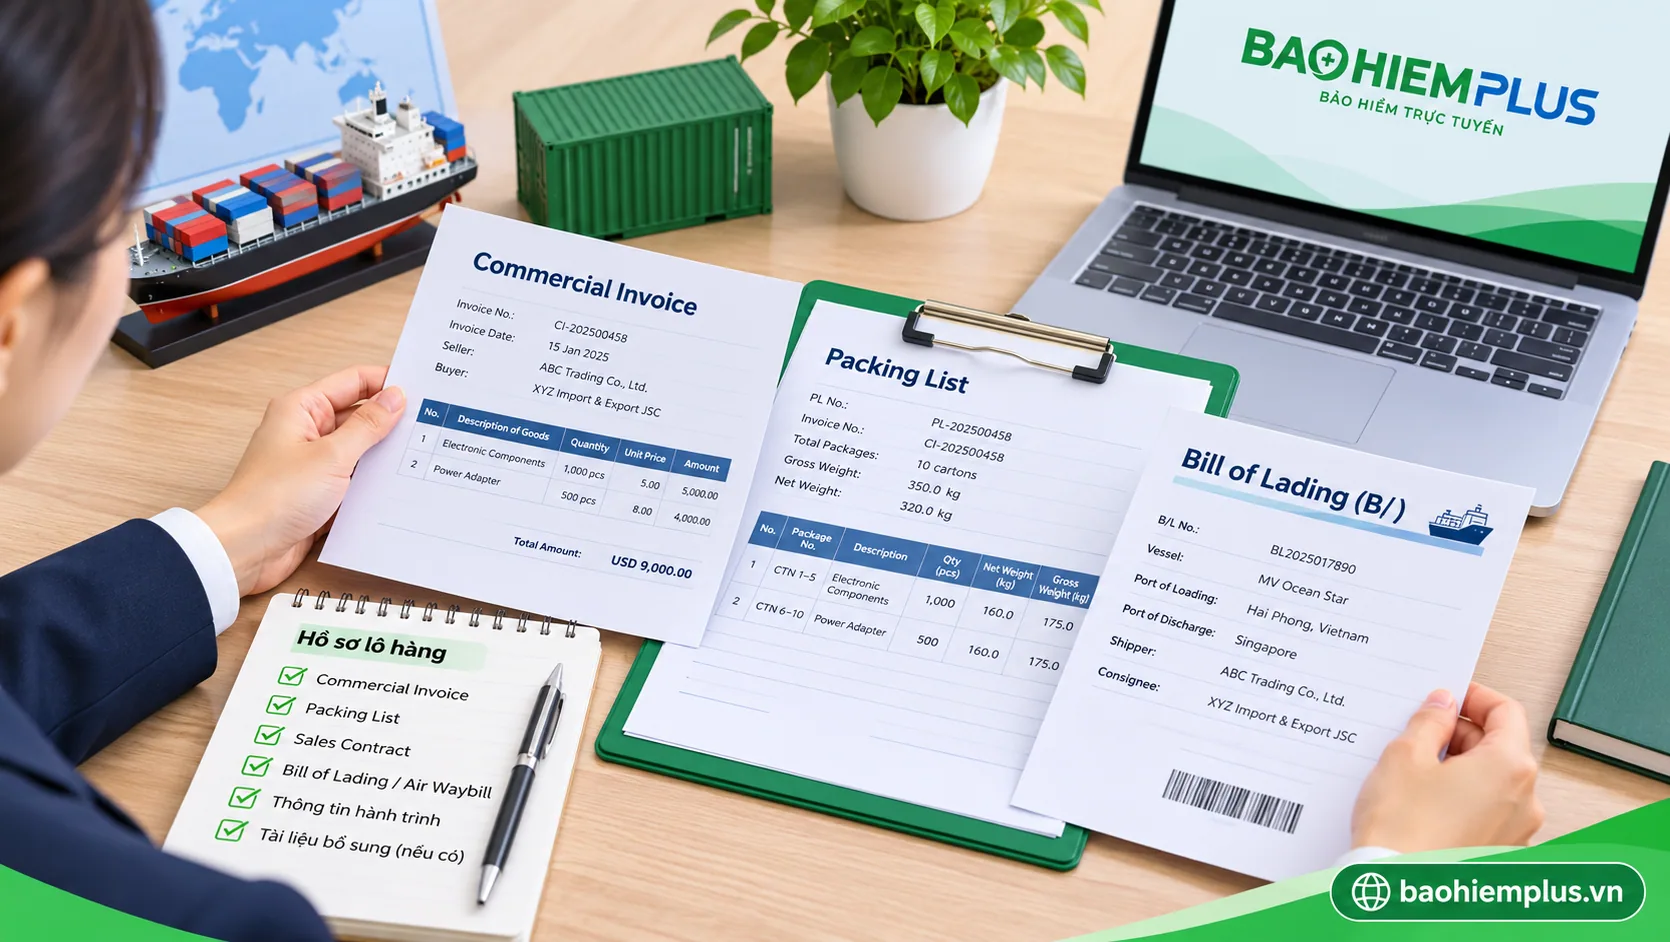
5.1. Hồ sơ cần chuẩn bị khi mua bảo hiểm hàng hóa PVI
Tùy từng lô hàng, khách hàng có thể cần chuẩn bị các chứng từ sau:
Commercial Invoice: Hóa đơn thương mại thể hiện thông tin và giá trị hàng hóa.
Packing List: Phiếu đóng gói với số lượng kiện, trọng lượng và quy cách đóng gói.
Sales Contract: Hợp đồng ngoại thương thể hiện điều kiện giao hàng và nghĩa vụ các bên.
Bill of Lading hoặc Air Waybill: Chứng từ vận tải đường biển hoặc đường hàng không.
Thông tin hành trình: Điểm đi, điểm đến, phương tiện và thời gian vận chuyển.
Tài liệu bổ sung: Thông số kỹ thuật, chứng từ kiểm định hoặc yêu cầu bảo quản đặc biệt nếu cần.
Không phải toàn bộ chứng từ trên đều bắt buộc có tại thời điểm yêu cầu báo giá. Doanh nghiệp nên xác nhận danh mục hồ sơ cần thiết và thời hạn bổ sung với bên tiếp nhận.
5.2. Quy trình mua bảo hiểm hàng hóa PVI tại Bảo Hiểm Plus
Khách hàng có thể liên hệ Bảo Hiểm Plus để tìm hiểu giải pháp bảo hiểm cho lô hàng xuất nhập khẩu. Quy trình tư vấn và đề nghị tham gia có thể triển khai qua bốn bước:
Bước 1 – Gửi thông tin lô hàng: Cung cấp tên hàng, giá trị, số lượng, hành trình và thời gian vận chuyển. Đồng thời nêu rõ những yêu cầu bảo hiểm đặc biệt nếu có.
Bước 2 – Xem xét phương án bảo hiểm: Tìm hiểu điều kiện A/B/C và những điều khoản bổ sung phù hợp. Phương án cuối cùng phụ thuộc khả năng chấp thuận của PVI.
Bước 3 – Kiểm tra báo giá: Xác nhận mức phí, số tiền bảo hiểm, mức khấu trừ và phạm vi hành trình. Doanh nghiệp cần kiểm tra chính xác tên người được bảo hiểm và điều kiện hiệu lực.
Bước 4 – Hoàn thiện tham gia: Hoàn tất chứng từ, thanh toán theo hướng dẫn và nhận hợp đồng hoặc giấy chứng nhận hợp lệ. Bảo hiểm có hiệu lực theo thời điểm và điều kiện đã thỏa thuận.
5.3. Nên mua bảo hiểm từng chuyến hay hợp đồng bao?
Doanh nghiệp có số lượng chuyến hàng không thường xuyên có thể xem xét mua bảo hiểm riêng cho từng lô. Hình thức này giúp xác định cụ thể đối tượng, giá trị và hành trình trong mỗi lần tham gia.
Với doanh nghiệp xuất nhập khẩu liên tục, có thể đề nghị PVI xem xét phương án hợp đồng bao. Tuy nhiên, việc áp dụng phụ thuộc điều kiện chấp thuận và cơ chế khai báo các chuyến hàng.
Góc nhìn thực tế: Hợp đồng bao không đồng nghĩa mọi lô hàng tự động được bảo hiểm mà không cần thực hiện nghĩa vụ khai báo. Doanh nghiệp phải kiểm tra quy định về giới hạn trách nhiệm, thời điểm kê khai và điều kiện áp dụng.
6. Quy Trình Bồi Thường Bảo Hiểm Hàng Hóa PVI
Khi hàng hóa bị hư hỏng hoặc mất mát, doanh nghiệp cần nhanh chóng thông báo tổn thất và bảo vệ chứng cứ. Việc xử lý đúng ngay từ đầu giúp hạn chế thiệt hại và hỗ trợ quá trình xem xét bồi thường.
Theo quy tắc hàng hóa A của PVI, người được bảo hiểm có nghĩa vụ thực hiện những biện pháp hợp lý nhằm giảm thiểu tổn thất. Đồng thời, cần bảo lưu quyền khiếu nại đối với người vận chuyển và các bên liên quan.
6.1. Cần làm gì khi hàng hóa bị hư hỏng hoặc mất mát?
Khi phát hiện dấu hiệu tổn thất, doanh nghiệp nên thực hiện các công việc sau:
Kiểm tra và ghi nhận tình trạng hàng hóa tại thời điểm phát hiện.
Chụp ảnh, quay video và lưu chứng cứ về bao bì, container, niêm phong.
Thông báo tổn thất cho PVI theo kênh và thời hạn được quy định.
Đề nghị lập biên bản với người vận chuyển hoặc đơn vị giao nhận.
Thực hiện những biện pháp cần thiết để hạn chế tổn thất tăng thêm.
Bảo lưu quyền khiếu nại đối với những bên có trách nhiệm liên quan.
Doanh nghiệp không nên tự ý tiêu hủy hàng hóa hư hỏng khi chưa xem xét yêu cầu giám định. Trường hợp cần xử lý khẩn cấp, phải thực hiện biện pháp hợp lý và lưu giữ chứng cứ phù hợp.
6.2. Hồ sơ yêu cầu bồi thường cần những gì?
Hồ sơ bồi thường cần thể hiện thông tin về hợp đồng bảo hiểm, giá trị hàng hóa và diễn biến tổn thất. Danh mục chứng từ cụ thể phụ thuộc từng vụ việc và yêu cầu hợp lệ của PVI.
Các nhóm tài liệu thường cần chuẩn bị gồm hợp đồng bảo hiểm, hóa đơn thương mại, vận đơn, phiếu đóng gói và biên bản tổn thất. Ngoài ra, doanh nghiệp có thể cần cung cấp hình ảnh, kết quả giám định và chứng từ khiếu nại người vận chuyển.
Việc chuẩn bị đầy đủ hồ sơ giúp quá trình đánh giá có cơ sở rõ ràng hơn. Tuy nhiên, việc nộp đủ chứng từ không đồng nghĩa yêu cầu bồi thường chắc chắn được chấp thuận.
6.3. Những sai sót khiến hồ sơ bồi thường gặp khó khăn
Một số sai sót có thể khiến việc xác minh nguyên nhân và giá trị tổn thất trở nên phức tạp. Điển hình là chứng từ không thống nhất, thiếu hình ảnh hoặc không ghi nhận hiện trạng hàng hóa kịp thời.
Doanh nghiệp cũng có thể gặp khó khăn khi thay đổi hành trình nhưng chưa xử lý nghĩa vụ thông báo theo hợp đồng. Việc không bảo lưu quyền khiếu nại đối với người vận chuyển có thể ảnh hưởng đến quá trình giải quyết.
Lời khuyên từ Bảo Hiểm Plus: Nên kiểm tra số container, số seal và tình trạng bao bì ngay khi giao nhận. Đồng thời, cần lưu lại biên bản và trao đổi bằng văn bản với các bên liên quan.
7. Mua Bảo Hiểm Hàng Hóa Xuất Nhập Khẩu PVI Tại Bảo Hiểm Plus
Lựa chọn bảo hiểm hàng hóa không chỉ là tìm mức phí thấp nhất. Doanh nghiệp cần xác định phạm vi bảo vệ phù hợp, hiểu những rủi ro loại trừ và kiểm tra điều kiện bồi thường trước khi tham gia.
Tại Bảo Hiểm Plus, khách hàng có thể tìm hiểu các giải pháp bảo hiểm dành cho cá nhân và doanh nghiệp. Khi quan tâm đến sản phẩm PVI, khách hàng nên yêu cầu phương án có thông tin rõ ràng về quyền lợi, mức phí và điều kiện bảo hiểm.
7.1. Bảo Hiểm Plus hỗ trợ doanh nghiệp những gì?
Bảo Hiểm Plus định hướng cung cấp thông tin và hỗ trợ khách hàng lựa chọn giải pháp bảo hiểm theo nhu cầu. Với bảo hiểm hàng hóa, việc tư vấn cần tập trung vào đặc điểm lô hàng, hành trình và những rủi ro doanh nghiệp muốn bảo vệ.
Khách hàng có thể trao đổi về điều kiện A/B/C, hồ sơ yêu cầu báo giá và các yếu tố ảnh hưởng đến phí. Phạm vi hỗ trợ thực tế và việc cung cấp sản phẩm cần được xác nhận tại thời điểm giao dịch.
Doanh nghiệp cũng có thể tham khảo danh mục giải pháp bảo hiểm để tìm hiểu các sản phẩm khác. Tuy nhiên, không nên áp dụng quyền lợi hoặc biểu phí của sản phẩm khác cho bảo hiểm hàng hóa PVI.
7.2. Nhận tư vấn và báo giá bảo hiểm hàng hóa PVI
Để nhận phương án phù hợp, doanh nghiệp nên cung cấp đầy đủ thông tin về loại hàng, giá trị, tuyến vận chuyển và điều kiện Incoterms. Những dữ liệu này giúp xác định nhu cầu bảo hiểm và các nội dung cần làm rõ trước khi tham gia.
Liên hệ Bảo Hiểm Plus để được tư vấn bảo hiểm hàng hóa xuất nhập khẩu PVI và tìm hiểu phương án bảo vệ phù hợp cho doanh nghiệp. Khách hàng nên ưu tiên báo giá minh bạch, điều khoản rõ ràng và chứng từ được phát hành hợp lệ.
Website: baohiemplus.vn
Trước khi thanh toán, doanh nghiệp cần kiểm tra đơn vị phát hành bảo hiểm, mức phí và phạm vi quyền lợi. Việc lựa chọn dựa trên thông tin có thể kiểm chứng giúp hạn chế tranh chấp và bảo vệ tốt hơn lợi ích tài chính.
Lưu ý: Thông tin trong bài mang tính tham khảo, được xây dựng từ tài liệu bảo hiểm hàng hóa PVI và quy tắc Incoterms 2020. Quyền lợi, phí và điều kiện bồi thường cuối cùng phải căn cứ hợp đồng, giấy chứng nhận và quy tắc được áp dụng khi tham gia.
Câu Hỏi Thường Gặp Về Bảo Hiểm Hàng Hóa Xuất Nhập Khẩu PVI
Giấy chứng nhận bảo hiểm hàng hóa PVI có sử dụng để thanh toán L/C được không?
Giấy chứng nhận bảo hiểm do PVI phát hành có thể được sử dụng trong bộ chứng từ thanh toán L/C nếu đáp ứng yêu cầu của thư tín dụng. Theo Điều 28 UCP 600 của ICC, chứng từ bảo hiểm phải đáp ứng những điều kiện về đơn vị phát hành, chữ ký, số tiền, loại tiền và phạm vi bảo hiểm. Doanh nghiệp nên kiểm tra nội dung L/C trước khi yêu cầu phát hành giấy chứng nhận. Sai lệch về chứng từ bảo hiểm có thể khiến ngân hàng xác định bộ chứng từ không phù hợp.
Có bắt buộc mua bảo hiểm hàng hóa PVI bằng 110% giá trị lô hàng không?
Không phải mọi hợp đồng bảo hiểm hàng hóa PVI đều bắt buộc có số tiền bảo hiểm bằng 110% giá trị lô hàng. Mức bảo hiểm phụ thuộc điều kiện thương mại, yêu cầu thanh toán và thỏa thuận được chấp thuận. Theo Incoterms 2020, nghĩa vụ bảo hiểm của người bán theo CIF và CIP có mức tối thiểu bằng 110% giá hợp đồng. Với L/C áp dụng UCP 600, yêu cầu về số tiền bảo hiểm còn phải tuân theo nội dung thư tín dụng và Điều 28.
Người bán mua bảo hiểm PVI thì người mua nước ngoài có được nhận bồi thường không?
Người mua nước ngoài có thể có quyền yêu cầu bồi thường nếu có quyền lợi bảo hiểm và đáp ứng các điều kiện của chứng từ bảo hiểm. Việc người bán đứng ra mua bảo hiểm không đồng nghĩa người bán luôn là bên nhận tiền bồi thường. Doanh nghiệp cần kiểm tra tên người được bảo hiểm, người thụ hưởng và khả năng chuyển giao quyền lợi theo hợp đồng. Đặc biệt, giao dịch CIF hoặc CIP cần có chứng từ bảo hiểm phù hợp để bảo vệ quyền lợi của bên mua.
Hàng xuất khẩu bị khách nước ngoài trả lại có được PVI bảo hiểm chiều về không?
Hàng xuất khẩu bị trả lại không mặc nhiên được bảo hiểm cho hành trình vận chuyển ngược về Việt Nam. Phạm vi bảo hiểm ban đầu thường được xác định theo tuyến vận chuyển và điểm đến ghi trong hợp đồng. Nếu phát sinh nhu cầu vận chuyển hàng trả lại, doanh nghiệp cần thông báo và đề nghị PVI xem xét bảo hiểm cho hành trình mới. Việc chấp thuận phụ thuộc tình trạng hàng hóa, nguyên nhân trả hàng và điều kiện nhận bảo hiểm.
Hàng xuất khẩu bị từ chối nhập khẩu có được bảo hiểm PVI bồi thường không?
Việc hàng hóa bị từ chối nhập khẩu không tự động phát sinh trách nhiệm bồi thường của PVI. Các nguyên nhân như không đáp ứng tiêu chuẩn chất lượng, thiếu giấy phép hoặc vi phạm quy định nhập khẩu cần được phân biệt với tổn thất vật chất do rủi ro được bảo hiểm. Nếu hàng hóa đồng thời bị hư hỏng trong quá trình vận chuyển, trách nhiệm bồi thường phải được xem xét riêng. Doanh nghiệp cần xác định nguyên nhân tổn thất và những điều khoản áp dụng trong hợp đồng.
Hàng không bị hư hỏng nhưng phát sinh tổn thất chung thì PVI có bồi thường không?
Tổn thất chung trong vận tải biển có thể phát sinh ngay cả khi hàng hóa của doanh nghiệp không bị hư hỏng trực tiếp. Chẳng hạn, chủ tàu có thể yêu cầu các bên liên quan đóng góp chi phí hợp lệ để bảo vệ an toàn chung. Theo quy tắc bảo hiểm hàng hóa A của PVI năm 2019, tổn thất chung và chi phí cứu hộ được xem xét bồi thường theo điều kiện quy định. Doanh nghiệp cần kiểm tra hợp đồng vận chuyển, chứng từ phân bổ tổn thất chung và các trường hợp loại trừ.
Phát hiện hàng hư hỏng sau khi ký nhận hàng có còn được yêu cầu PVI bồi thường không?
Doanh nghiệp vẫn có thể thông báo và yêu cầu PVI xem xét tổn thất phát hiện sau khi ký nhận hàng. Tuy nhiên, việc được bồi thường phụ thuộc thời điểm phát sinh, nguyên nhân tổn thất, phạm vi bảo hiểm và khả năng chứng minh thiệt hại. Khi phát hiện bất thường, doanh nghiệp nên giữ nguyên hiện trạng, lưu hình ảnh, chứng từ giao nhận và thông báo kịp thời. Việc đã ký nhận không tự động loại bỏ mọi quyền khiếu nại, nhưng có thể gây khó khăn trong xác minh.
Thông tin trên giấy chứng nhận bảo hiểm PVI bị sai có sửa được không?
Doanh nghiệp nên đề nghị PVI kiểm tra và xử lý khi phát hiện sai lệch trên giấy chứng nhận bảo hiểm. Những thông tin cần chú ý gồm tên người được bảo hiểm, giá trị hàng hóa, số vận đơn và địa điểm giao nhận. Việc chỉnh sửa phải được thực hiện thông qua quy trình và chứng từ hợp lệ của đơn vị phát hành. Nếu bảo hiểm được sử dụng trong thanh toán L/C, doanh nghiệp cần kiểm tra đồng thời yêu cầu của ngân hàng để tránh sai biệt chứng từ.