Một hợp đồng nhân thọ dài hạn không nên được chọn chỉ vì mức phí ban đầu hấp dẫn. Người mua cần hiểu tiền đi đâu và quyền lợi thực tế là gì. Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định kết hợp bảo vệ tài chính với tích lũy trong Quỹ liên kết chung. Sản phẩm hiện do Bảo Việt Nhân thọ cung cấp. Bảo Việt Nhân Thọ Điểm đáng quan tâm không chỉ là quyền lợi tử vong tới 25 tỷ đồng. Người mua còn cần hiểu phí, lãi suất, giá trị tài khoản và điều kiện duy trì.
Bài viết này phân tích các yếu tố đó dựa trên Quy tắc, Điều khoản và tài liệu chính thức. Các con số minh họa không được hiểu là cam kết lợi nhuận.
1. Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định là gì?
Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định là sản phẩm bảo hiểm liên kết chung của Bảo Việt Nhân thọ. Sản phẩm được Bảo Việt xếp vào nhóm đầu tư – tích lũy.
Quy tắc sản phẩm gọi đây là “Bảo hiểm liên kết chung – Ưu tiên tiết kiệm”. Sản phẩm được Bộ Tài chính phê chuẩn ngày 14/01/2025.
Ngày 12/02/2025, Bảo Việt Nhân thọ chính thức công bố An Tâm Hoạch Định cùng An Khang Như Ý. Hai sản phẩm có định hướng nhu cầu khác nhau.
1.1. Cơ chế “bảo vệ + tích lũy”
Người tham gia đóng phí theo phương án đã lựa chọn. Một phần phí được phân bổ vào tài khoản hợp đồng sau các khoản phí theo quy định.
Giá trị tài khoản sau đó được hưởng lãi theo cơ chế của Quỹ liên kết chung. Đồng thời, hợp đồng duy trì các quyền lợi bảo hiểm đã thỏa thuận.
Vì vậy, Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định không phải tài khoản tiết kiệm ngân hàng. Đây trước hết vẫn là hợp đồng bảo hiểm nhân thọ.
1.2. Quỹ liên kết chung vận hành như thế nào?
Theo tài liệu sản phẩm, Quỹ liên kết chung được quản lý độc lập với Quỹ chủ sở hữu. Quỹ đầu tư theo quy định pháp luật. Danh mục có thể gồm trái phiếu Chính phủ, trái phiếu doanh nghiệp, tiền gửi và công cụ vốn. Mục tiêu là cân bằng thu nhập với tăng trưởng trung, dài hạn.
Mức độ rủi ro được Bảo Việt mô tả từ trung bình thấp đến trung bình. Điều này không đồng nghĩa lợi nhuận luôn cố định.
Góc nhìn thực tế: Người mua nên xem đây là kế hoạch bảo vệ dài hạn có yếu tố tích lũy. Không nên coi sản phẩm như khoản đầu tư ngắn hạn.
2. Điều kiện tham gia An Tâm Hoạch Định
Theo trang sản phẩm chính thức, độ tuổi tham gia hiện tại là 0 đến 65 tuổi. Thời hạn bảo hiểm có thể kéo dài tới tuổi 90.
Thời hạn đóng phí dự kiến tối thiểu là bốn năm. Tối đa có thể bằng thời hạn bảo hiểm.
Tiêu chí | Quy định chính |
|---|---|
Độ tuổi tham gia | 0–65 tuổi |
Thời hạn bảo hiểm | Tới tuổi 90 |
Thời hạn đóng phí dự kiến | Tối thiểu 4 năm |
Quyền lợi tử vong | Có Cơ bản và Vượt trội |
Quyền lợi TTTBVV | Theo điều khoản sản phẩm |
Tài khoản tích lũy | Tài khoản Cơ bản và Tài khoản Đóng thêm |
Một điểm cần chú ý là “thời hạn đóng phí dự kiến” không có nghĩa người mua được tùy ý ngừng phí ngay từ đầu. Trong bốn năm hợp đồng đầu tiên, cơ chế duy trì hiệu lực gắn với việc đóng đủ phí cơ bản đúng hạn.
2.1. Có thể đóng phí theo tháng hay theo năm?
Quy tắc cho phép lựa chọn định kỳ năm, sáu tháng, quý hoặc tháng. Việc áp dụng còn theo quy định của Bảo Việt tại từng thời điểm. Đây là điểm hữu ích với người cần kiểm soát dòng tiền gia đình. Tuy nhiên, ngân sách phải đủ khả năng duy trì lâu dài.
2.2. Sau bốn năm có được ngừng đóng phí?
Sau khi đã đóng đủ phí cơ bản của bốn năm đầu, bên mua có thể yêu cầu tạm ngừng đóng phí cơ bản. Điều kiện quan trọng là giá trị tài khoản sau khoản nợ phải đủ đáp ứng các khoản khấu trừ hàng tháng.
Trong thời gian ngừng phí, phí rủi ro và phí quản lý vẫn tiếp tục được khấu trừ. Nếu tài khoản không còn đủ, hợp đồng có thể đi vào thời gian gia hạn và sau đó mất hiệu lực.
Lời khuyên từ chuyên gia: “Được tạm ngừng đóng” không đồng nghĩa “đóng bốn năm rồi bỏ”. Đây là hai khái niệm hoàn toàn khác nhau.
3. Quyền lợi tử vong của An Tâm Hoạch Định
Bảo Việt công bố quyền lợi tử vong của sản phẩm có thể lên đến 25 tỷ đồng. Mức cụ thể phụ thuộc hồ sơ và phương án được chấp thuận.
Khách hàng có thể lựa chọn Quyền lợi Cơ bản hoặc Quyền lợi Vượt trội.
3.1. Quyền lợi Cơ bản
Quyền lợi được xác định từ số tiền bảo hiểm tử vong hoặc giá trị Tài khoản Cơ bản sau đó cộng Giá trị tài khoản đóng thêm.
Cơ chế này phù hợp với người ưu tiên tích lũy nhưng vẫn muốn có mức bảo vệ tài chính xác định.
3.2. Quyền lợi Vượt trội
Với lựa chọn Vượt trội, quyền lợi bằng tổng:
Số tiền bảo hiểm tử vong;
Giá trị Tài khoản Cơ bản;
Giá trị Tài khoản Đóng thêm.
Như vậy, cấu trúc quyền lợi Vượt trội khác đáng kể so với Cơ bản. Tuy nhiên, Quyền lợi Vượt trội sẽ tự động chuyển sang Cơ bản tại ngày kỷ niệm khi người được bảo hiểm đạt 65 tuổi.
3.3. Trẻ dưới 4 tuổi được tính quyền lợi thế nào?
Nếu sự kiện tử vong xảy ra trước sinh nhật lần thứ tư, số tiền bảo hiểm dùng để tính quyền lợi được điều chỉnh.
Độ tuổi khi xảy ra sự kiện | Tỷ lệ số tiền bảo hiểm áp dụng |
|---|---|
Trước sinh nhật 1 tuổi | 20% |
Từ 1 đến dưới 2 tuổi | 40% |
Từ 2 đến dưới 3 tuổi | 60% |
Từ 3 đến dưới 4 tuổi | 80% |
Tỷ lệ này được nêu trực tiếp trong Quy tắc An Tâm Hoạch Định.
Góc nhìn thực tế: Gia đình mua cho trẻ nhỏ cần đọc phần này trước khi nhìn vào con số “số tiền bảo hiểm” trên bảng minh họa.
4. Quyền lợi thương tật toàn bộ vĩnh viễn
Tài liệu giới thiệu sản phẩm công bố quyền lợi thương tật toàn bộ vĩnh viễn có thể lên đến 5 tỷ đồng.
Cách tính cũng được chia theo lựa chọn Cơ bản và Vượt trội.
4.1. Nếu lựa chọn quyền lợi Cơ bản
Quyền lợi bằng số lớn hơn giữa số tiền bảo hiểm TTTBVV (Thương tật toàn bộ vĩnh viễn) và Giá trị Tài khoản Cơ bản.
Sau đó cộng thêm Giá trị Tài khoản Đóng thêm.
4.2. Nếu lựa chọn quyền lợi Vượt trội
Quyền lợi bằng tổng số tiền bảo hiểm TTTBVV, Giá trị Tài khoản Cơ bản và Giá trị Tài khoản Đóng thêm.
Lựa chọn Cơ bản hoặc Vượt trội phải thống nhất với lựa chọn của quyền lợi tử vong. Quyền lợi TTTBVV được bảo vệ đến trước ngày kỷ niệm hợp đồng khi người được bảo hiểm đạt 70 tuổi. Với lựa chọn Vượt trội, quyền lợi cũng chuyển sang Cơ bản khi đạt 65 tuổi.
Lời khuyên từ Bảo Hiểm Plus: Đừng chỉ hỏi “bảo hiểm được bao nhiêu”. Hãy kiểm tra chính xác định nghĩa TTTBVV trong phụ lục hợp đồng.
5. Quyền lợi đáo hạn và tích lũy
Nếu người được bảo hiểm còn sống tới ngày đáo hạn, quyền lợi được tính từ Giá trị Tài khoản Hợp đồng. Khoản nợ của hợp đồng, nếu có, sẽ được trừ trước khi chi trả.
Trang sản phẩm diễn giải đơn giản rằng khách hàng nhận 100% Giá trị Tài khoản Hợp đồng tại ngày đáo hạn. Điều quan trọng là Giá trị Tài khoản Hợp đồng không đồng nghĩa với tổng phí đã đóng.
Giá trị này chịu ảnh hưởng bởi phí phân bổ, phí rủi ro, phí quản lý, lãi suất và các giao dịch của hợp đồng.
5.1. Thưởng duy trì hợp đồng
An Tâm Hoạch Định có thưởng duy trì tại các ngày kỷ niệm hợp đồng thứ 5, 10, 15 và 20.
Mức thưởng bằng:
Loại tài khoản | Mức thưởng |
|---|---|
Tài khoản Cơ bản | 1% giá trị tài khoản trung bình trong kỳ xét thưởng |
Tài khoản Đóng thêm | 1% giá trị tài khoản trung bình trong kỳ xét thưởng |
Thời hạn xét thưởng là năm năm hợp đồng liền trước ngày xét thưởng.
5.2. Điều kiện để được nhận thưởng
Không phải cứ giữ hợp đồng đủ năm là tự động nhận thưởng. Đối với Tài khoản Cơ bản, khách hàng phải đóng đầy đủ phí cơ bản trong thời hạn xét thưởng.
Hợp đồng cũng không được từng chấm dứt hiệu lực hoặc rút một phần Tài khoản Cơ bản trong kỳ xét thưởng. Với Tài khoản Đóng thêm, còn phải đáp ứng điều kiện chưa rút khoản tiền từ tài khoản này trong kỳ xét thưởng.
Quyền rút tiền và quyền nhận thưởng có liên hệ với nhau. Rút tiền sai thời điểm có thể làm mất điều kiện thưởng.
6. Lãi suất An Tâm Hoạch Định mới nhất
Đây là phần rất dễ gây hiểu nhầm người mua phải phân biệt ba khái niệm: lãi suất công bố, lãi suất dự kiến và lãi suất cam kết tối thiểu.
6.1. Lãi suất dự kiến mới nhất
Bảo Việt Nhân thọ công bố lãi suất thực hiện năm 2025 của An Tâm Hoạch Định là 5,25%/năm. Mức dự kiến cho năm 2026 là 4,50%/năm.
Bảo Việt đồng thời lưu ý lãi suất dự kiến có thể được điều chỉnh trong năm. Nó phụ thuộc kết quả hoạt động của quỹ. Do đó, 4,50% không phải mức lãi cố định được bảo đảm cho toàn bộ hợp đồng.
6.2. Lãi suất cam kết tối thiểu
Quy tắc sản phẩm quy định mức cam kết tối thiểu như sau:
Năm hợp đồng | Lãi suất cam kết tối thiểu |
|---|---|
Năm 1 | 2,50%/năm |
Năm 2 | 2,00%/năm |
Năm 3 | 1,50%/năm |
Năm 4–10 | 1,00%/năm |
Năm 11–15 | 0,50%/năm |
Từ năm 16 | 0,25%/năm |
Đây là bảng trong Quy tắc, Điều khoản chính thức của sản phẩm.
6.3. Vì sao không nên lấy 5,25% để dự đoán cả 30–40 năm?
5,25% là mức dùng trong một số minh họa và cũng là mức công bố năm 2025. Nó không phải cam kết rằng khách hàng sẽ hưởng 5,25% mỗi năm trong tương lai. Một bảng minh họa chuyên nghiệp phải thể hiện rõ giả định lãi suất và phần nào là cam kết.
Lời khuyên từ Bảo Hiểm Plus: Khi được gửi bảng minh họa, hãy hỏi riêng ba dòng: lãi suất giả định, lãi suất dự kiến và lãi suất cam kết tối thiểu.
7. Biểu phí Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định
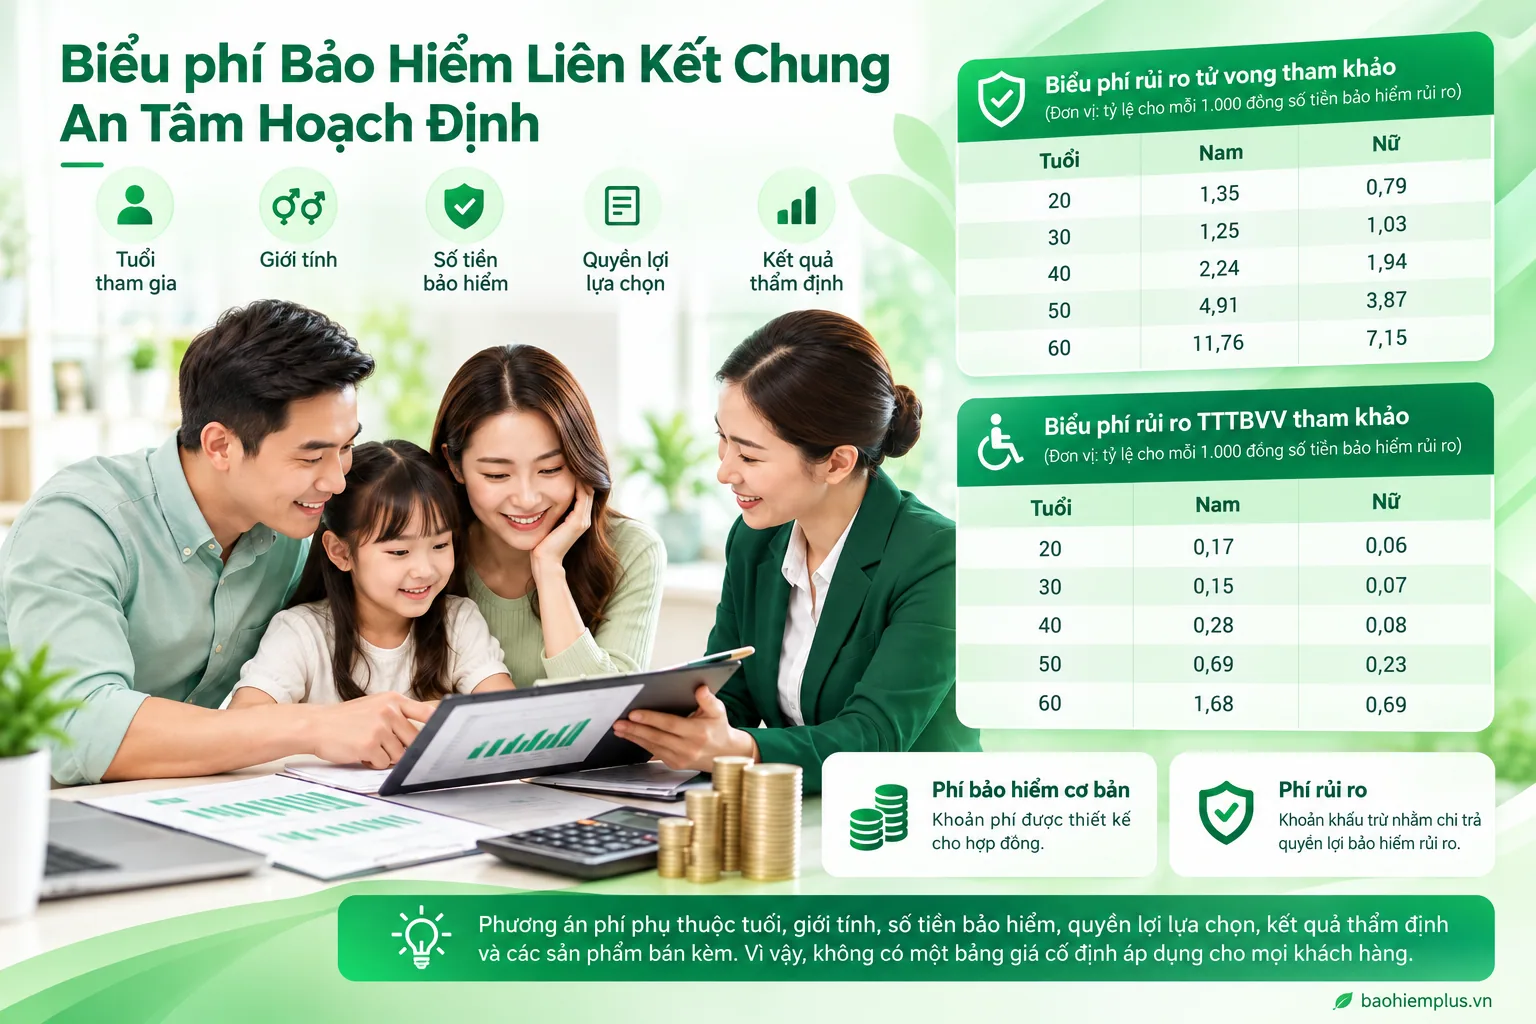
Chúng ta phải hiểu không có một bảng giá cố định áp dụng giống nhau cho mọi khách hàng. Phương án phí phụ thuộc tuổi, giới tính, số tiền bảo hiểm, quyền lợi lựa chọn và kết quả thẩm định. Các sản phẩm bán kèm cũng làm tổng phí của hợp đồng thay đổi.
7.1. Phí bảo hiểm cơ bản khác phí rủi ro
Phí bảo hiểm cơ bản là khoản phí được thiết kế cho hợp đồng. Phí rủi ro lại là khoản khấu trừ nhằm chi trả quyền lợi bảo hiểm rủi ro.
Theo Quy tắc, phí rủi ro phụ thuộc số tiền bảo hiểm rủi ro, giới tính và tuổi tại ngày khấu trừ.
7.2. Biểu phí rủi ro tử vong tham khảo
Bảo Việt công bố bảng tỷ lệ phí rủi ro chuẩn theo năm cho mỗi 1.000 đồng số tiền bảo hiểm rủi ro.
Một số độ tuổi tiêu biểu:
Tuổi | Nam | Nữ |
|---|---|---|
20 | 1,35 | 0,79 |
30 | 1,25 | 1,03 |
40 | 2,24 | 1,94 |
50 | 4,91 | 3,87 |
60 | 11,76 | 7,15 |
Đơn vị trên là tỷ lệ cho mỗi 1.000 đồng số tiền bảo hiểm rủi ro. Không nên lấy tỷ lệ này nhân trực tiếp với “số tiền bảo hiểm ban đầu” rồi gọi đó là phí hợp đồng. Số tiền bảo hiểm rủi ro được xác định theo cơ chế của hợp đồng tại thời điểm tính phí.
7.3. Biểu phí rủi ro TTTBVV tham khảo
Bảng tỷ lệ chuẩn của quyền lợi thương tật toàn bộ vĩnh viễn cũng thay đổi theo tuổi và giới tính.
Tuổi | Nam | Nữ |
|---|---|---|
20 | 0,17 | 0,06 |
30 | 0,15 | 0,07 |
40 | 0,28 | 0,08 |
50 | 0,69 | 0,23 |
60 | 1,68 | 0,69 |
Các tỷ lệ này cũng được quy định cho mỗi 1.000 đồng số tiền bảo hiểm rủi ro. Tuổi càng cao, phí rủi ro thường có xu hướng tăng.
Điều này giải thích vì sao cùng một số tiền bảo hiểm nhưng hai người khác tuổi có thể có chi phí khác nhau.
8. Các khoản phí cần biết trước khi ký hợp đồng
Đây là phần cần đọc kỹ nhất trước khi tham gia Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định.
Quy tắc công bố rõ phí ban đầu, phí rủi ro, phí quản lý hợp đồng, phí quản lý quỹ và phí chấm dứt trước hạn. Bảo Việt Nhân Thọ
8.1. Phí ban đầu
Tỷ lệ phí ban đầu áp dụng trên Phí bảo hiểm cơ bản:
Năm đóng phí | Tỷ lệ phí ban đầu |
|---|---|
Năm 1 | 50% |
Năm 2 | 30% |
Năm 3–5 | 20% |
Năm 6–10 | 2% |
Từ năm 11 | 0% |
Phí bảo hiểm đóng thêm được miễn phí ban đầu theo Quy tắc hiện hành.
Điều này giải thích vì sao giá trị tài khoản những năm đầu có thể thấp hơn tổng tiền khách hàng đã đóng.
8.2. Phí quản lý hợp đồng
Theo Quy tắc, mức áp dụng trong năm 2024 là 28.000 đồng mỗi tháng. Mức này tăng tự động 1.000 đồng mỗi năm dương lịch, tối đa 70.000 đồng mỗi tháng.
Khi xem bảng minh họa, khách hàng nên đối chiếu mức thực tế đang áp dụng trên tài liệu được cấp.
8.3. Phí quản lý Quỹ liên kết chung
Phí quản lý quỹ không vượt quá 2%/năm trên giá trị Quỹ liên kết chung. Khoản phí này được khấu trừ trước khi xác định kết quả đầu tư của quỹ.
8.4. Phí chấm dứt hợp đồng trước hạn
Đối với Tài khoản Cơ bản:
Năm hợp đồng | Phí chấm dứt trước hạn |
|---|---|
Năm 1 | 100% phí cơ bản quy năm |
Năm 2 | 100% |
Năm 3 | 45% |
Năm 4 | 40% |
Năm 5 | 20% |
Từ năm 6 | 0% |
Tài khoản Đóng thêm được miễn khoản phí chấm dứt trước hạn này.
Tuy nhiên, miễn phí chấm dứt không có nghĩa mọi giao dịch rút tiền đều không ảnh hưởng tới quyền lợi khác.
8.5. Vì sao hủy hợp đồng sớm thường bất lợi?
Quy tắc chính thức cảnh báo việc dừng phí, giảm phí, rút tài khoản hoặc chấm dứt trong những năm đầu không có lợi. Nguyên nhân nằm ở cấu trúc phí và mục tiêu dài hạn của bảo hiểm liên kết chung.
Lời khuyên từ Bảo Hiểm Plus: Trước khi ký, hãy yêu cầu bảng minh họa giá trị hoàn lại tại năm 1, 2, 3, 5, 10 và thời điểm dự kiến nghỉ hưu.
9. Có được rút tiền từ An Tâm Hoạch Định không?
Khi hợp đồng đang hiệu lực và đã có Giá trị hoàn lại, bên mua có thể yêu cầu rút một phần Giá trị Tài khoản. Khoản rút trước tiên được lấy từ Tài khoản Đóng thêm.
Nếu số tiền yêu cầu lớn hơn tài khoản này, phần còn lại có thể tiếp tục từ Tài khoản Cơ bản.
9.1. Rút tiền có làm giảm quyền lợi không?
Có thể. Rút tiền làm giảm giá trị tài khoản và có thể ảnh hưởng khả năng duy trì hợp đồng.
Việc rút Tài khoản Cơ bản trong kỳ xét thưởng còn có thể khiến hợp đồng không đạt điều kiện nhận Thưởng duy trì. Trong bốn năm đầu, việc rút Tài khoản Cơ bản còn liên quan tới điều kiện đảm bảo duy trì hiệu lực sản phẩm.
Góc nhìn thực tế: Tính thanh khoản là lợi thế, nhưng không nên coi giá trị tài khoản như tài khoản chi tiêu ngắn hạn.
10. Minh họa chính thức: khách hàng 30 tuổi
Người mua bảo hiểm nhân thọ cần xem ví dụ cụ thể để hiểu phí và quyền lợi vận hành thế nào.
Brochure chính thức đưa ra trường hợp minh họa một khách hàng nữ 30 tuổi.
Phương án giả định gồm:
Nội dung | Minh họa |
|---|---|
Phí bảo hiểm cơ bản | 30 triệu đồng/năm |
Phí đóng thêm | 20 triệu đồng/năm |
Tổng phí minh họa | 50 triệu đồng/năm |
Thời hạn đóng phí dự kiến | 20 năm |
Số tiền bảo hiểm | 1 tỷ đồng |
Thời hạn bảo hiểm | Tới tuổi 90 |
Quyền lợi lựa chọn | Cơ bản |
Bảo Việt minh họa tổng phí 50 triệu đồng mỗi năm trong 20 năm.
Trong minh họa cũ, mức lãi suất 5,25% được sử dụng trước năm hợp đồng thứ 21.
Từ năm 21, giá trị được minh họa theo lãi suất cam kết tối thiểu.
10.1. Giá trị minh họa không phải cam kết
Brochure minh họa quỹ hưu trí khoảng 1,621 tỷ đồng tại tuổi 90 trong kịch bản nêu trên. Con số đó không phải số tiền mọi khách hàng chắc chắn nhận được.
Lãi suất dự kiến năm 2026 hiện được công bố ở mức 4,50%, thấp hơn mức 5,25% dùng trong minh họa nói trên.
Đây chính là lý do khách hàng phải yêu cầu bảng minh họa mới theo thời điểm tham gia.
10.2. Minh họa rủi ro
Brochure cũng minh họa khách hàng gặp tử vong hoặc TTTBVV ở tuổi 32. Trong kịch bản đó, quyền lợi minh họa là khoảng 1,066 tỷ đồng.
Đây là tình huống minh họa dựa trên giả định cụ thể. Nó không phải “mức chi trả mặc định” của sản phẩm.
11. Những trường hợp loại trừ cần đọc kỹ
Quy tắc An Tâm Hoạch Định quy định nhiều trường hợp loại trừ. Các nhóm đáng chú ý gồm tự tử trong hai năm đầu, hành vi cố ý và một số hoạt động nguy hiểm.
Quy tắc cũng đề cập một số hành vi vi phạm pháp luật, ma túy, chất kích thích và các rủi ro đặc biệt khác. Động đất, sóng thần, chiến tranh, khủng bố và một số sự kiện hạt nhân cũng nằm trong danh sách loại trừ.
Không nên rút gọn phần loại trừ thành câu “trừ trường hợp cố ý”. Người mua cần đọc Điều 5 trong Quy tắc chính thức và các loại trừ bổ sung sau thẩm định.
11.1. Kê khai sức khỏe có quan trọng không?
Rất quan trọng. Nghĩa vụ cung cấp thông tin là một phần của quá trình giao kết hợp đồng bảo hiểm. Khách hàng nên khai đầy đủ bệnh sử, điều trị, thuốc đang sử dụng và những thông tin được hỏi.
Không nên tự kết luận một bệnh “không đáng kể” rồi bỏ qua khai báo.
Lời khuyên từ Bảo Hiểm Plus: Nếu không chắc có cần khai một thông tin hay không, hãy khai và để doanh nghiệp bảo hiểm đánh giá.
12. Thời gian cân nhắc 21 ngày
Theo Điều 35 Luật Kinh doanh bảo hiểm, hợp đồng trên một năm có thời gian cân nhắc 21 ngày từ khi nhận hợp đồng.
Quy tắc An Tâm Hoạch Định cũng áp dụng thời hạn này. Nếu từ chối tiếp tục trong thời gian cân nhắc, hợp đồng được hủy theo quy định. Bảo Việt hoàn lại phí đã đóng, không có lãi, sau khi trừ phí kiểm tra sức khỏe nếu có.
12.1. Nên làm gì trong 21 ngày?
Đây không phải thời gian để “cất hợp đồng vào tủ”. Khách hàng nên kiểm tra:
Số tiền bảo hiểm.
Người thụ hưởng.
Phí cơ bản và phí đóng thêm.
Quyền lợi Cơ bản hay Vượt trội.
Giá trị hoàn lại từng năm.
Các loại phí.
Điều khoản loại trừ.
Sản phẩm bán kèm.
Thời hạn đóng phí.
Các giả định lãi suất.
Đây là thời điểm phù hợp để nhờ đơn vị tư vấn giải thích lại từng điểm chưa rõ.
13. Ai phù hợp với Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định?
Sản phẩm đáng cân nhắc với người muốn kết hợp bảo vệ và tích lũy trong kế hoạch dài hạn. Đặc biệt phù hợp khi khách hàng có dòng tiền ổn định và chấp nhận duy trì hợp đồng nhiều năm.
13.1. Người đang lập quỹ hưu trí
Thời hạn bảo hiểm tới tuổi 90 tạo không gian dài cho kế hoạch tích lũy. Tuy nhiên, giá trị tương lai phụ thuộc phí đóng, lãi suất và hoạt động của hợp đồng.
13.2. Gia đình có con nhỏ
Người trụ cột có thể sử dụng bảo hiểm để tạo nguồn tài chính dự phòng cho gia đình. Nếu mua cho trẻ nhỏ, cần đặc biệt lưu ý cơ chế điều chỉnh số tiền bảo hiểm trước bốn tuổi.
13.3. Người muốn linh hoạt tăng tích lũy
Phí đóng thêm có thể giúp tăng Tài khoản Đóng thêm. Khoản này hiện được miễn phí ban đầu theo Quy tắc sản phẩm.
13.4. Ai nên cân nhắc kỹ?
Người có thu nhập chưa ổn định nên thận trọng. Hợp đồng liên kết chung không phải lựa chọn phù hợp nếu mục tiêu là gửi tiền ngắn hạn hoặc rút vốn sớm.
Người chỉ quan tâm lợi suất đầu tư cũng nên so sánh với các công cụ tài chính khác. Bảo hiểm có chi phí bảo vệ và mục tiêu khác đầu tư thuần túy.
14. 7 lưu ý quan trọng người mua thường bỏ sót
Thứ nhất: tổng phí đóng không phải toàn bộ tiền được đưa vào đầu tư. Phí ban đầu và các khoản khấu trừ ảnh hưởng giá trị tài khoản.
Thứ hai: lãi suất 4,50% dự kiến năm 2026 không phải mức bảo đảm suốt hợp đồng. Lãi suất cam kết tối thiểu là một khái niệm khác.
Thứ ba: quyền lợi 25 tỷ đồng là mức tối đa công bố. Không phải mọi hợp đồng đều mặc định được 25 tỷ đồng.
Thứ tư: rút tiền có thể ảnh hưởng thưởng duy trì. Tính thanh khoản không phải hoàn toàn không có hệ quả.
Thứ năm: tạm ngừng phí sau bốn năm không đồng nghĩa hợp đồng không còn chi phí. Phí rủi ro và quản lý vẫn được khấu trừ.
Thứ sáu: trẻ dưới bốn tuổi có cơ chế điều chỉnh số tiền bảo hiểm. Đây là yếu tố rất quan trọng với gia đình mua cho trẻ.
Thứ bảy: giá trị hoàn lại khác Giá trị Tài khoản Hợp đồng. Khi chấm dứt sớm còn phải xem phí và khoản nợ liên quan.
15. Có nên tham gia Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định?
Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định đáng cân nhắc khi mục tiêu là bảo vệ kết hợp tích lũy dài hạn. Điểm mạnh nằm ở thời gian bảo vệ tới tuổi 90, cơ chế tài khoản linh hoạt và quyền lợi thưởng duy trì.
Khách hàng cũng có thể chọn Cơ bản hoặc Vượt trội tùy nhu cầu bảo vệ. Tuy nhiên, đây là một cam kết tài chính dài hạn.
Người mua phải hiểu phí ban đầu cao trong những năm đầu và chi phí rủi ro thay đổi theo tuổi. Đừng quyết định chỉ vì “lãi suất 5,25%”, “bảo vệ 25 tỷ” hoặc một bảng minh họa đẹp. Hãy nhìn đồng thời vào quyền lợi, chi phí, giá trị hoàn lại và khả năng duy trì phí.
16. Nhận tư vấn An Tâm Hoạch Định tại Bảo Hiểm Plus
Nếu đang cân nhắc Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định, điều quan trọng nhất là có một phương án phù hợp ngân sách.
Bảo Hiểm Plus hỗ trợ khách hàng tìm hiểu quyền lợi, biểu phí, điều khoản và các khoản loại trừ trước khi đưa ra quyết định. Khách hàng nên yêu cầu bảng minh họa cá nhân hóa theo tuổi, nhu cầu bảo vệ, ngân sách và thời hạn dự kiến.
Đồng thời, hãy đối chiếu mọi quyền lợi với tài liệu chính thức do Bảo Việt Nhân thọ phát hành.
Liên hệ Bảo Hiểm Plus:
Hotline tư vấn: 0915 373 569
Hỗ trợ phân tích quyền lợi và các khoản phí.
Hỗ trợ đọc bảng minh họa trước khi tham gia.
Hỗ trợ so sánh phương án Cơ bản và Vượt trội.
Hỗ trợ xác định mức phí phù hợp dòng tiền gia đình.
Đừng chọn bảo hiểm chỉ dựa vào mức phí. Hãy hiểu rõ tiền của bạn được phân bổ thế nào và gia đình được bảo vệ bao nhiêu. Liên hệ Bảo Hiểm Plus để nhận bảng minh họa An Tâm Hoạch Định và được phân tích từng quyền lợi trước khi quyết định.
Câu hỏi thường gặp về An Tâm Hoạch Định
Bảo Hiểm Liên Kết Chung An Tâm Hoạch Định của công ty nào?
Sản phẩm do Tổng Công ty Bảo Việt Nhân thọ cung cấp. Sản phẩm được Bộ Tài chính phê chuẩn theo Công văn 419/BTC-QLBH ngày 14/01/2025.
Lãi suất cam kết tối thiểu hoạt động như thế nào?
Dù thị trường tài chính biến động tiêu cực, doanh nghiệp bảo hiểm vẫn cam kết mức lãi suất sàn chi trả vào tài khoản hợp đồng theo tỷ lệ đã thỏa thuận tại quy tắc điều khoản.
Tôi có thể tạm dừng đóng phí mà hợp đồng vẫn có hiệu lực không?
Có. Sau thời gian đóng phí bắt buộc (thường là 3 hoặc 4 năm đầu), bạn có thể linh hoạt đóng phí hoặc tạm ngưng, miễn là Giá trị tài khoản còn đủ để khấu trừ các khoản phí quản lý và chi phí rủi ro hàng tháng.
Hợp đồng liên kết chung có thời gian cân nhắc không?
Theo Luật Kinh doanh bảo hiểm, khách hàng có 21 ngày cân nhắc kể từ ngày nhận bàn giao hợp đồng. Trong thời gian này, người tham gia có quyền từ chối tiếp tục và nhận lại toàn bộ phí đã đóng (trừ chi phí khám sức khỏe nếu có).
Quyền lợi thương tật toàn bộ vĩnh viễn tối đa bao nhiêu?
Brochure chính thức công bố mức quyền lợi lên đến 5 tỷ đồng. Quyền lợi cụ thể phải căn cứ Giấy chứng nhận bảo hiểm và Quy tắc sản phẩm.
Có được ngừng đóng phí sau bốn năm không?
Có thể yêu cầu tạm ngừng sau khi đã đóng đủ phí cơ bản của bốn năm đầu. Giá trị tài khoản vẫn phải đủ đáp ứng các khoản khấu trừ để duy trì hợp đồng.