Chi phí nằm viện, phẫu thuật và khám chữa bệnh có thể tạo áp lực tài chính lớn cho mỗi gia đình. Tuy nhiên, việc lựa chọn bảo hiểm sức khỏe phù hợp không đơn giản chỉ là tìm chương trình có hạn mức cao hoặc mức phí thấp.
Bảo hiểm sức khoẻ PVI Care là giải pháp bảo vệ tài chính trước những rủi ro y tế thuộc phạm vi hợp đồng. Sản phẩm do Tổng công ty Bảo hiểm PVI cung cấp, với quyền lợi điều trị nội trú, tai nạn và các lựa chọn bổ sung như ngoại trú, nha khoa, thai sản.
Bài viết của Bảo Hiểm Plus giúp bạn tìm hiểu quyền lợi, các chương trình, biểu phí, điều kiện tham gia và cách mua. Đồng thời, nội dung hướng dẫn sử dụng bảo lãnh viện phí, chuẩn bị hồ sơ bồi thường và lựa chọn phương án bảo vệ phù hợp.
1. Bảo Hiểm Sức Khỏe PVI Care Là Gì?
Bảo hiểm sức khoẻ PVI Care là tên gọi thường được sử dụng khi khách hàng tìm kiếm chương trình bảo hiểm chăm sóc sức khỏe của PVI. Trên website chính thức, doanh nghiệp giới thiệu sản phẩm dành cho cá nhân với tên Bảo hiểm Chăm sóc sức khỏe toàn diện, giúp hỗ trợ những chi phí y tế thuộc phạm vi bảo hiểm khi xảy ra ốm đau, bệnh tật hoặc tai nạn.
Khác với hình thức hỗ trợ tài chính không có hợp đồng ràng buộc, quyền lợi bảo hiểm được xác định theo chương trình, số tiền bảo hiểm và điều khoản đã thỏa thuận. Vì vậy, người tham gia cần hiểu rõ những khoản được chi trả, giới hạn trách nhiệm và các trường hợp loại trừ.
TÀI LIỆU, BẢNG GIÁ & ƯU ĐÃI MỚI NHẤT 2026
1.1. Giới thiệu sản phẩm bảo hiểm sức khỏe PVI Care
Bảo hiểm PVI Care thuộc nhóm bảo hiểm sức khỏe thương mại, được thiết kế nhằm hỗ trợ người tham gia trước các rủi ro liên quan đến sức khỏe. Những quyền lợi chính bao gồm bảo hiểm tai nạn cá nhân và chi phí điều trị nội trú do ốm đau, bệnh tật hoặc thương tật do tai nạn.
Ngoài quyền lợi chính, PVI cung cấp các lựa chọn bổ sung để khách hàng xây dựng chương trình phù hợp hơn với nhu cầu. Theo trang sản phẩm chính thức, những nhóm quyền lợi được giới thiệu bao gồm:
Tai nạn cá nhân: Bảo vệ trước rủi ro tử vong hoặc thương tật vĩnh viễn do tai nạn theo quy tắc.
Điều trị nội trú: Hỗ trợ chi phí nằm viện, điều trị và phẫu thuật thuộc phạm vi bảo hiểm.
Điều trị ngoại trú: Quyền lợi bổ sung liên quan đến khám bệnh, thuốc và các dịch vụ y tế hợp lệ.
Chăm sóc răng: Quyền lợi bổ sung theo danh mục và hạn mức được chấp thuận.
Thai sản: Quyền lợi bổ sung dành cho chương trình đủ điều kiện tham gia.
Tử vong do ốm đau, bệnh tật: Quyền lợi bổ sung theo số tiền và điều kiện bảo hiểm.
Khách hàng cần lưu ý rằng quyền lợi bổ sung không tự động có hiệu lực khi chỉ mua chương trình cơ bản. Những quyền lợi được bảo vệ phải thể hiện trong hợp đồng hoặc giấy chứng nhận bảo hiểm do PVI phát hành.
1.2. Bảo hiểm PVI Care do đơn vị nào cung cấp?
Tổng công ty Bảo hiểm PVI là doanh nghiệp cung cấp sản phẩm bảo hiểm và thực hiện trách nhiệm theo hợp đồng được phát hành. PVI cũng vận hành hệ thống dịch vụ chăm sóc khách hàng, hỗ trợ bảo lãnh viện phí và giải quyết yêu cầu bồi thường.
Tên PVI Care có thể xuất hiện trong tài liệu sản phẩm và dịch vụ bảo lãnh viện phí. Do đó, người mua cần xác định chính xác tên chương trình thay vì mặc định mọi hợp đồng mang tên PVI Care có quyền lợi giống nhau.
Khi tìm hiểu Bảo hiểm PVI, khách hàng nên kiểm tra tên sản phẩm, quy tắc áp dụng, bảng quyền lợi và đơn vị phát hành. Đây là những thông tin quan trọng để xác định trách nhiệm bảo hiểm khi phát sinh sự kiện.
1.3. PVI Care khác gì với bảo hiểm y tế?
Bảo hiểm y tế được triển khai theo quy định pháp luật Việt Nam, với quyền lợi và mức hưởng xác định theo chính sách hiện hành. Trong khi đó, PVI Care là bảo hiểm sức khỏe thương mại, có phạm vi và hạn mức được thỏa thuận trong hợp đồng.
Tiêu chí | Bảo hiểm y tế | Bảo hiểm PVI Care |
|---|---|---|
Cơ sở quyền lợi | Theo pháp luật về BHYT | Theo hợp đồng bảo hiểm PVI |
Phạm vi chi trả | Theo chính sách BHYT | Theo chương trình tham gia |
Điều kiện sử dụng | Theo quy định BHYT | Theo quy tắc và điều khoản |
Mức chi trả | Theo mức hưởng hợp lệ | Theo hạn mức và chi phí hợp lệ |
Cơ sở khám chữa bệnh | Theo cơ chế BHYT | Theo phạm vi hợp đồng và dịch vụ bảo lãnh |
Hai hình thức có cơ chế bảo vệ khác nhau và có thể hỗ trợ khách hàng trong những tình huống phù hợp. Tuy nhiên, việc có cả bảo hiểm y tế và PVI Care không đồng nghĩa mọi khoản viện phí đều được thanh toán toàn bộ.
Góc nhìn thực tế: Khách hàng nên xem PVI Care như một phương án bảo vệ tài chính bổ sung, không phải công cụ thay thế hoàn toàn bảo hiểm y tế. Giá trị thực tế phụ thuộc vào quyền lợi được mua, cơ sở điều trị và chi phí thuộc phạm vi bảo hiểm.
Đăng ký tư vấn
Gửi thông tin ngay để nhận tư vấn miễn phí, rõ quyền lợi và lựa chọn phương án phù hợp.
Thông tin của bạn được bảo mật và chỉ sử dụng cho mục đích tư vấn bảo hiểm.
2. Đối Tượng Và Điều Kiện Tham Gia Bảo Hiểm PVI Care
Bảo hiểm sức khỏe PVI Care có quy định cụ thể về độ tuổi, đối tượng và điều kiện nhận bảo hiểm. Theo Quy tắc Chăm sóc sức khỏe toàn diện ban hành kèm Quyết định 499/QĐ-PVIBH ngày 27/06/2025, người tham gia phải đáp ứng các điều kiện được doanh nghiệp quy định.
Việc nằm trong độ tuổi được nhận bảo hiểm chưa đồng nghĩa mọi hồ sơ đều được chấp thuận. Khách hàng còn phải đáp ứng những yêu cầu liên quan đến sức khỏe, thông tin kê khai và chương trình tham gia.
2.1. Độ tuổi tham gia bảo hiểm PVI Care
Theo quy tắc PVI năm 2025, đối tượng tham gia là công dân Việt Nam hoặc người nước ngoài cư trú tại Việt Nam, có độ tuổi từ 15 ngày tuổi đến 60 tuổi. Người đã tham gia bảo hiểm liên tục tại PVI từ năm 60 tuổi có thể tiếp tục tham gia đến 65 tuổi theo điều kiện quy tắc.
Khách hàng cần phân biệt điều kiện tham gia lần đầu và điều kiện tiếp tục bảo hiểm. Đối với người lớn tuổi, việc duy trì hợp đồng liên tục có thể ảnh hưởng đến khả năng tham gia những năm tiếp theo.
2.2. Điều kiện mua bảo hiểm PVI Care cho trẻ em
Trẻ dưới 18 tuổi chỉ được nhận bảo hiểm khi tham gia cùng hợp đồng với bố và/hoặc mẹ. Theo quy tắc, số tiền bảo hiểm của trẻ phải bằng hoặc thấp hơn số tiền bảo hiểm của bố hoặc mẹ cùng tham gia.
Đối với trẻ nhỏ, phụ huynh cần chú ý thời gian chờ và những giới hạn áp dụng riêng cho một số bệnh. Chẳng hạn, quy tắc năm 2025 quy định thời gian chờ 180 ngày đối với một số bệnh hô hấp ở trẻ từ 15 ngày tuổi đến 6 tuổi.
Lời khuyên: Gia đình nên tìm hiểu điều kiện dành riêng cho trẻ trước khi lựa chọn chương trình, đặc biệt nếu dự kiến sử dụng quyền lợi khám chữa bệnh thường xuyên. Không nên chỉ xem hạn mức nội trú mà bỏ qua những giới hạn theo bệnh và thời gian chờ.
2.3. Người có bệnh lý có được tham gia PVI Care không?
Theo quy tắc đã công bố, PVI không nhận bảo hiểm đối với một số trường hợp như người đang mắc bệnh tâm thần, bệnh phong hoặc ung thư. Quy định cũng đề cập người bị thương tật vĩnh viễn từ 50% trở lên và người đang trong thời gian điều trị bệnh hoặc thương tật.
Với những tình trạng sức khỏe khác, khách hàng cần cung cấp thông tin theo yêu cầu để PVI xem xét. Việc có bệnh sử không nên được đánh giá chỉ bằng tên bệnh, mà cần đối chiếu toàn bộ điều kiện nhận bảo hiểm.
Góc nhìn thực tế: Khách hàng nên kê khai trung thực bệnh sử và những thông tin sức khỏe được yêu cầu. Việc giấu thông tin có thể ảnh hưởng đến hiệu lực hợp đồng hoặc quyền lợi khi phát sinh yêu cầu bồi thường.
2.4. Thời hạn bảo hiểm và điều kiện tái tục
Theo Quyết định 499/QĐ-PVIBH, thời hạn của chương trình Chăm sóc sức khỏe toàn diện là một năm, tính từ ngày bắt đầu được ghi trong hợp đồng hoặc giấy chứng nhận. Thời điểm bảo hiểm có hiệu lực còn phụ thuộc điều kiện thanh toán và thời gian chờ tương ứng.
Khi tái tục, PVI có thể xem xét điều chỉnh chương trình, điều khoản, quyền lợi hoặc phí bảo hiểm. Vì vậy, khách hàng nên kiểm tra hợp đồng năm mới thay vì mặc định mọi điều kiện được giữ nguyên.
3. Quyền Lợi Bảo Hiểm Sức Khỏe PVI Care
Quyền lợi bảo hiểm là yếu tố quan trọng nhất khi lựa chọn chương trình chăm sóc sức khỏe. Hạn mức bảo hiểm lớn có thể mang lại phạm vi bảo vệ tài chính cao hơn, nhưng số tiền được chi trả còn phụ thuộc những giới hạn cụ thể.
Bảo hiểm sức khoẻ PVI Care có các nhóm quyền lợi chính liên quan đến tai nạn và điều trị nội trú. Những quyền lợi ngoại trú, nha khoa, thai sản và tử vong do bệnh được xem xét theo chương trình bổ sung.
3.1. Quyền lợi bảo hiểm tai nạn cá nhân
Bảo hiểm PVI quy định quyền lợi đối với tử vong hoặc thương tật toàn bộ vĩnh viễn do tai nạn. Trường hợp thương tật bộ phận vĩnh viễn được xem xét theo bảng tỷ lệ trả tiền bảo hiểm và số tiền bảo hiểm tương ứng.
Theo quy tắc năm 2025, quyền lợi tai nạn có phạm vi địa lý trên toàn thế giới, trong khi các quyền lợi sức khỏe khác có phạm vi tại Việt Nam. Đây là sự khác biệt quan trọng mà khách hàng thường bỏ qua khi đọc bảng quyền lợi.
Tuy nhiên, phạm vi tai nạn toàn thế giới không đồng nghĩa sản phẩm bảo vệ mọi chi phí điều trị bệnh ở nước ngoài. Khách hàng đi du lịch hoặc công tác quốc tế cần kiểm tra riêng nhu cầu bảo hiểm du lịch và y tế quốc tế.
3.2. Quyền lợi điều trị nội trú và phẫu thuật
Điều trị nội trú là một trong những quyền lợi cốt lõi của chương trình bảo hiểm sức khỏe PVI. Khi người được bảo hiểm phải nằm viện vì rủi ro thuộc phạm vi hợp đồng, PVI xem xét chi trả những chi phí y tế cần thiết và hợp lý.
Theo quy tắc, những khoản chi phí có thể được xem xét gồm tiền giường, thuốc, xét nghiệm, chẩn đoán hình ảnh và phẫu thuật. Ngoài ra, một số chương trình có giới hạn riêng cho điều trị trước nhập viện, sau xuất viện và các quyền lợi liên quan.
Điểm quan trọng là chi phí điều trị không chỉ chịu giới hạn bởi tổng hạn mức năm. Các khoản như tiền phòng, phẫu thuật hoặc thời gian nằm viện còn có thể chịu hạn mức phụ.
Ví dụ minh họa: Một khách hàng phát sinh hóa đơn nội trú 18 triệu đồng không mặc nhiên được PVI thanh toán toàn bộ. Số tiền thực tế còn phụ thuộc quyền lợi, giới hạn mỗi ngày, các khoản loại trừ và mức đồng chi trả nếu có.
Lời khuyên Bảo Hiểm Plus: Khi so sánh các chương trình PVI Care, nên kiểm tra tiền phòng mỗi ngày và giới hạn phẫu thuật trước khi xem tổng hạn mức. Đây là hai yếu tố có thể ảnh hưởng đáng kể đến số tiền khách hàng tự thanh toán.
3.3. Quyền lợi khám và điều trị ngoại trú
Quyền lợi ngoại trú hỗ trợ những trường hợp khám chữa bệnh không cần nhập viện điều trị nội trú. Theo chương trình được PVI công bố, đây là quyền lợi bổ sung và cần được lựa chọn khi tham gia.
Các chi phí có thể thuộc phạm vi bao gồm khám bệnh, thuốc điều trị, xét nghiệm và chẩn đoán hình ảnh theo chỉ định phù hợp. Tuy nhiên, việc chi trả phụ thuộc giới hạn mỗi lần khám, tổng hạn mức năm và những điều kiện liên quan.
Người tham gia cần phân biệt giữa hạn mức ngoại trú năm và hạn mức một lần điều trị. Một chương trình có tổng quyền lợi ngoại trú cao vẫn có thể giới hạn chi phí của từng lần khám.
Góc nhìn thực tế: Khách hàng thường xuyên khám ngoại trú nên đối chiếu phí bổ sung với nhu cầu sử dụng dự kiến. Người ít sử dụng dịch vụ này có thể ưu tiên chương trình nội trú phù hợp trước khi mở rộng quyền lợi.
3.4. Quyền lợi bảo hiểm chăm sóc răng
Chăm sóc răng là một quyền lợi bổ sung trong chương trình Chăm sóc sức khỏe toàn diện của PVI. Quyền lợi được xem xét theo danh mục điều trị, hạn mức và các điều kiện được ghi trong hợp đồng.
Không nên hiểu rằng việc mua bổ sung nha khoa đồng nghĩa mọi dịch vụ răng miệng đều được bảo hiểm. Những dịch vụ mang tính thẩm mỹ hoặc không đáp ứng điều kiện quy tắc có thể không thuộc trách nhiệm chi trả.
Trước khi sử dụng, khách hàng nên kiểm tra danh mục điều trị được bảo hiểm và cơ sở nha khoa phù hợp. Đồng thời, cần xem giới hạn chi phí mỗi lần và tổng hạn mức trong năm.
3.5. Quyền lợi bảo hiểm thai sản
Thai sản là quyền lợi được nhiều khách hàng quan tâm khi tìm hiểu bảo hiểm sức khỏe PVI Care. Theo bảng chương trình được công bố trên kênh phân phối PVI, quyền lợi này có thể được lựa chọn ở những chương trình đủ điều kiện.
Phạm vi thai sản liên quan đến sinh đẻ và các tình huống được quy định trong quy tắc bảo hiểm. Tuy nhiên, quyền lợi chỉ phát sinh khi đáp ứng điều kiện tham gia, thời điểm hiệu lực và thời gian chờ.
Theo Quyết định 499/QĐ-PVIBH, thời gian chờ đối với sinh đẻ là 365 ngày. Một số trường hợp liên quan đến thai sản có thời gian chờ riêng, vì vậy khách hàng cần kiểm tra đúng nhóm quyền lợi.
Góc nhìn thực tế: Gia đình có kế hoạch sinh con nên tìm hiểu bảo hiểm từ sớm, thay vì chờ đến khi mang thai mới đăng ký. Việc mua thêm quyền lợi thai sản không đồng nghĩa mọi chi phí sinh đẻ phát sinh sau đó đều được thanh toán.
3.6. Quyền lợi tử vong do ốm đau, bệnh tật
Ngoài quyền lợi tai nạn và chi phí y tế, PVI cung cấp lựa chọn bổ sung liên quan đến tử vong do ốm đau, bệnh tật. Quyền lợi này được xác định theo số tiền bảo hiểm và những điều kiện áp dụng.
Khác với chi phí khám chữa bệnh, quyền lợi tử vong có nguyên tắc xác định số tiền trả riêng. Khách hàng cần kiểm tra thời gian chờ, phạm vi bảo hiểm và trường hợp loại trừ trước khi tham gia.
4. Các Gói Bảo Hiểm PVI Care Và Bảng So Sánh Quyền Lợi
PVI Care được giới thiệu với nhiều chương trình có mức trách nhiệm khác nhau, giúp khách hàng lựa chọn theo nhu cầu và ngân sách. Tuy nhiên, một số tài liệu phân phối sử dụng tên chương trình khác nhau, nên cần xác định chính xác phiên bản bảng quyền lợi trước khi đăng ký.
4.1. Các chương trình bảo hiểm sức khỏe PVI Care
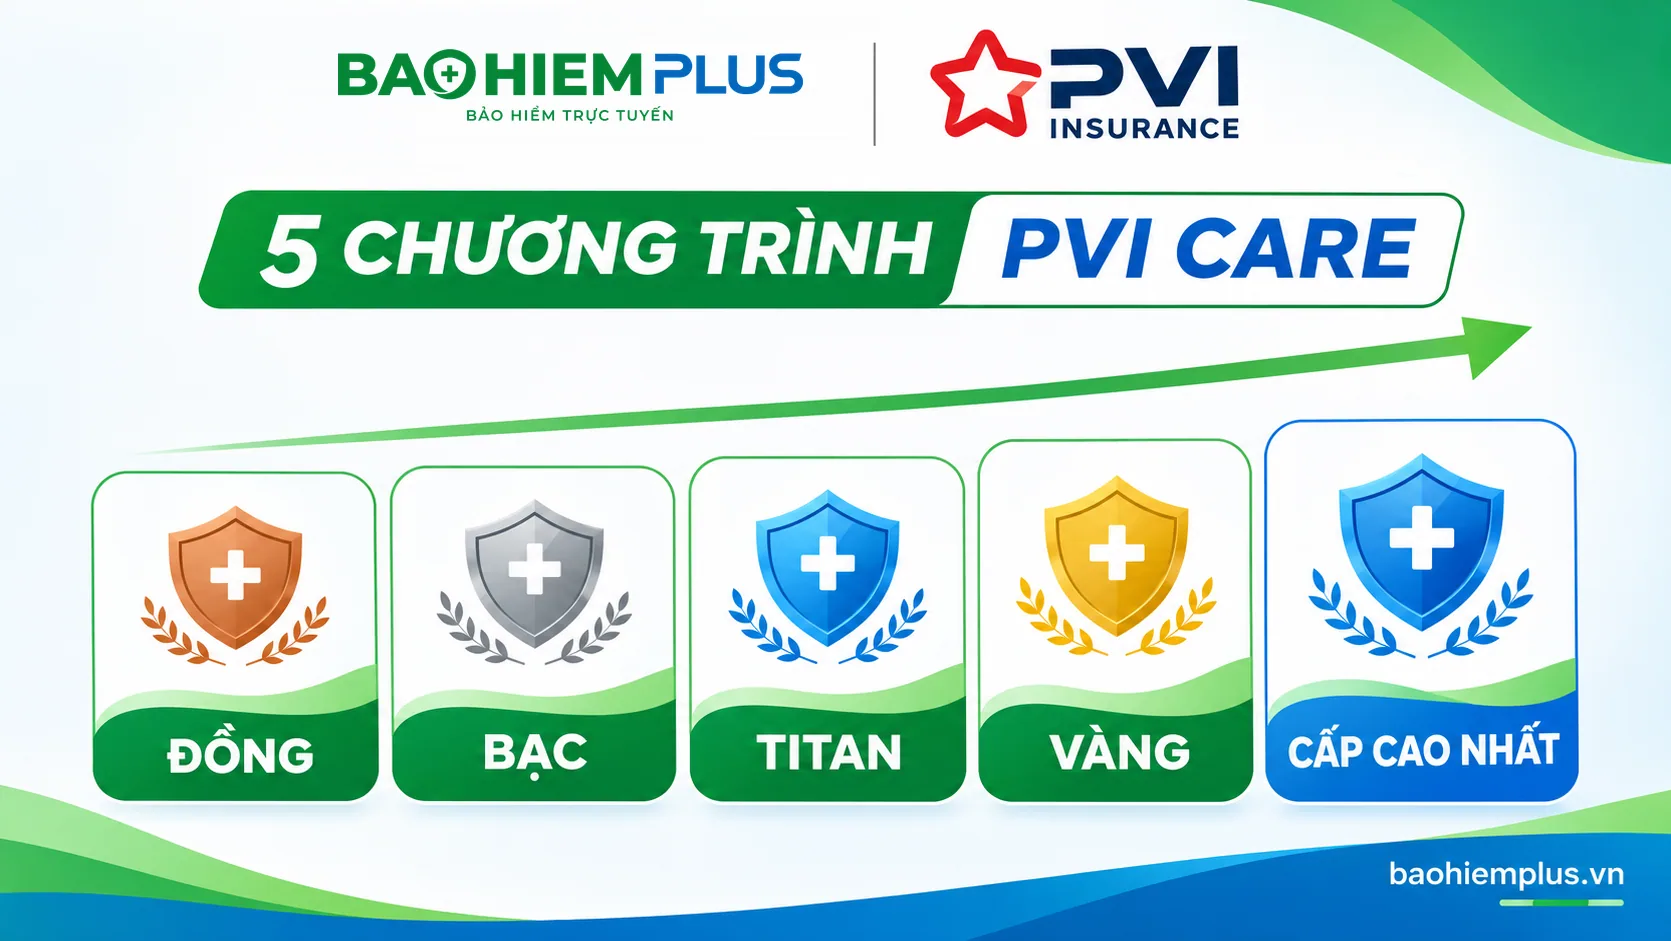
Tài liệu quyền lợi trên các kênh phân phối PVI giới thiệu năm cấp chương trình, gồm Đồng, Bạc, Titan, Vàng và cấp cao nhất. Cấp cao nhất được gọi là Kim Cương ở một phần tài liệu, trong khi một số bảng dùng tên Bạch kim.
Đây là điểm cần được xác nhận với PVI khi nhận báo giá. Người mua nên dựa vào mã chương trình và bảng quyền lợi cụ thể, thay vì chỉ căn cứ tên gói được giới thiệu.
4.2. Bảng so sánh hạn mức giữa các chương trình PVI Care
Dưới đây là bảng tổng hợp hạn mức được niêm yết tại kênh phân phối PVI Care, sử dụng để so sánh các chương trình. Các mức này cần được đối chiếu với bảng quyền lợi chính thức kèm hợp đồng tại thời điểm tham gia.
Quyền lợi | Đồng | Bạc | Titan | Vàng | Cấp cao nhất |
|---|---|---|---|---|---|
Tai nạn cá nhân | 100 triệu | 160 triệu | 200 triệu | 400 triệu | 600 triệu |
Điều trị nội trú/năm | 100 triệu | 160 triệu | 200 triệu | 400 triệu | 600 triệu |
Tiền phòng tối đa/ngày | 2,5 triệu | 4 triệu | 5 triệu | 10 triệu | 15 triệu |
Phẫu thuật tối đa/năm | 50 triệu | 80 triệu | 100 triệu | 200 triệu | 300 triệu |
Ngoại trú bổ sung/năm | 5 triệu | 8 triệu | 10 triệu | 16 triệu | 20 triệu |
Nha khoa bổ sung/năm | 1,5 triệu | 2,4 triệu | 3 triệu | 4,8 triệu | 6 triệu |
Thai sản bổ sung/năm | Không áp dụng | Không áp dụng | 10 triệu | 16 triệu | 20 triệu |
Nguồn tham khảo: Bảng quyền lợi bảo hiểm. Đơn vị: VNĐ. Quyền lợi bổ sung chỉ áp dụng khi được lựa chọn và chấp thuận. Cần xác nhận phiên bản bảng quyền lợi hiện hành trước khi sử dụng.
Bảng trên giúp khách hàng nhận biết mức trách nhiệm giữa các chương trình, nhưng không thể hiện toàn bộ giới hạn phụ. Chẳng hạn, khoản tiền nằm viện thực tế còn phụ thuộc số ngày, mức chi phí hợp lệ và các giới hạn khác.
4.3. Nên lựa chọn chương trình bảo hiểm PVI Care nào?
Việc lựa chọn chương trình không nên chỉ dựa trên mức trách nhiệm cao nhất. Khách hàng cần cân đối giữa khả năng tài chính, chi phí y tế dự kiến và mức rủi ro muốn được bảo vệ.
Người có ngân sách hạn chế có thể bắt đầu bằng việc xem xét các chương trình cơ bản. Người muốn hạn mức nội trú hoặc phẫu thuật cao hơn có thể so sánh những chương trình nâng cao.
Khi lựa chọn, nên ưu tiên các tiêu chí sau:
Nhu cầu điều trị: Chủ yếu cần nội trú hay thường xuyên sử dụng ngoại trú?
Cơ sở y tế: Chi phí thực tế tại bệnh viện thường sử dụng có phù hợp hạn mức không?
Ngân sách: Mức phí có thể duy trì trong những năm tiếp theo?
Quyền lợi bổ sung: Có thực sự cần nha khoa hoặc thai sản?
Điều kiện hợp đồng: Có thời gian chờ, đồng chi trả hoặc giới hạn đặc biệt nào?
Lời khuyên: Nên so sánh hai chương trình liền kề trên cùng nhóm quyền lợi và điều kiện. Phần phí tăng thêm chỉ có ý nghĩa khi đem lại giá trị bảo vệ phù hợp nhu cầu.
5. Biểu Phí Bảo Hiểm PVI Care Và Cách Tính Phí
Phí bảo hiểm sức khỏe PVI Care phụ thuộc độ tuổi, chương trình và những quyền lợi được lựa chọn. Mức phí cuối cùng được xác định trong báo giá hoặc hợp đồng được PVI chấp thuận, không nên chỉ căn cứ bảng giá được chia sẻ trên Internet.
Khách hàng cũng cần phân biệt phí chương trình chính với phí quyền lợi bổ sung. Một phương án có ngoại trú, nha khoa hoặc thai sản có thể có tổng phí khác đáng kể so với phương án chỉ tham gia quyền lợi chính.
5.1. Biểu phí bảo hiểm PVI Care theo độ tuổi
Bảng dưới đây trích các mức phí nội trú được niêm yết trên kênh phân phối PVI, giúp khách hàng tham khảo chênh lệch giữa chương trình và nhóm tuổi. Đây không phải bảng giá đã được xác nhận còn áp dụng tại ngày 27/10/2026.
Chương trình | 11–40 tuổi | 41–50 tuổi |
|---|---|---|
Đồng | 1.465.000 VNĐ | 1.609.000 VNĐ |
Bạc | 2.344.000 VNĐ | 2.575.000 VNĐ |
Titan | 2.786.000 VNĐ | 3.060.000 VNĐ |
Vàng | 4.996.000 VNĐ | 5.486.000 VNĐ |
Cấp cao nhất | 7.062.000 VNĐ | 7.754.000 VNĐ |
Đơn vị: VNĐ/người/năm. Bảng thể hiện phí quyền lợi chính theo nhóm tuổi, chưa bao gồm các quyền lợi bổ sung; cần xác nhận báo giá và tên chương trình hiện hành.
Biểu phí có thể thay đổi theo tài liệu áp dụng, kết quả thẩm định hoặc điều kiện hợp đồng. Vì vậy, khách hàng nên sử dụng bảng trên để tham khảo ngân sách, không xem là cam kết giá bán.
5.2. Phí bảo hiểm theo từng chương trình quyền lợi
Mỗi chương trình PVI Care có mức trách nhiệm riêng, tương ứng với biểu phí được quy định. Khi chuyển sang chương trình có hạn mức lớn hơn, khách hàng cần kiểm tra cả mức phí và những quyền lợi tăng thêm.
Không nên mặc định mức phí của chương trình cao hơn sẽ phù hợp với tất cả nhu cầu. Một người chủ yếu quan tâm đến nội trú có thể ưu tiên giới hạn phẫu thuật, trong khi người thường xuyên khám bệnh lại cần đánh giá quyền lợi ngoại trú.
5.3. Phí bổ sung ngoại trú, nha khoa và thai sản
Ngoại trú, nha khoa và thai sản là những lựa chọn có thể làm tăng tổng phí bảo hiểm. Mức phí tương ứng cần được xác định theo chương trình, nhóm tuổi và biểu phí được PVI áp dụng.
Ví dụ, khách hàng lựa chọn chương trình Đồng kèm ngoại trú cần xem đồng thời phí quyền lợi chính và phí ngoại trú. Không nên sử dụng riêng phí nội trú để giới thiệu tổng chi phí của phương án này.
Với quyền lợi thai sản, ngoài mức phí còn phải kiểm tra chương trình đủ điều kiện và thời gian chờ. Đây là những yếu tố ảnh hưởng trực tiếp đến khả năng sử dụng quyền lợi.
5.4. Những yếu tố ảnh hưởng đến phí bảo hiểm PVI Care
Phí bảo hiểm được xác định dựa trên biểu phí và điều kiện nhận bảo hiểm áp dụng cho từng hồ sơ. Khách hàng cần cung cấp thông tin chính xác để nhận được báo giá phù hợp.
Những yếu tố cần kiểm tra bao gồm độ tuổi, chương trình, quyền lợi bổ sung và các điều kiện thẩm định. Nếu PVI chấp thuận điều chỉnh hoặc thỏa thuận riêng, nội dung đó cần thể hiện rõ trong báo giá hoặc hợp đồng.
Góc nhìn thực tế: Một phương án có phí thấp chưa chắc mang lại hiệu quả tài chính tốt nếu các giới hạn quá thấp so với chi phí điều trị dự kiến. Khách hàng nên so sánh tổng phí với khả năng chi trả thực tế, thay vì chỉ chọn mức giá rẻ nhất.
6. Thời Gian Chờ Và Những Trường Hợp Loại Trừ PVI Care
Thời gian chờ và loại trừ là hai nội dung khách hàng cần tìm hiểu trước khi mua bảo hiểm. Đây là những điều kiện có thể ảnh hưởng trực tiếp đến việc PVI có trách nhiệm chi trả hay không.
Theo Quyết định 499/QĐ-PVIBH, từng nhóm quyền lợi có thời gian chờ riêng. Việc hợp đồng bắt đầu không đồng nghĩa tất cả quyền lợi được áp dụng ngay.
6.1. Thời gian chờ khi tham gia bảo hiểm PVI Care
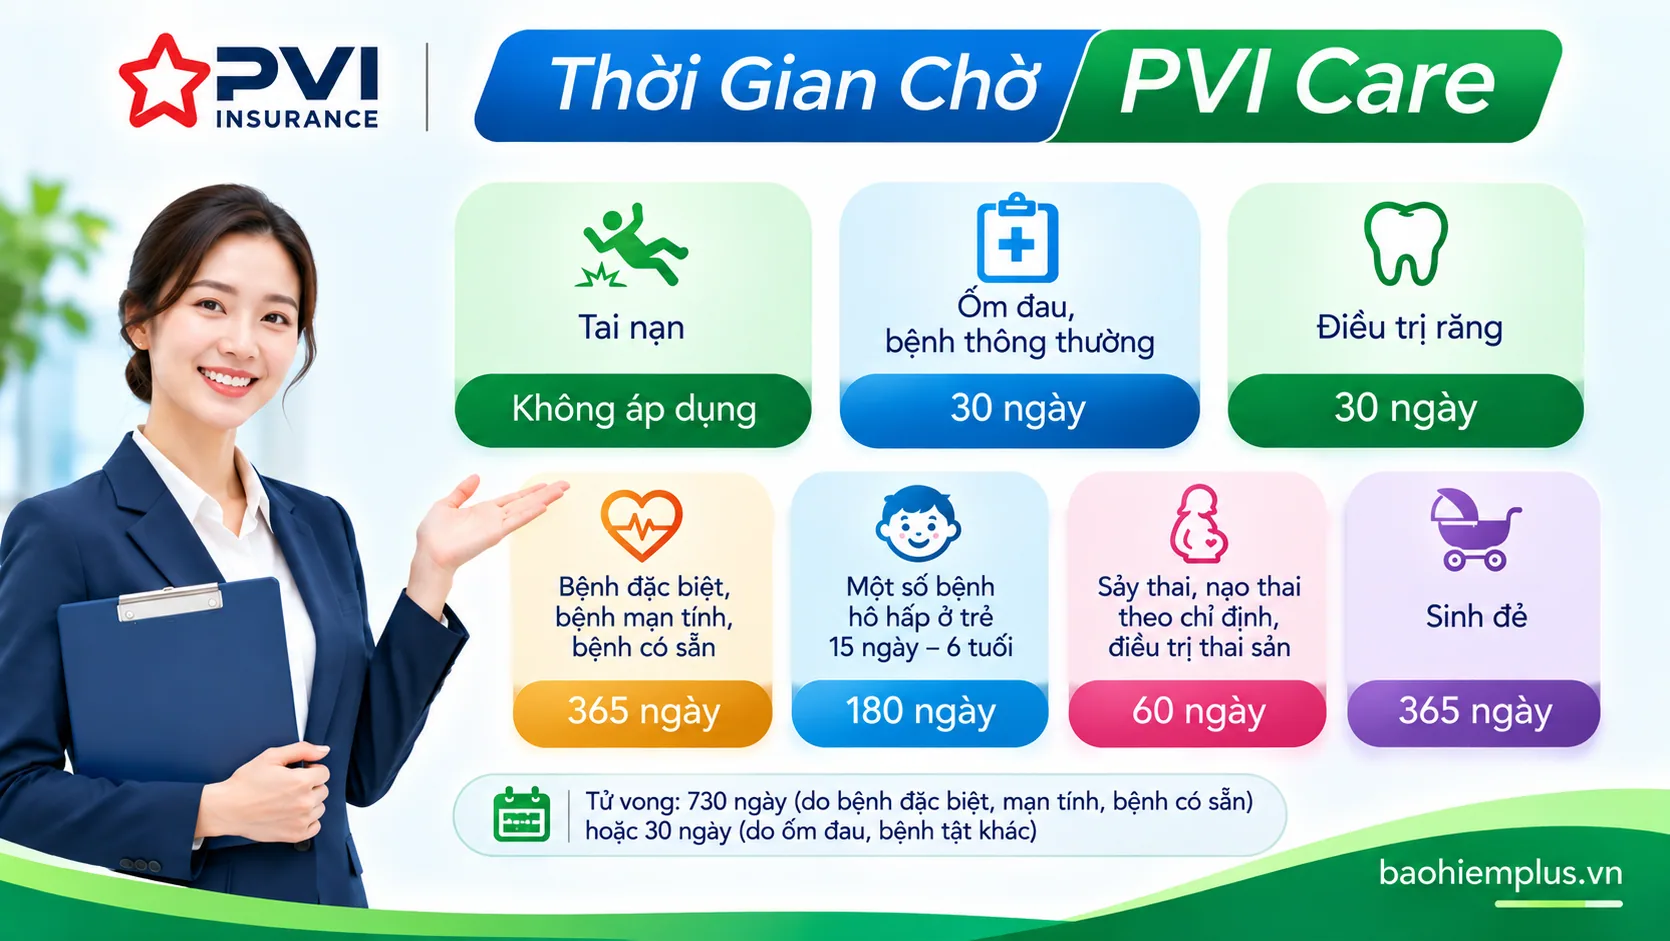
Thời gian chờ là khoảng thời gian mà quyền lợi chưa được bảo hiểm theo quy định tương ứng. Quy tắc Chăm sóc sức khỏe toàn diện PVI năm 2025 quy định các mốc như sau:
Nhóm quyền lợi hoặc rủi ro | Thời gian chờ |
|---|---|
Tai nạn | Không áp dụng |
Ốm đau, bệnh tật thông thường | 30 ngày |
Điều trị răng | 30 ngày |
Bệnh đặc biệt, bệnh mạn tính, bệnh có sẵn | 365 ngày |
Một số bệnh hô hấp ở trẻ 15 ngày đến 6 tuổi | 180 ngày |
Sảy thai, nạo thai theo chỉ định, điều trị thai sản | 60 ngày |
Sinh đẻ | 365 ngày |
Tử vong do bệnh đặc biệt, mạn tính, bệnh có sẵn | 730 ngày |
Tử vong do ốm đau, bệnh tật khác | 30 ngày |
Nguồn: Quy tắc Chăm sóc sức khỏe toàn diện, Quyết định 499/QĐ-PVIBH ngày 27/06/2025, hiệu lực từ 01/07/2025. Các mốc áp dụng theo điều kiện quy tắc và hợp đồng liên quan.
Khách hàng cần lưu ý thời gian chờ có thể được xử lý khác nhau đối với trường hợp tham gia liên tục hoặc nâng quyền lợi. Vì vậy, khi tái tục bảo hiểm, cần kiểm tra điều kiện duy trì và phần quyền lợi được bổ sung.
6.2. Bệnh có sẵn và bệnh đặc biệt được xử lý thế nào?
Bệnh có sẵn và bệnh đặc biệt được quy định riêng trong hợp đồng bảo hiểm sức khỏe. Người tham gia cần kê khai đầy đủ và hiểu rõ điều kiện nhận bảo hiểm trước khi đăng ký.
Theo quy tắc PVI năm 2025, nhóm bệnh đặc biệt, bệnh mạn tính và bệnh có sẵn có thời gian chờ 365 ngày. Tuy nhiên, điều đó không có nghĩa mọi bệnh có sẵn đều đương nhiên được bảo hiểm sau khi hết thời gian chờ.
Việc chi trả vẫn phải đáp ứng phạm vi, điều kiện nhận bảo hiểm và các quy định loại trừ. Khách hàng có bệnh sử nên đề nghị xác nhận bằng văn bản về những điều kiện áp dụng cho hồ sơ.
6.3. Những trường hợp PVI Care không chi trả
Quy tắc Chăm sóc sức khỏe toàn diện quy định những trường hợp PVI không chịu trách nhiệm bảo hiểm. Một số nhóm loại trừ có thể liên quan đến điều trị thẩm mỹ, khám sức khỏe định kỳ hoặc những dịch vụ không thuộc phạm vi bảo hiểm.
Ngoài ra, việc điều trị tại cơ sở không đáp ứng điều kiện hoặc sử dụng phương pháp không phù hợp quy tắc cũng có thể ảnh hưởng đến trách nhiệm chi trả. Khách hàng cần đọc đầy đủ phần loại trừ, thay vì chỉ tham khảo danh sách tóm tắt.
Lời khuyên Bảo Hiểm Plus: Trước khi thực hiện một dịch vụ y tế có chi phí lớn, nên kiểm tra phạm vi với PVI nếu chưa rõ. Điều này giúp hạn chế việc hiểu nhầm giữa dịch vụ được bệnh viện cung cấp và chi phí được bảo hiểm chấp thuận.
6.4. Những lưu ý khi tái tục hoặc nâng quyền lợi bảo hiểm
Việc tái tục liên tục có thể ảnh hưởng đến cách áp dụng thời gian chờ theo quy tắc. Tuy nhiên, khi tăng số tiền bảo hiểm hoặc bổ sung quyền lợi, phần tăng thêm có thể phải áp dụng thời gian chờ mới.
Do đó, khách hàng không nên mặc định việc đã tham gia nhiều năm sẽ giúp mọi quyền lợi nâng cấp được áp dụng ngay. Trước khi thay đổi chương trình, cần kiểm tra điều kiện được PVI chấp thuận và thời điểm hiệu lực.
7. Danh Sách Bệnh Viện Bảo Lãnh Viện Phí PVI Care
Bảo lãnh viện phí là dịch vụ được nhiều khách hàng quan tâm khi lựa chọn bảo hiểm sức khỏe. Thay vì phải thanh toán toàn bộ chi phí rồi nộp hồ sơ, khách hàng có thể được PVI xác nhận bảo lãnh phần chi phí thuộc phạm vi hợp đồng.
Tuy nhiên, việc bệnh viện nằm trong danh sách hợp tác không đồng nghĩa mọi dịch vụ đều được bảo lãnh. Quyền lợi còn phụ thuộc chương trình tham gia, loại hình khám chữa bệnh và những điều kiện áp dụng.
7.1. Bảo lãnh viện phí PVI Care là gì?
Bảo lãnh viện phí là hình thức PVI xem xét thanh toán trực tiếp những chi phí y tế hợp lệ tại cơ sở y tế hợp tác. Dịch vụ giúp khách hàng giảm số tiền cần tạm ứng hoặc thanh toán đối với phần đã được xác nhận bảo lãnh.
Những khoản vượt hạn mức, ngoài phạm vi hoặc chưa được chấp thuận vẫn có thể do khách hàng tự thanh toán. Vì vậy, cần phân biệt rõ bảo lãnh viện phí với cam kết thanh toán toàn bộ hóa đơn.
7.2. Cách tra cứu bệnh viện bảo lãnh PVI Care
PVI công bố danh sách cơ sở y tế hợp tác trên hệ thống PVI Care. Danh sách cập nhật ngày 22/09/2026 thể hiện thông tin bệnh viện, phòng khám, loại hình bảo lãnh và các lưu ý liên quan.
Khách hàng có thể tra cứu tại Danh sách bệnh viện bảo lãnh viện phí PVI Care. Khi tìm kiếm, nên kiểm tra địa chỉ, dịch vụ nội trú, ngoại trú, nha khoa và giờ tiếp nhận bảo lãnh.
Góc nhìn thực tế: Nên kiểm tra mạng lưới bệnh viện trước khi mua bảo hiểm, đặc biệt nếu gia đình thường sử dụng một cơ sở y tế nhất định. Một chương trình có hạn mức cao vẫn có thể chưa phù hợp nếu dịch vụ bảo lãnh không đáp ứng nhu cầu thực tế.
7.3. Hướng dẫn sử dụng thẻ PVI Care khi khám chữa bệnh
Theo hướng dẫn của PVI Care, khách hàng có thể xuất trình thẻ bảo hiểm, thẻ điện tử hoặc mã QR trên ứng dụng My PVI. Người được bảo hiểm cũng cần cung cấp giấy tờ định danh phù hợp theo yêu cầu cơ sở y tế.
Đối với bảo lãnh nội trú, PVI hướng dẫn xuất trình giấy tờ trong vòng 24 giờ sau khi nhập viện. Quy trình sử dụng thông thường bao gồm:
Kiểm tra cơ sở y tế và loại hình bảo lãnh.
Xuất trình thẻ bảo hiểm cùng giấy tờ định danh.
Thực hiện khám hoặc điều trị theo hướng dẫn.
Chờ xác nhận chi phí được bảo lãnh.
Thanh toán phần ngoài phạm vi hoặc phải tự chi trả nếu có.
Một số cơ sở y tế có thể yêu cầu đặt cọc hoặc thu phụ phí bảo lãnh theo lưu ý được PVI công bố. Khách hàng nên xác nhận thông tin trước khi sử dụng dịch vụ.
7.4. Trường hợp nào phải thanh toán trước rồi yêu cầu bồi thường?
Theo lưu ý trên hệ thống PVI Care, dịch vụ khám ngoại trú liên quan đến tai nạn không thuộc trường hợp bảo lãnh trực tiếp. Chi phí khám cấp cứu cũng được hướng dẫn thanh toán trước và gửi hồ sơ để PVI xem xét sau.
Điều này không đồng nghĩa những chi phí đó chắc chắn bị từ chối bảo hiểm. Trách nhiệm chi trả được xác định sau khi PVI kiểm tra hồ sơ, phạm vi quyền lợi và điều khoản hợp đồng.
8. Quy Trình Và Hồ Sơ Bồi Thường Bảo Hiểm PVI Care
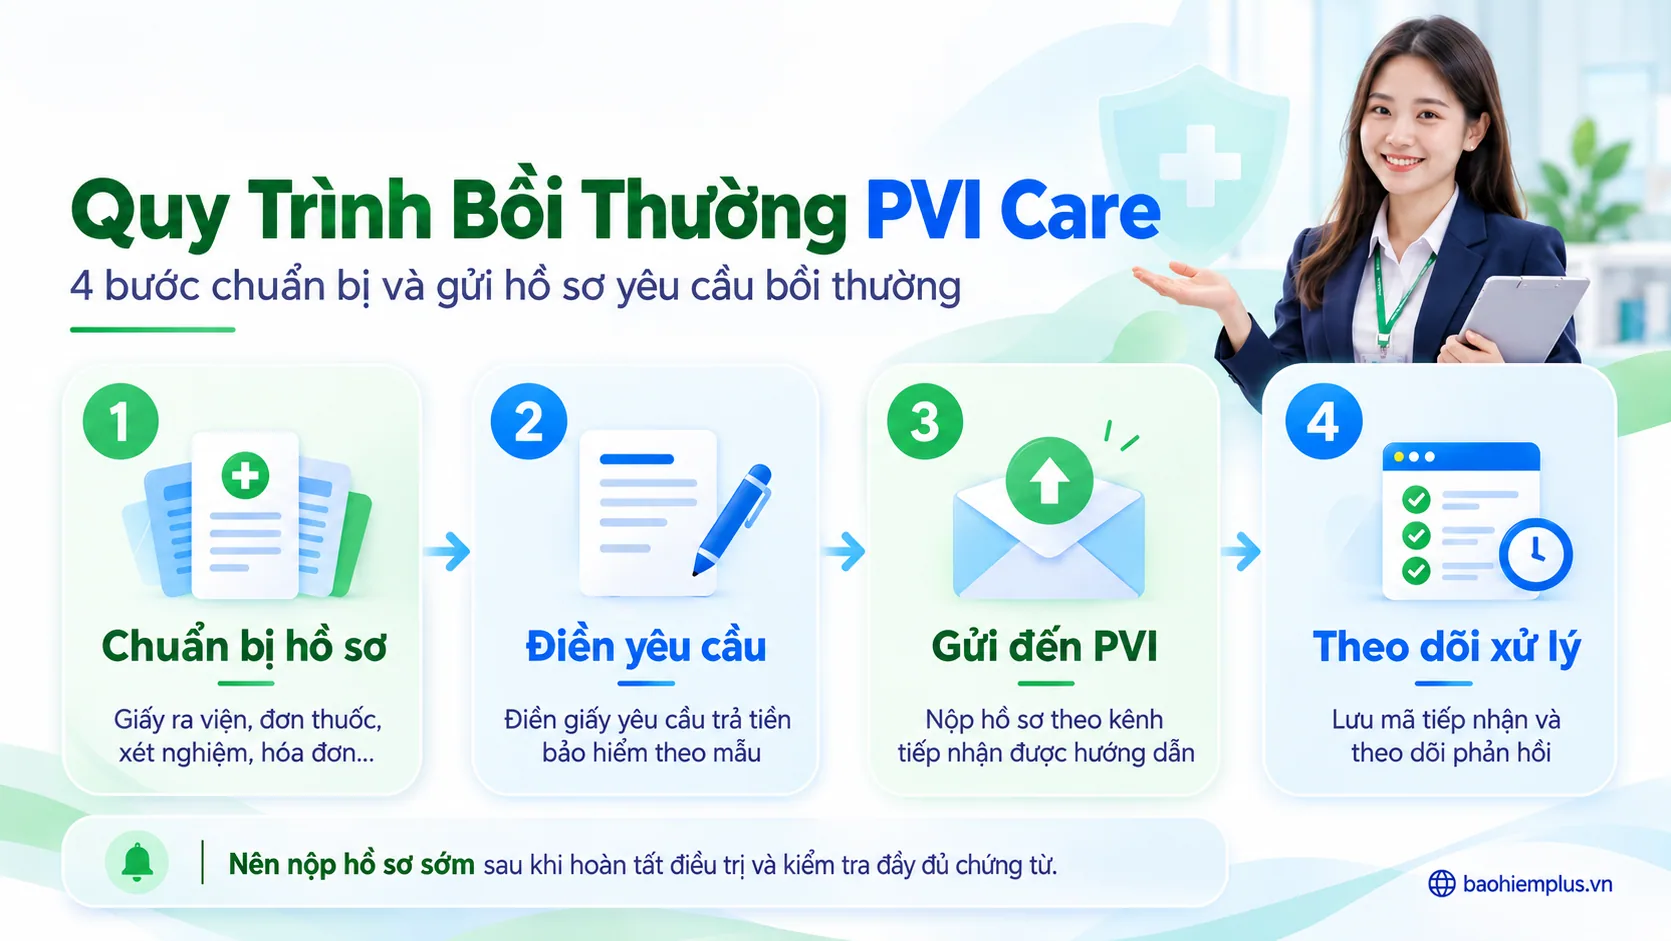
Khi phát sinh chi phí khám chữa bệnh, khách hàng cần ưu tiên điều trị và giữ lại chứng từ y tế. Hồ sơ đầy đủ giúp PVI có cơ sở xem xét yêu cầu bồi thường và hạn chế việc bổ sung nhiều lần.
Tùy trường hợp, khách hàng có thể sử dụng bảo lãnh viện phí hoặc tự thanh toán rồi yêu cầu hoàn trả phần chi phí thuộc phạm vi bảo hiểm.
8.1. Cần làm gì khi phát sinh chi phí khám chữa bệnh?
Nếu điều trị tại cơ sở có bảo lãnh, khách hàng nên thông báo thông tin bảo hiểm khi làm thủ tục tiếp nhận. Bộ phận bảo hiểm của cơ sở y tế sẽ hướng dẫn cách xác nhận quyền lợi tương ứng.
Nếu không sử dụng bảo lãnh, người bệnh nên lưu giữ giấy ra viện, đơn thuốc, kết quả xét nghiệm và hóa đơn hợp lệ. Những thông tin trên chứng từ cần thống nhất với hồ sơ điều trị và người được bảo hiểm.
8.2. Hồ sơ yêu cầu bồi thường PVI Care cần những gì?
Theo phần thủ tục trả tiền bảo hiểm của Quyết định 499/QĐ-PVIBH, hồ sơ yêu cầu phụ thuộc loại sự kiện và phương thức điều trị. Những chứng từ thường cần chuẩn bị gồm:
Giấy yêu cầu trả tiền bảo hiểm theo mẫu PVI.
Giấy ra viện hoặc phiếu điều trị nội trú.
Giấy khám bệnh, sổ khám bệnh và đơn thuốc.
Kết quả xét nghiệm hoặc chẩn đoán hình ảnh liên quan.
Hồ sơ phẫu thuật nếu phát sinh.
Hóa đơn chi phí điều trị hợp lệ.
Giấy tờ liên quan đến tai nạn nếu có.
Những tài liệu bổ sung được PVI yêu cầu phù hợp với trường hợp cụ thể.
PVI có thể yêu cầu làm rõ chứng từ để xác định trách nhiệm bảo hiểm. Vì vậy, khách hàng nên kiểm tra hồ sơ ngay sau khi kết thúc điều trị, tránh thất lạc giấy tờ.
8.3. Hướng dẫn gửi hồ sơ yêu cầu bồi thường
Sau khi chuẩn bị đầy đủ chứng từ, khách hàng điền giấy yêu cầu theo mẫu và gửi đến kênh tiếp nhận được PVI hướng dẫn. Nên lưu lại thông tin gửi hồ sơ, mã tiếp nhận nếu có và những trao đổi liên quan.
Theo Quyết định 499/QĐ-PVIBH, thời hạn yêu cầu trả tiền bảo hiểm là một năm kể từ ngày xảy ra sự kiện bảo hiểm, với những quy định về trường hợp bất khả kháng hoặc trở ngại khách quan. Riêng trường hợp tử vong có yêu cầu thông báo bằng văn bản trong vòng 30 ngày theo quy tắc.
Khách hàng cần phân biệt thời hạn yêu cầu bồi thường trong quy tắc với thời hạn gửi chứng từ theo hướng dẫn nghiệp vụ. Để hạn chế rủi ro, nên nộp hồ sơ sớm sau khi hoàn tất điều trị.
8.4. Theo dõi kết quả và nhận tiền bồi thường
Theo quy tắc năm 2025, PVI có trách nhiệm xem xét, giải quyết và trả tiền bảo hiểm trong vòng 15 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ, trừ trường hợp có thỏa thuận khác bằng văn bản.
Thời hạn này không tính mặc nhiên từ ngày người bệnh xuất viện hoặc ngày bắt đầu gửi hồ sơ. Vì vậy, khách hàng nên theo dõi việc PVI xác nhận hồ sơ đã đầy đủ hay chưa.
Nếu cần hỗ trợ, khách hàng có thể liên hệ tổng đài PVI 1900 54 54 58 để được hướng dẫn theo quy trình hiện hành.
Lời khuyên Bảo Hiểm Plus: Nên lưu bản điện tử của toàn bộ chứng từ và hóa đơn. Việc quản lý hồ sơ theo từng đợt điều trị sẽ thuận tiện hơn khi cần bổ sung hoặc đối chiếu quyền lợi.
9. Kinh Nghiệm Lựa Chọn Bảo Hiểm PVI Care Phù Hợp
Một chương trình bảo hiểm phù hợp cần đáp ứng nhu cầu bảo vệ và khả năng tài chính của người tham gia. Việc lựa chọn nên dựa trên rủi ro y tế cần ưu tiên, thay vì chỉ so sánh tên gói và mức phí quảng cáo.
9.1. Lựa chọn PVI Care cho người độc thân
Người độc thân có thể ưu tiên quyền lợi nội trú, phẫu thuật và tai nạn để bảo vệ trước những chi phí điều trị lớn. Nếu có nhu cầu khám chữa bệnh thường xuyên, cần cân nhắc thêm quyền lợi ngoại trú.
Ví dụ, người làm việc văn phòng có ngân sách bảo hiểm cố định nên xác định số tiền có thể duy trì mỗi năm. Sau đó, lựa chọn chương trình phù hợp với cơ sở y tế thường sử dụng và khả năng tự chi trả.
9.2. Lựa chọn PVI Care cho gia đình có trẻ nhỏ
Gia đình có trẻ nhỏ nên chú ý điều kiện tham gia cùng bố hoặc mẹ, thời gian chờ và phạm vi bảo hiểm đối với những bệnh thường gặp ở trẻ. Đây là những nội dung quan trọng không thể đánh giá chỉ qua tổng hạn mức năm.
Nếu trẻ thường xuyên khám ngoại trú, phụ huynh có thể xem xét quyền lợi bổ sung tương ứng. Tuy nhiên, cần so sánh phí với hạn mức mỗi lần khám và những quy định riêng của chương trình.
9.3. Khi nào nên mua thêm ngoại trú, nha khoa hoặc thai sản?
Ngoại trú phù hợp với khách hàng dự kiến sử dụng dịch vụ khám chữa bệnh thường xuyên. Nha khoa có thể được cân nhắc khi nhu cầu điều trị nằm trong danh mục được bảo hiểm và hạn mức đáp ứng chi phí dự kiến.
Đối với thai sản, thời điểm tham gia và điều kiện chờ là hai yếu tố đặc biệt quan trọng. Khách hàng nên lên kế hoạch sớm và yêu cầu xác nhận rõ quyền lợi trước khi quyết định.
Góc nhìn thực tế: Không nên mua thêm mọi quyền lợi chỉ để cảm thấy được bảo vệ toàn diện hơn. Mỗi khoản phí bổ sung cần được đối chiếu với nhu cầu sử dụng và giới hạn trách nhiệm thực tế.
9.4. Những điều cần kiểm tra trước khi ký hợp đồng
Trước khi thanh toán, khách hàng nên kiểm tra đầy đủ thông tin chương trình và những điều kiện quan trọng. Một hợp đồng minh bạch cần giúp người mua xác định rõ quyền lợi, phí và trách nhiệm của các bên.
Những nội dung nên kiểm tra gồm:
Tên sản phẩm và mã chương trình.
Quy tắc, bảng quyền lợi và phiên bản áp dụng.
Hạn mức chính, hạn mức phụ và đồng chi trả.
Thời gian chờ và điều khoản loại trừ.
Phí bảo hiểm, ngày bắt đầu và kết thúc.
Điều kiện bảo lãnh viện phí và thủ tục bồi thường.
Thông tin người được bảo hiểm và đơn vị phát hành.
Khách hàng có thể tham khảo thêm các sản phẩm bảo hiểm sức khoẻ để có cơ sở so sánh. Việc hiểu rõ sản phẩm trước khi tham gia sẽ giúp hạn chế những kỳ vọng không phù hợp với hợp đồng.
10. Hướng Dẫn Mua Bảo Hiểm Sức Khỏe PVI Care
Việc mua bảo hiểm sức khỏe PVI Care cần thực hiện thông qua quy trình tư vấn, kê khai và chấp thuận bảo hiểm. Khách hàng nên lựa chọn kênh cung cấp thông tin rõ ràng, có khả năng hỗ trợ đối chiếu quyền lợi và hướng dẫn sử dụng hợp đồng.
10.1. Chuẩn bị thông tin và xác định nhu cầu bảo hiểm
Trước khi yêu cầu báo giá, khách hàng cần xác định người tham gia, độ tuổi, nhu cầu bảo vệ và ngân sách dự kiến. Ngoài ra, nên chuẩn bị những thông tin sức khỏe cần kê khai theo yêu cầu của PVI.
Nếu mua bảo hiểm cho trẻ em, cần cung cấp thông tin bố hoặc mẹ tham gia cùng theo điều kiện chương trình. Khách hàng cũng nên xác định trước những bệnh viện thường sử dụng để kiểm tra dịch vụ bảo lãnh.
10.2. Nhận tư vấn, báo phí và lựa chọn chương trình
Sau khi cung cấp thông tin, khách hàng có thể nhận tư vấn và báo phí theo chương trình phù hợp. Bảng báo giá cần thể hiện quyền lợi chính, quyền lợi bổ sung, phí tương ứng và những điều kiện quan trọng.
Khi so sánh hai chương trình, nên sử dụng cùng nhóm tuổi và cấu hình quyền lợi. Điều này giúp đánh giá chính xác chênh lệch phí, thay vì so sánh những phương án có phạm vi bảo hiểm khác nhau.
10.3. Kê khai thông tin và hoàn tất thủ tục
Khách hàng thực hiện kê khai thông tin theo biểu mẫu hoặc quy trình được hướng dẫn. Những thông tin về sức khỏe, nhân thân và các vấn đề liên quan cần được cung cấp đầy đủ, trung thực.
PVI xem xét hồ sơ và chấp thuận bảo hiểm theo quy tắc áp dụng. Việc nhận báo phí hoặc gửi yêu cầu chưa mặc nhiên xác nhận hợp đồng đã có hiệu lực.
Khách hàng chỉ nên thực hiện thanh toán qua kênh hợp lệ đã được xác nhận. Đồng thời, cần kiểm tra thông tin người thụ hưởng hoặc bên mua bảo hiểm nếu có.
10.4. Kiểm tra giấy chứng nhận và thời điểm hiệu lực
Sau khi hoàn tất thủ tục và được chấp thuận, khách hàng cần kiểm tra giấy chứng nhận hoặc hợp đồng bảo hiểm. Những thông tin quan trọng gồm họ tên, ngày sinh, chương trình, thời hạn, số tiền bảo hiểm và các quyền lợi bổ sung.
Đặc biệt, cần đối chiếu ngày hiệu lực với thời gian chờ của từng quyền lợi. Đây là cách hạn chế nhầm lẫn khi phát sinh sự kiện bảo hiểm trong giai đoạn đầu hợp đồng.
Lời khuyên từ Bảo Hiểm Plus: Nên lưu hợp đồng, bảng quyền lợi, quy tắc và chứng từ thanh toán trong cùng một thư mục. Việc này giúp khách hàng thuận tiện tra cứu và chuẩn bị hồ sơ khi cần sử dụng bảo hiểm.
Kết Luận: Có Nên Mua Bảo Hiểm Sức Khỏe PVI Care?
Bảo hiểm sức khoẻ PVI Care là phương án đáng cân nhắc đối với cá nhân và gia đình muốn chủ động hơn trước những chi phí y tế thuộc phạm vi bảo hiểm. Sản phẩm có nhiều chương trình với hạn mức và quyền lợi bổ sung khác nhau, giúp khách hàng lựa chọn theo nhu cầu và khả năng tài chính.
Tuy nhiên, quyết định mua không nên chỉ dựa trên phí hoặc tổng hạn mức bảo hiểm. Người tham gia cần hiểu rõ quyền lợi, thời gian chờ, điều kiện nhận bảo hiểm, loại trừ và quy trình bồi thường.
Nếu đang tìm kiếm phương án bảo vệ sức khỏe phù hợp, khách hàng có thể liên hệ Bảo Hiểm Plus để tìm hiểu và đối chiếu các chương trình bảo hiểm PVI.
Hãy liên hệ Bảo Hiểm Plus để được hỗ trợ tìm hiểu quyền lợi, so sánh chương trình và nhận báo phí bảo hiểm PVI Care phù hợp. Việc lựa chọn minh bạch ngay từ đầu giúp bạn chủ động ngân sách và hiểu rõ trách nhiệm bảo hiểm khi cần sử dụng.
Tài liệu tham khảo:
Câu Hỏi Thường Gặp Về Bảo Hiểm PVI Care
Bảo hiểm PVI Care là bảo hiểm gì?
PVI Care là tên gọi thường gặp khi khách hàng tìm kiếm bảo hiểm sức khỏe và dịch vụ hỗ trợ của PVI. Sản phẩm Chăm sóc sức khỏe toàn diện có quyền lợi tai nạn, nội trú và các lựa chọn bổ sung theo chương trình được chấp thuận.
Bảo hiểm PVI Care có bao nhiêu chương trình?
Các tài liệu phân phối PVI giới thiệu năm cấp chương trình với hạn mức khác nhau. Khách hàng nên kiểm tra đúng tên và mã chương trình trong bảng quyền lợi được PVI áp dụng tại thời điểm tham gia.
Phí bảo hiểm PVI Care bao nhiêu tiền một năm?
Phí bảo hiểm phụ thuộc độ tuổi, chương trình và quyền lợi bổ sung. Khách hàng cần nhận báo giá hiện hành để xác định chính xác tổng phí phải thanh toán, thay vì chỉ căn cứ mức phí tham khảo trên Internet.
Bảo hiểm PVI Care có khám ngoại trú không?
Có quyền lợi điều trị ngoại trú trong sản phẩm Chăm sóc sức khỏe toàn diện của PVI. Tuy nhiên, đây là quyền lợi bổ sung và chỉ áp dụng khi được lựa chọn, chấp thuận và đáp ứng điều kiện hợp đồng.
PVI Care có quyền lợi thai sản không?
PVI có quyền lợi thai sản bổ sung ở những chương trình đủ điều kiện. Theo tài liệu chương trình được tham khảo, Đồng và Bạc không áp dụng quyền lợi thai sản, trong khi những cấp cao hơn có thể lựa chọn theo quy định.
Trẻ em có tham gia PVI Care được không?
Theo quy tắc PVI năm 2025, trẻ từ 15 ngày tuổi có thể thuộc đối tượng tham gia nếu đáp ứng điều kiện. Trẻ dưới 18 tuổi phải tham gia cùng hợp đồng với bố và/hoặc mẹ theo quy định của sản phẩm.
Người có bệnh có sẵn được bảo hiểm không?
Khách hàng cần kê khai bệnh sử và đáp ứng điều kiện nhận bảo hiểm của PVI. Việc có thời gian chờ dành cho bệnh có sẵn không đồng nghĩa mọi trường hợp đều chắc chắn được bảo hiểm sau khi kết thúc thời gian chờ.
Bảo hiểm PVI Care có bảo lãnh viện phí không?
PVI có dịch vụ bảo lãnh viện phí tại những cơ sở y tế hợp tác. Việc bảo lãnh phụ thuộc chương trình, loại hình điều trị và những điều kiện cụ thể trong hợp đồng bảo hiểm.
Làm thế nào để yêu cầu bồi thường PVI Care?
Khách hàng chuẩn bị giấy yêu cầu bồi thường, chứng từ y tế và hóa đơn hợp lệ theo trường hợp phát sinh. Sau đó, gửi hồ sơ qua kênh được PVI hướng dẫn để xem xét trách nhiệm và số tiền chi trả.
Mua bảo hiểm PVI Care ở đâu uy tín?
Khách hàng nên lựa chọn kênh tư vấn cung cấp đầy đủ tài liệu sản phẩm, báo phí minh bạch và giấy chứng nhận hợp lệ. Trước khi thanh toán, cần xác minh đơn vị phát hành hợp đồng và thông tin tiếp nhận phí bảo hiểm.