Khi tìm hiểu bảo hiểm, nhiều khách hàng quan tâm doanh nghiệp phát hành có uy tín không, hoạt động bao lâu và cung cấp những sản phẩm nào. Việc thiếu thông tin xác thực có thể khiến người mua nhầm lẫn giữa doanh nghiệp bảo hiểm, ngân hàng và đơn vị phân phối.
Bảo hiểm Quân đội MIC là thương hiệu của Tổng Công ty Cổ phần Bảo hiểm Quân đội, doanh nghiệp hoạt động trong lĩnh vực bảo hiểm phi nhân thọ tại Việt Nam từ năm 2007. MIC cung cấp nhiều nhóm sản phẩm dành cho cá nhân, gia đình và doanh nghiệp.
Trong bài viết này, Bảo Hiểm Plus sẽ giới thiệu lịch sử phát triển, hồ sơ pháp lý, năng lực hoạt động, danh mục sản phẩm và những thông tin cần kiểm tra trước khi tham gia bảo hiểm MIC.
1. Bảo hiểm Quân đội MIC là gì?
Bảo hiểm Quân đội MIC là doanh nghiệp bảo hiểm phi nhân thọ tại Việt Nam, có tên pháp lý đầy đủ là Tổng Công ty Cổ phần Bảo hiểm Quân đội. Doanh nghiệp cung cấp các giải pháp bảo hiểm sức khỏe, tai nạn, xe cơ giới, tài sản, du lịch và nhiều nghiệp vụ dành cho khách hàng tổ chức.
MIC được thành lập năm 2007 và có mối liên hệ sở hữu với Ngân hàng Thương mại Cổ phần Quân đội (MB). Doanh nghiệp hoạt động theo quy định pháp luật về kinh doanh bảo hiểm, với phạm vi trách nhiệm được xác định trong từng hợp đồng.
1.1. Tổng Công ty Cổ phần Bảo hiểm Quân đội là doanh nghiệp nào?
Tên tiếng Anh của MIC là Military Insurance Corporation. Đây là doanh nghiệp kinh doanh bảo hiểm phi nhân thọ, không phải ngân hàng thương mại hay công ty bảo hiểm nhân thọ.
Theo thông tin trên website chính thức của MIC, doanh nghiệp được thành lập theo Quyết định số 871/BQP ngày 22/02/2007. Bộ Tài chính cấp Giấy phép thành lập và hoạt động số 43GP/KDBH ngày 08/10/2007.
Hoạt động của MIC tập trung vào việc cung cấp giải pháp bảo vệ tài chính trước các rủi ro thuộc phạm vi hợp đồng. Mỗi sản phẩm có điều kiện tham gia, quyền lợi, mức trách nhiệm và quy trình bồi thường riêng.
1.2. Bảo hiểm MIC thuộc ngân hàng nào?
MIC có mối quan hệ sở hữu với Ngân hàng TMCP Quân đội (MB), nhưng hai đơn vị là các pháp nhân hoạt động trong những lĩnh vực khác nhau.
MB kinh doanh các dịch vụ ngân hàng, còn MIC hoạt động trong lĩnh vực bảo hiểm phi nhân thọ. Quan hệ sở hữu không đồng nghĩa mọi sản phẩm bảo hiểm MIC đều là sản phẩm ngân hàng.
Theo công bố ngày 16/07/2026, tổ chức xếp hạng tín nhiệm AM Best xác định MB là công ty mẹ cuối cùng của MIC. Đây là cơ sở đáng tin cậy để giải thích mối liên hệ giữa hai thương hiệu.
1.3. MIC là bảo hiểm nhân thọ hay phi nhân thọ?
MIC là doanh nghiệp bảo hiểm phi nhân thọ. Đây là điểm quan trọng vì nhiều khách hàng thường nhầm MIC với MB Ageas Life khi tìm kiếm bảo hiểm thuộc hệ sinh thái MB.
MB Ageas Life là doanh nghiệp bảo hiểm nhân thọ riêng biệt, thành lập theo Giấy phép số 74/GP/KDBH ngày 21/07/2016. Doanh nghiệp này có mô hình hoạt động và hệ thống sản phẩm khác MIC.
Trong khi đó, MIC triển khai những nghiệp vụ như bảo hiểm sức khỏe, tai nạn, xe cơ giới, du lịch và tài sản. Sự khác biệt cần được xem xét theo bản chất từng hợp đồng, không chỉ dựa vào tên thương hiệu.
Nguồn tham khảo: Giới thiệu MB Ageas Life.
Góc nhìn thực tế: Khách hàng nên xác định chính xác pháp nhân phát hành trước khi so sánh sản phẩm. Điều này giúp tránh nhầm lẫn về trách nhiệm bảo hiểm, kênh hỗ trợ và nơi giải quyết quyền lợi.
2. Thông tin pháp lý và hồ sơ doanh nghiệp Bảo hiểm MIC
Thông tin pháp lý là cơ sở đầu tiên để xác minh một doanh nghiệp bảo hiểm hoạt động hợp pháp tại Việt Nam. Với MIC, khách hàng có thể đối chiếu dữ liệu trên website doanh nghiệp và các công bố dành cho nhà đầu tư.
2.1. Tên doanh nghiệp, giấy phép hoạt động và mã chứng khoán
Dưới đây là thông tin nhận diện của Tổng Công ty Cổ phần Bảo hiểm Quân đội:
Thông tin | Chi tiết |
|---|---|
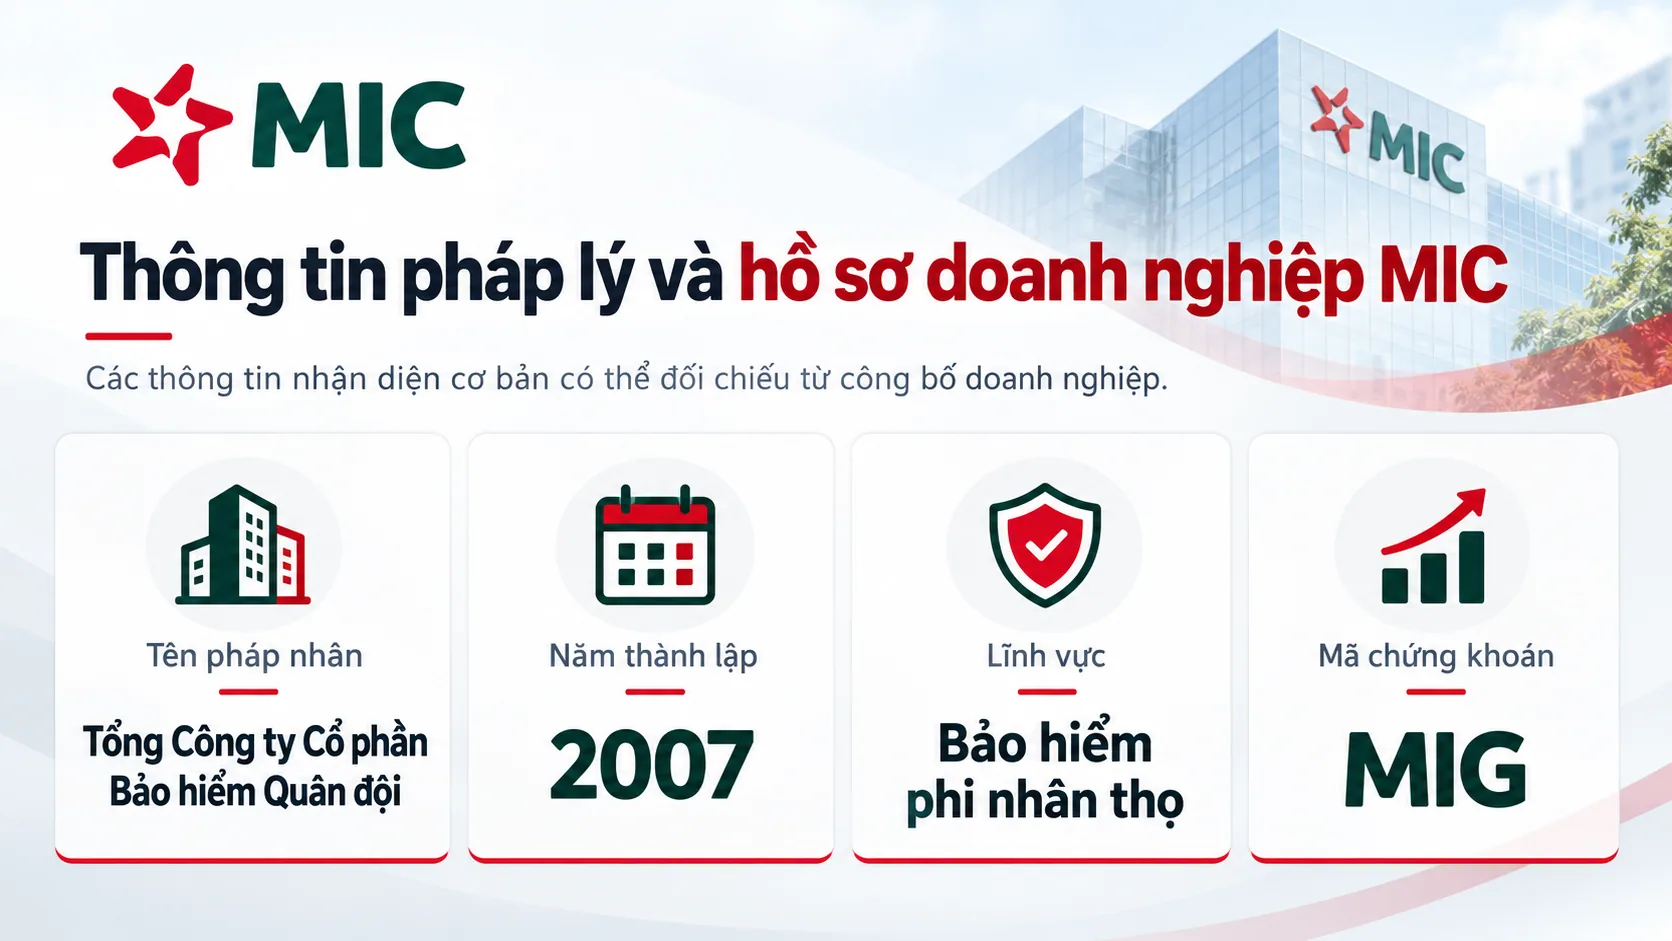
Tên pháp lý | Tổng Công ty Cổ phần Bảo hiểm Quân đội |
Tên tiếng Anh | Military Insurance Corporation |
Tên viết tắt | MIC |
Năm thành lập | 2007 |
Giấy phép thành lập ban đầu | 43GP/KDBH, ngày 08/10/2007 |
Lĩnh vực chính | Bảo hiểm phi nhân thọ |
Mã chứng khoán | MIG |
Sàn niêm yết | HOSE |
Website doanh nghiệp | |
Cổng bảo hiểm trực tuyến |
Ngoài giấy phép ban đầu, doanh nghiệp có thể được cơ quan quản lý chấp thuận điều chỉnh nội dung hoạt động qua từng giai đoạn. Vì vậy, hồ sơ mới nhất cần được đối chiếu với các công bố hiện hành.
2.2. Trụ sở chính và hệ thống hoạt động của MIC
Theo thông tin liên hệ đang được công bố trên website doanh nghiệp, hội sở MIC đặt tại tầng 5–6, tòa nhà MB, số 21 Cát Linh, phường Ô Chợ Dừa, Hà Nội.
MIC phát triển hệ thống kinh doanh và đơn vị thành viên tại nhiều địa phương. Khách hàng có thể tìm kiếm mạng lưới phục vụ thông qua công cụ tra cứu chính thức.
Để tránh sử dụng số lượng chi nhánh đã lỗi thời, nên đối chiếu thông tin tại thời điểm cần giao dịch. Danh sách đơn vị và phạm vi phục vụ có thể thay đổi theo hoạt động doanh nghiệp.
2.3. Những lĩnh vực kinh doanh chính
Danh mục hoạt động của MIC không giới hạn ở các sản phẩm đang bán trực tuyến cho khách hàng cá nhân. Website doanh nghiệp còn giới thiệu những nghiệp vụ phục vụ hoạt động sản xuất, kinh doanh và đầu tư.
Các lĩnh vực tiêu biểu gồm:
Bảo hiểm sức khỏe và tai nạn con người.
Bảo hiểm xe cơ giới và trách nhiệm dân sự.
Bảo hiểm tài sản, cháy nổ và kỹ thuật.
Bảo hiểm hàng hóa vận chuyển, tàu thuyền.
Bảo hiểm trách nhiệm và các nghiệp vụ khác được cấp phép.
Hoạt động kinh doanh bảo hiểm gốc cần được phân biệt với tái bảo hiểm và các hoạt động đầu tư của doanh nghiệp. Quyền lợi khách hàng vẫn phụ thuộc vào hợp đồng cụ thể đã giao kết.
Góc nhìn thực tế: Một doanh nghiệp có danh mục nghiệp vụ rộng không đồng nghĩa mọi sản phẩm đều phù hợp với từng khách hàng. Cần xem xét đúng hợp đồng, phạm vi bảo vệ và đơn vị chịu trách nhiệm chi trả.
3. Lịch sử hình thành và phát triển của Bảo hiểm Quân đội MIC
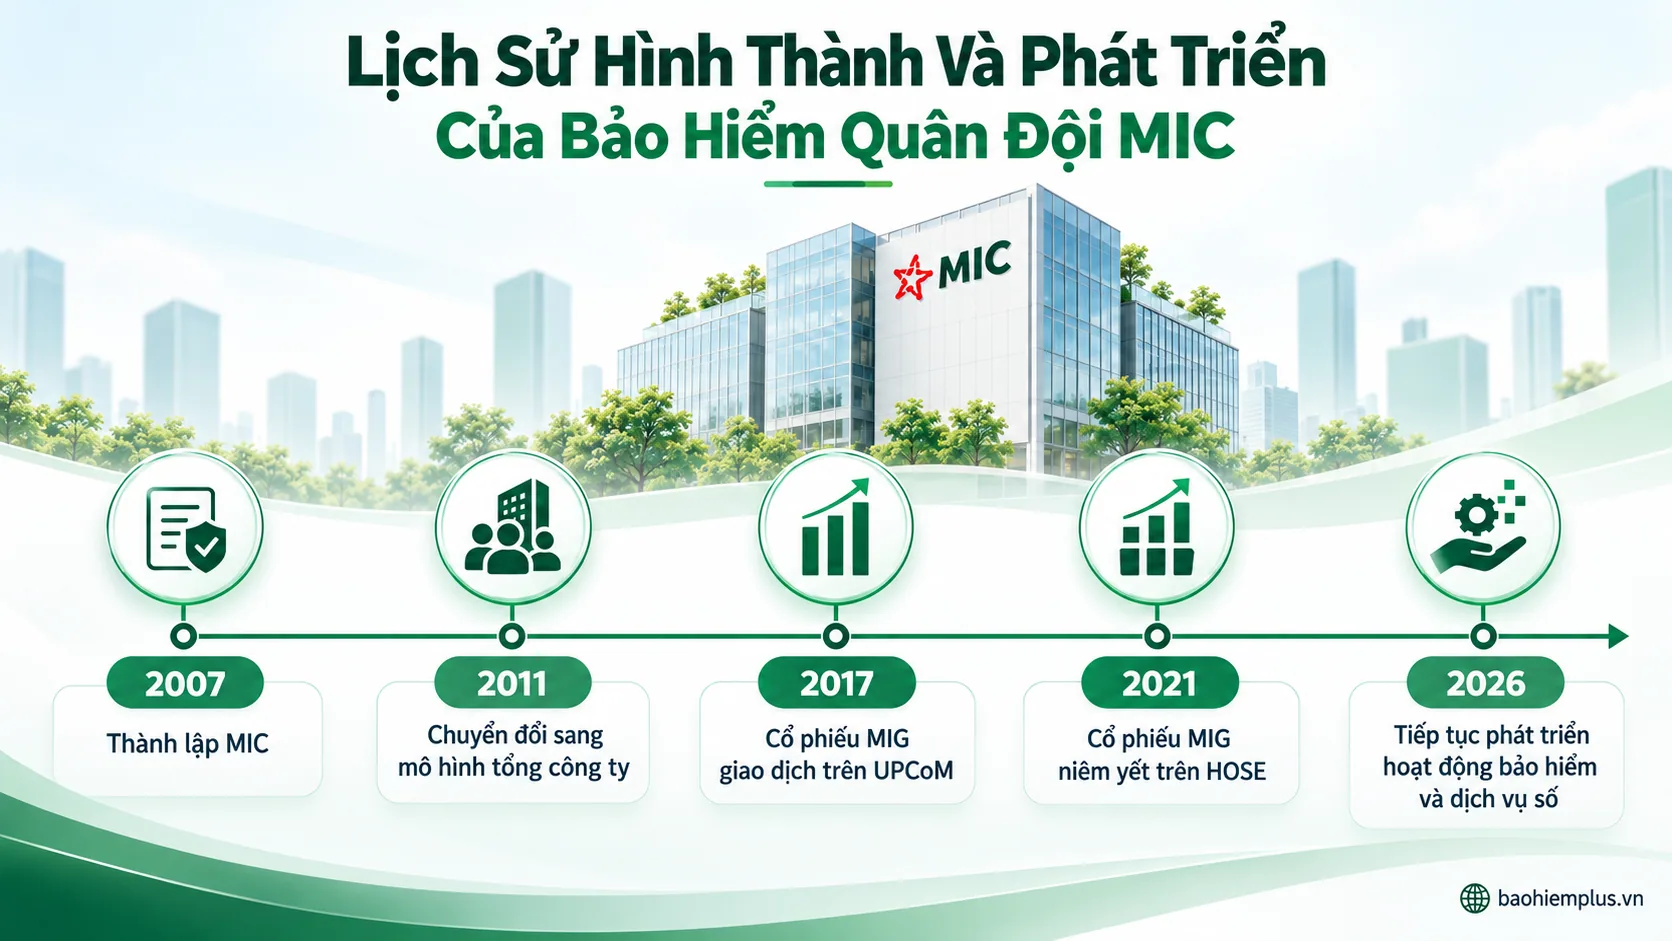
Lịch sử phát triển của MIC bắt đầu từ năm 2007, trải qua quá trình mở rộng hoạt động, chuyển đổi mô hình và niêm yết trên thị trường chứng khoán. Những cột mốc này phản ánh sự thay đổi về tổ chức và quy mô doanh nghiệp.
3.1. Giai đoạn thành lập và xây dựng nền tảng (2007–2010)
Năm 2007 đánh dấu sự xuất hiện của Công ty Cổ phần Bảo hiểm Quân đội trên thị trường bảo hiểm Việt Nam. MIC từng bước triển khai các nghiệp vụ bảo hiểm và xây dựng hệ thống phục vụ khách hàng.
Trong giai đoạn đầu, doanh nghiệp tập trung hình thành bộ máy hoạt động, phát triển đội ngũ và mở rộng các kênh kinh doanh. Nền tảng này tạo tiền đề cho việc chuyển đổi mô hình sau đó.
3.2. Giai đoạn chuyển đổi và mở rộng (2011–2016)
Năm 2011 là cột mốc đáng chú ý trong lịch sử MIC. Bộ Tài chính cấp Giấy phép điều chỉnh số 43/GPĐC8/KDBH ngày 31/05/2011, ghi nhận việc chuyển đổi sang mô hình tổng công ty.
Sự thay đổi này hỗ trợ MIC mở rộng hệ thống và phát triển các nghiệp vụ bảo hiểm. Doanh nghiệp tiếp tục điều chỉnh quy mô vốn, tổ chức và hoạt động trong những năm tiếp theo.
Theo công bố của MIC năm 2017, giấy phép điều chỉnh ban hành ngày 03/11/2016 ghi nhận vốn điều lệ đạt 800 tỷ đồng. Con số này là mốc lịch sử, không phải vốn điều lệ hiện hành.
3.3. Giai đoạn phát triển thị trường vốn (2017–2021)
Cổ phiếu MIG bắt đầu giao dịch trên thị trường UPCoM từ tháng 5/2017. Đây là một bước trong quá trình doanh nghiệp tham gia thị trường chứng khoán.
Ngày 21/01/2021, cổ phiếu MIG chính thức giao dịch trên Sở Giao dịch Chứng khoán TP.HCM (HOSE). Việc niêm yết tạo thêm cơ chế công bố thông tin theo quy định đối với doanh nghiệp niêm yết.
Thông qua các báo cáo định kỳ, nhà đầu tư và khách hàng có thể tiếp cận dữ liệu tài chính và quản trị doanh nghiệp. Đây cũng là nguồn hữu ích khi đánh giá MIC bằng những thông tin có thể kiểm chứng.
3.4. Giai đoạn chuyển đổi số và phát triển sản phẩm (2022–2026)
Trong những năm gần đây, MIC chú trọng các kênh giao dịch bảo hiểm trực tuyến và tiện ích dành cho khách hàng. Cổng bảo hiểm điện tử giới thiệu chức năng mua sản phẩm, tra cứu giấy chứng nhận và hướng dẫn bồi thường.
Ứng dụng MIC cũng được doanh nghiệp giới thiệu như một kênh phục vụ người tham gia bảo hiểm. Khả năng sử dụng từng chức năng phụ thuộc vào sản phẩm và điều kiện hỗ trợ của hệ thống.
Tính đến tháng 10/2026, MIC tiếp tục công bố các báo cáo tài chính và tài liệu hoạt động trên website doanh nghiệp. Đây là những nguồn cần ưu tiên khi cập nhật quy mô và tình hình kinh doanh.
Các cột mốc chính của Bảo hiểm Quân đội MIC:
Thời gian | Sự kiện |
|---|---|
2007 | MIC được thành lập và cấp giấy phép hoạt động |
2011 | Chuyển đổi sang mô hình tổng công ty |
2016 | Ghi nhận mốc vốn điều lệ 800 tỷ đồng |
2017 | Cổ phiếu MIG giao dịch trên UPCoM |
2021 | Cổ phiếu MIG niêm yết trên HOSE |
2026 | Tiếp tục phát triển hoạt động bảo hiểm và dịch vụ số |
Góc nhìn thực tế: Khi nghiên cứu lịch sử doanh nghiệp, không nên sử dụng vốn điều lệ hoặc số lượng công ty thành viên của năm cũ làm dữ liệu hiện hành. Mọi số liệu cần ghi rõ thời điểm công bố.
4. Tầm nhìn, sứ mệnh và định hướng phát triển của MIC
MIC công bố định hướng phát triển hoạt động bảo hiểm gắn với nhu cầu khách hàng và hệ thống phân phối. Những mục tiêu chiến lược có thể được điều chỉnh theo từng giai đoạn kinh doanh.
4.1. Tầm nhìn và sứ mệnh của Bảo hiểm Quân đội MIC
Trong các tài liệu lịch sử, MIC từng định hướng phát triển thành doanh nghiệp bảo hiểm thuận tiện trong lĩnh vực bán lẻ. Mục tiêu này phản ánh sự quan tâm đến trải nghiệm tiếp cận bảo hiểm.
Về bản chất, hoạt động bảo hiểm hướng đến việc chuyển giao những rủi ro được thỏa thuận trong hợp đồng. Doanh nghiệp bảo hiểm thực hiện trách nhiệm khi xảy ra sự kiện thuộc phạm vi bảo hiểm và đáp ứng điều kiện chi trả.
Các tuyên bố tầm nhìn, sứ mệnh nên được trích theo tài liệu của từng thời kỳ. Không nên mặc định một khẩu hiệu chiến lược trước đây vẫn là tuyên bố chính thức năm 2026.
4.2. Giá trị cốt lõi và định hướng phục vụ khách hàng
Chất lượng phục vụ khách hàng trong ngành bảo hiểm cần được nhìn nhận từ cả quá trình giao kết và thực hiện hợp đồng. Điều này bao gồm tư vấn trước khi mua, cung cấp chứng từ và giải quyết yêu cầu bồi thường.
Với người tham gia, những yếu tố quan trọng thường là điều khoản rõ ràng, thông tin dễ tra cứu và kênh hỗ trợ phù hợp. Mỗi nội dung cần được kiểm tra dựa trên dịch vụ thực tế và tài liệu sản phẩm.
4.3. Chuyển đổi số trong hoạt động bảo hiểm MIC
MIC hiện cung cấp cổng bảo hiểm trực tuyến tại baohiem.mic.vn. Nền tảng này giới thiệu danh mục sản phẩm, tiện ích tra cứu giấy chứng nhận và hướng dẫn mua bảo hiểm.
Một số sản phẩm còn có hướng dẫn giao dịch thông qua ứng dụng MIC. Khách hàng có thể kiểm tra thông tin trước khi thanh toán và lưu chứng từ sau khi hoàn tất giao dịch.
Góc nhìn thực tế: Chuyển đổi số giúp giảm thao tác giấy tờ nhưng không thay thế việc đọc hợp đồng. Trước khi mua online, khách hàng vẫn cần kiểm tra quyền lợi, loại trừ và ngày hiệu lực.
5. Năng lực hoạt động và vị thế của Bảo hiểm MIC tại Việt Nam
Vị thế doanh nghiệp bảo hiểm có thể được xem xét qua thị phần, kết quả kinh doanh, nguồn lực tài chính và những đánh giá độc lập. Đây là các chỉ tiêu cần được phân tích theo cùng thời kỳ.
5.1. Quy mô hoạt động và năng lực tài chính
MIC là doanh nghiệp niêm yết với mã chứng khoán MIG. Công ty thực hiện công bố các báo cáo tài chính và tài liệu dành cho cổ đông trên website chính thức.
Các báo cáo này giúp người đọc tìm hiểu tổng tài sản, vốn chủ sở hữu, doanh thu và kết quả kinh doanh. Tuy nhiên, mỗi chỉ tiêu có ý nghĩa riêng và không thể dùng thay thế cho nhau.
Khách hàng nên ưu tiên báo cáo đã được kiểm toán hoặc soát xét khi cần đánh giá tài chính. Các chỉ tiêu về khả năng thanh toán và dự phòng nghiệp vụ cũng cần được hiểu theo quy định ngành bảo hiểm.
Nguồn: Báo cáo tài chính MIC.
5.2. Thị phần của MIC trong ngành bảo hiểm phi nhân thọ
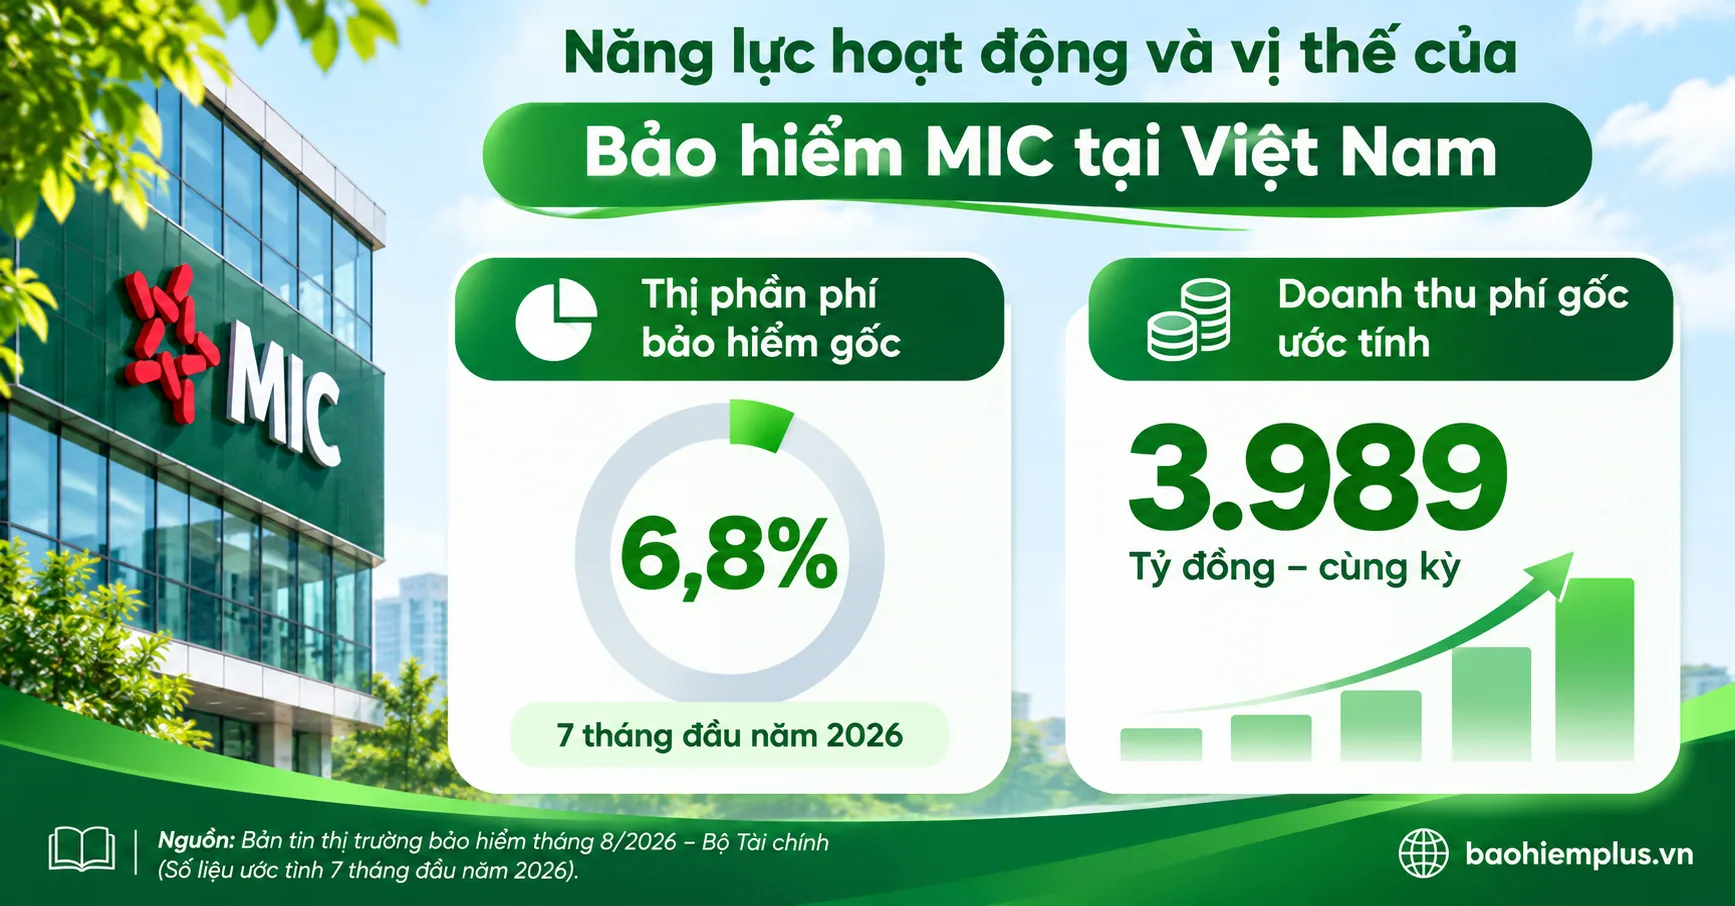
Theo bản tin thị trường bảo hiểm tháng 8/2026 của Bộ Tài chính, doanh thu phí bảo hiểm gốc của thị trường phi nhân thọ trong 7 tháng đầu năm 2026 ước đạt 58.696 tỷ đồng.
Trong cùng kỳ, MIC ghi nhận doanh thu phí bảo hiểm gốc ước đạt 3.989 tỷ đồng, chiếm khoảng 6,8% thị phần. Mức doanh thu này tăng 30,7% so với cùng kỳ năm 2025.
Dữ liệu trên cho thấy MIC có quy mô doanh thu đáng chú ý trong thị trường bảo hiểm phi nhân thọ. Tuy nhiên, đây là số liệu ước tính của 7 tháng, không phải kết quả cả năm 2026.
5.3. Xếp hạng tín nhiệm và những đánh giá độc lập
Ngày 16/07/2026, AM Best công bố duy trì xếp hạng năng lực tài chính B++ (Good) của MIC. Tổ chức này cũng xác nhận xếp hạng tín nhiệm nhà phát hành dài hạn bbb (Good), với triển vọng ổn định.
AM Best đánh giá sức mạnh bảng cân đối kế toán của MIC ở mức Strong theo phương pháp của tổ chức. Đây là thông tin tham khảo có giá trị khi xem xét năng lực tài chính doanh nghiệp.
Cần phân biệt xếp hạng tín nhiệm với cam kết bồi thường cho từng hợp đồng. Một mức xếp hạng không có nghĩa mọi yêu cầu bảo hiểm đều được chấp nhận chi trả.
Nguồn: AM Best
Góc nhìn thực tế: Thị phần, doanh thu và xếp hạng tín nhiệm giúp đánh giá doanh nghiệp ở cấp độ tổng thể. Người mua vẫn phải xem điều khoản của sản phẩm cụ thể để xác định quyền lợi thực tế.
6. Bảo hiểm Quân đội MIC có uy tín không?
MIC là doanh nghiệp bảo hiểm phi nhân thọ được cấp phép hoạt động, có cổ phiếu niêm yết và được tổ chức xếp hạng tín nhiệm quốc tế đánh giá. Đây là những thông tin có thể xác minh khi tìm hiểu uy tín doanh nghiệp.
Tuy nhiên, không nên kết luận chất lượng của mọi sản phẩm chỉ từ quy mô hoặc lịch sử thương hiệu. Uy tín của doanh nghiệp và mức độ phù hợp của hợp đồng là hai vấn đề khác nhau.
6.1. Cách kiểm tra tính pháp lý của MIC
Khách hàng có thể bắt đầu bằng việc truy cập website chính thức và kiểm tra hồ sơ doanh nghiệp. Sau đó, đối chiếu thông tin trên giấy chứng nhận hoặc hợp đồng được cung cấp.
Các yếu tố nên kiểm tra gồm tên pháp nhân, địa chỉ liên hệ và tài liệu sản phẩm. Nếu nhận được chứng từ từ một website khác, cần xác minh doanh nghiệp nào thực sự phát hành bảo hiểm.
6.2. Những tiêu chí quan trọng khi đánh giá MIC
Việc đánh giá một doanh nghiệp bảo hiểm nên dựa trên nhiều tiêu chí, thay vì chỉ nhìn vào giá bán. Đặc biệt, thông tin về bồi thường cần được đặt trong bối cảnh điều khoản và hồ sơ thực tế.
Khách hàng nên xem xét:
Pháp lý: Doanh nghiệp phát hành có giấy phép hoạt động phù hợp.
Tài chính: Có báo cáo và thông tin hoạt động được công bố.
Sản phẩm: Phạm vi bảo vệ, loại trừ và quyền lợi được giải thích rõ.
Dịch vụ: Có kênh liên hệ, tra cứu và tiếp nhận hồ sơ.
Bồi thường: Quy trình, thời hạn và chứng từ được quy định cụ thể.
Một mức phí thấp không tự động chứng minh sản phẩm có giá trị tốt hơn. Ngược lại, hợp đồng phí cao cũng chưa chắc đáp ứng đúng nhu cầu người tham gia.
6.3. Những lưu ý khi tham gia bảo hiểm MIC
Trước khi quyết định, khách hàng nên yêu cầu cung cấp bản quy tắc và điều khoản áp dụng. Tài liệu giới thiệu sản phẩm chỉ phản ánh thông tin tổng quan, không thay thế hợp đồng.
Ví dụ minh họa: Một chủ xe muốn mua bảo hiểm vật chất ô tô có thể ưu tiên điều khoản liên quan ngập nước. Người mua cần kiểm tra phạm vi bảo vệ và điều kiện áp dụng cụ thể.
Nếu điều khoản mở rộng không được ghi nhận trong hợp đồng, khách hàng không nên mặc định mình đã được bảo vệ. Cách kiểm tra này cũng áp dụng với bảo hiểm sức khỏe, du lịch và tài sản.
Lời khuyên từ góc nhìn tư vấn: Hãy yêu cầu giải thích bằng văn bản những điều khoản chưa rõ. Các trao đổi quan trọng nên được lưu lại cùng hợp đồng và chứng từ thanh toán.
7. Các sản phẩm bảo hiểm MIC đang cung cấp
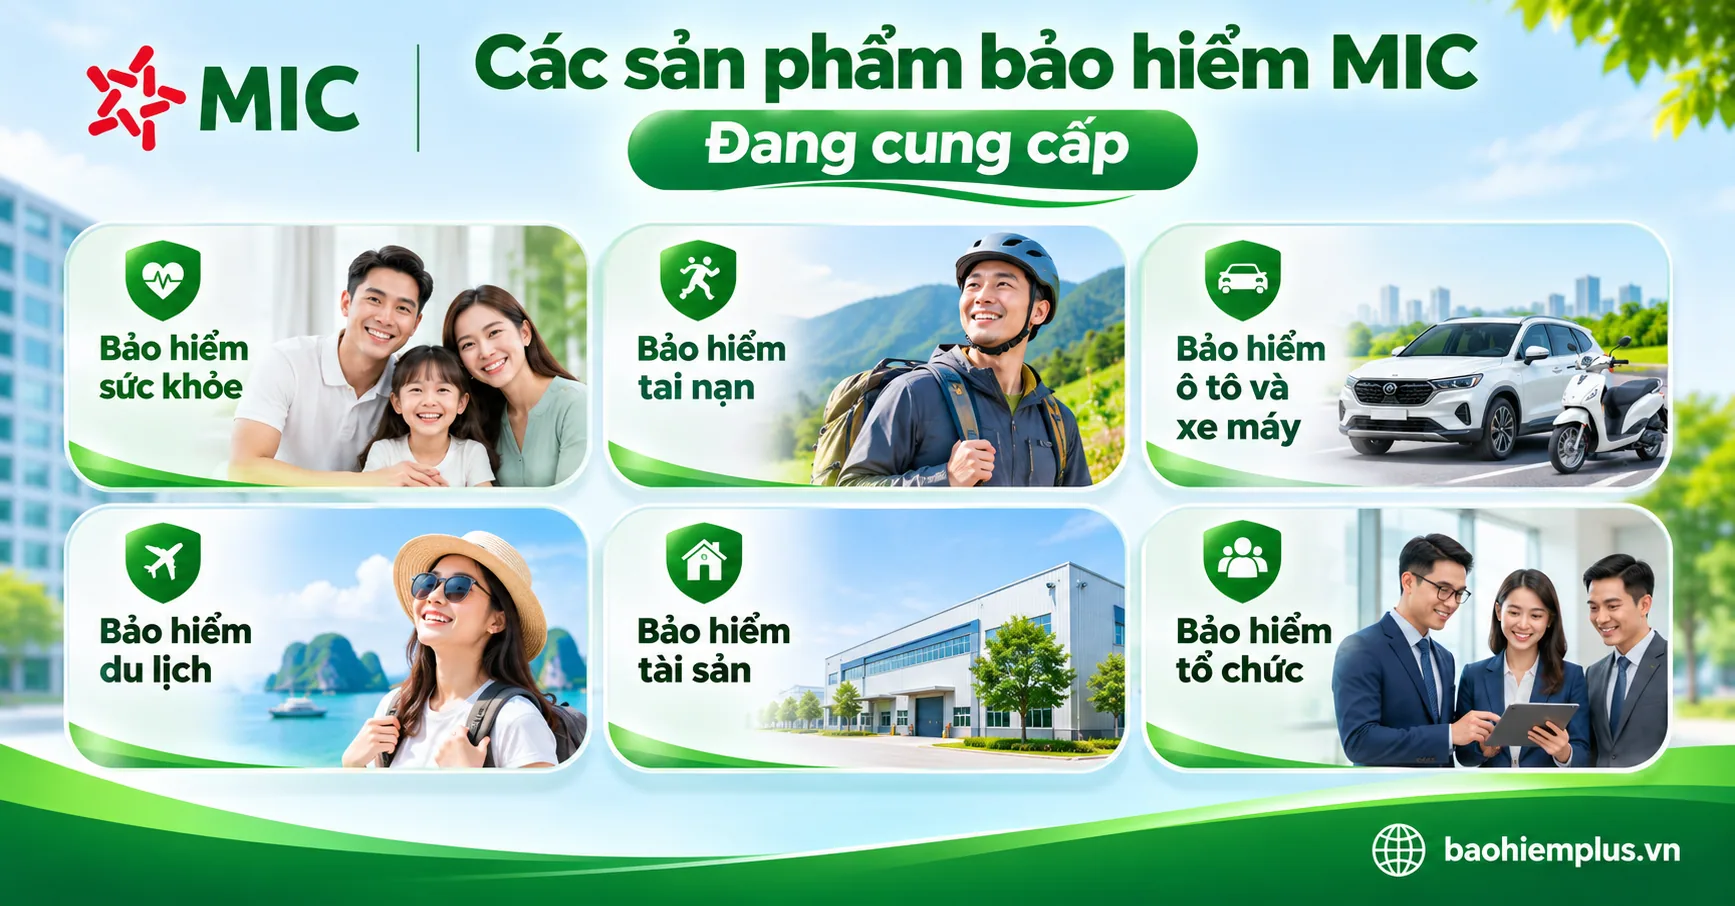
Danh mục Bảo hiểm Quân đội MIC bao gồm nhiều nhóm bảo vệ dành cho sức khỏe, tai nạn, xe cơ giới, tài sản và du lịch. Doanh nghiệp cũng giới thiệu những nghiệp vụ dành cho khách hàng tổ chức và hoạt động kinh doanh.
Theo danh mục sản phẩm chính thức của MIC, các chương trình trực tuyến được chia theo nhóm nhu cầu. Mỗi sản phẩm có quy tắc, điều kiện và phạm vi bảo hiểm riêng.
7.1. Bảo hiểm sức khỏe MIC
MIC hiện giới thiệu sản phẩm MIC Care, Vững tâm sống khỏe và bảo hiểm Ung thư. Đây là các chương trình phục vụ những nhu cầu bảo vệ sức khỏe khác nhau.
MIC Care là sản phẩm khách hàng có thể tìm hiểu khi quan tâm đến chi phí khám chữa bệnh. Quyền lợi cụ thể phụ thuộc chương trình, phạm vi tham gia và điều khoản được doanh nghiệp ban hành.
Người mua nên đặc biệt kiểm tra giới hạn quyền lợi, thời gian chờ, loại trừ và cơ chế bảo lãnh viện phí. Đây là những yếu tố có ảnh hưởng trực tiếp đến trải nghiệm sử dụng bảo hiểm sức khỏe.
Bạn có thể xem thêm nội dung về Bảo hiểm MIC trong nhóm sản phẩm sức khỏe tại Bảo Hiểm Plus.
7.2. Bảo hiểm tai nạn con người MIC
Bảo hiểm tai nạn con người là nhóm sản phẩm phục vụ nhu cầu dự phòng tài chính trước những rủi ro tai nạn thuộc phạm vi hợp đồng. MIC có công bố sản phẩm này trên cổng bảo hiểm trực tuyến.
Khi lựa chọn, khách hàng cần quan tâm đến số tiền bảo hiểm, định nghĩa tai nạn và điều kiện chi trả. Không nên mặc định mọi thương tật đều được bồi thường theo cùng một tỷ lệ.
Đối với người lao động hoặc người thường xuyên di chuyển, đặc điểm công việc cũng là thông tin cần kê khai chính xác. Một số hoạt động đặc thù có thể cần được xem xét theo điều kiện riêng.
7.3. Bảo hiểm xe ô tô và xe máy MIC
Nhóm xe cơ giới của MIC có bảo hiểm trách nhiệm dân sự bắt buộc và bảo hiểm vật chất xe ô tô. Hai loại hình này có mục đích và phạm vi bảo vệ khác nhau.
Bảo hiểm trách nhiệm dân sự bắt buộc nhằm bảo đảm trách nhiệm bồi thường đối với bên thứ ba trong phạm vi pháp luật quy định. Bảo hiểm vật chất xe ô tô là chương trình tự nguyện bảo vệ thiệt hại của chính phương tiện theo hợp đồng.
Khi tìm hiểu bảo hiểm vật chất, chủ xe nên kiểm tra các điều khoản liên quan đến đâm va, thiên tai, sửa chữa và mức khấu trừ. Các quyền lợi mở rộng cần được xác nhận bằng tài liệu sản phẩm.
7.4. Bảo hiểm du lịch MIC
MIC hiện giới thiệu hai nhóm sản phẩm là bảo hiểm du lịch trong nước và bảo hiểm du lịch toàn cầu. Đây là lựa chọn cần được cân nhắc theo điểm đến, thời gian và mục đích chuyến đi.
Đối với du lịch quốc tế, khách hàng nên kiểm tra phạm vi lãnh thổ, chi phí y tế và điều kiện hỗ trợ khi xảy ra sự cố. Đặc biệt, không nên mặc định tất cả các hoạt động thể thao hoặc hành trình đều được bảo hiểm.
Người đi công tác, du lịch gia đình và du lịch kết hợp hoạt động mạo hiểm có thể có nhu cầu khác nhau. Vì vậy, điều khoản sản phẩm cần được kiểm tra trước khi khởi hành.
7.5. Bảo hiểm tài sản MIC
MIC giới thiệu bảo hiểm Toàn diện ngôi nhà trên cổng sản phẩm trực tuyến. Website doanh nghiệp còn có thông tin về các nghiệp vụ bảo hiểm tài sản và kỹ thuật.
Nhóm này phục vụ nhu cầu bảo vệ những tài sản có giá trị trước các rủi ro được quy định trong hợp đồng. Tuy nhiên, phạm vi bảo vệ thay đổi theo loại tài sản và chương trình cụ thể.
Chủ nhà, cơ sở kinh doanh và doanh nghiệp sản xuất không nên sử dụng cùng một bộ tiêu chí lựa chọn. Việc xác định giá trị tài sản và đặc điểm rủi ro cần được thực hiện riêng.
7.6. Bảo hiểm dành cho tổ chức và nhóm khách hàng đặc thù
Ngoài các chương trình cá nhân, MIC còn triển khai những nghiệp vụ phục vụ khách hàng doanh nghiệp. Các nhu cầu thường liên quan đến sức khỏe nhân viên, trách nhiệm, tài sản và hoạt động vận chuyển.
Đối với bảo hiểm sức khỏe tổ chức hoặc bảo hiểm vận động viên thể thao, cần yêu cầu tài liệu chương trình đang áp dụng. Điều kiện nhận bảo hiểm có thể phụ thuộc quy mô nhóm và tính chất hoạt động.
Bảng tổng hợp nhóm sản phẩm MIC:
Nhóm bảo hiểm | Đối tượng và nhu cầu tham khảo |
|---|---|
MIC Care | Cá nhân, gia đình cần bảo vệ sức khỏe |
Tai nạn con người | Người cần dự phòng rủi ro tai nạn |
Xe cơ giới | Chủ xe ô tô, xe máy |
Du lịch | Người đi du lịch hoặc công tác |
Tài sản | Chủ nhà, cá nhân và doanh nghiệp |
Bảo hiểm tổ chức | Doanh nghiệp và nhóm nhân sự |
Góc nhìn thực tế: Không có một sản phẩm MIC phù hợp với tất cả khách hàng. Nên xác định rủi ro cần bảo vệ trước, sau đó mới so sánh quyền lợi và chi phí.
8. Dịch vụ khách hàng, tra cứu hợp đồng và bồi thường bảo hiểm MIC
MIC cung cấp các kênh hỗ trợ tra cứu giấy chứng nhận và hướng dẫn yêu cầu bồi thường theo nhóm sản phẩm. Đây là những tiện ích quan trọng sau khi khách hàng hoàn tất giao dịch bảo hiểm.
8.1. Cách tra cứu giấy chứng nhận bảo hiểm MIC
Khách hàng có thể truy cập cổng tra cứu MIC để kiểm tra giấy chứng nhận hoặc thẻ bảo lãnh thuộc nhóm được hỗ trợ.
Tùy sản phẩm, hệ thống có thể yêu cầu số giấy chứng nhận, thông tin phương tiện hoặc dữ liệu xác minh liên quan. Người dùng cần nhập đúng thông tin theo biểu mẫu đang hiển thị.
Sau khi tra cứu, hãy đối chiếu tên người được bảo hiểm, đối tượng bảo hiểm và thời hạn hiệu lực. Nếu phát hiện sai lệch, cần liên hệ đơn vị phát hành để được hướng dẫn xử lý.
8.2. Quy trình yêu cầu bồi thường bảo hiểm MIC
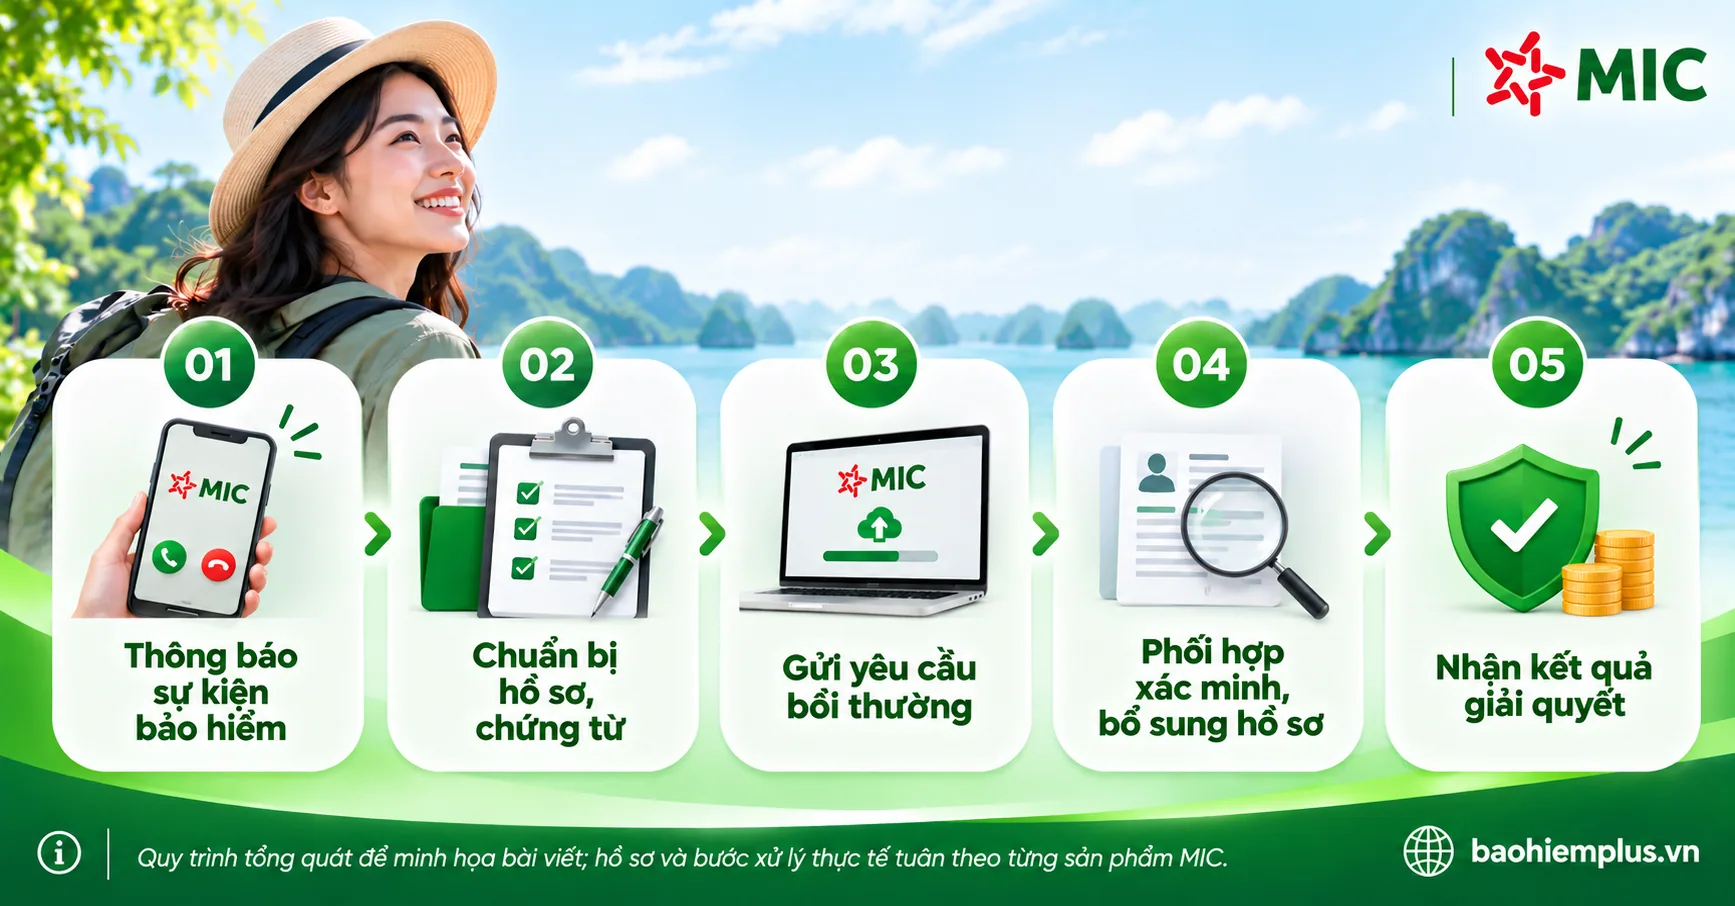
Quy trình bồi thường thay đổi theo từng nghiệp vụ. Tuy nhiên, khách hàng thường cần thông báo sự kiện, chuẩn bị hồ sơ và phối hợp cung cấp thông tin theo yêu cầu.
Những bước cần quan tâm gồm:
Ưu tiên bảo đảm an toàn và hạn chế thiệt hại khi xảy ra sự cố.
Thông báo sự kiện bảo hiểm theo thời hạn, kênh và phương thức được quy định.
Thu thập chứng từ, hình ảnh, biên bản và hồ sơ liên quan.
Gửi yêu cầu bồi thường theo hướng dẫn dành cho sản phẩm.
Phối hợp bổ sung hồ sơ, xác minh và nhận kết quả giải quyết.
Ví dụ, hồ sơ yêu cầu bồi thường sức khỏe có thể khác đáng kể so với hồ sơ tổn thất xe ô tô. Vì vậy, khách hàng không nên sử dụng một danh sách giấy tờ cho mọi nghiệp vụ.
MIC có trang hướng dẫn bồi thường theo từng loại sản phẩm. Đây là nguồn cần tham khảo trước khi chuẩn bị hồ sơ.
8.3. Kênh chăm sóc khách hàng và hỗ trợ
Website doanh nghiệp MIC hiện công bố hotline 1900 558 891 cùng những thông tin liên hệ tại hội sở. Khách hàng nên kiểm tra lại kênh hỗ trợ khi cần giao dịch.
Đối với các trường hợp khẩn cấp, hãy sử dụng số điện thoại và hướng dẫn được ghi trong hợp đồng. Một số dịch vụ có thể sử dụng đầu mối tiếp nhận riêng.
Lời khuyên: Nên lưu hợp đồng, giấy chứng nhận, biên lai và thông tin liên hệ ngay sau khi mua. Việc này giúp giảm thời gian tìm kiếm chứng từ khi phát sinh sự kiện bảo hiểm.
9. Mua bảo hiểm MIC ở đâu an toàn và phù hợp?
Khách hàng có thể tìm hiểu sản phẩm MIC thông qua kênh chính thức của doanh nghiệp và những đơn vị phân phối hợp lệ. Điều quan trọng là xác minh nguồn phát hành hợp đồng trước khi thanh toán.
9.1. Các kênh mua bảo hiểm MIC
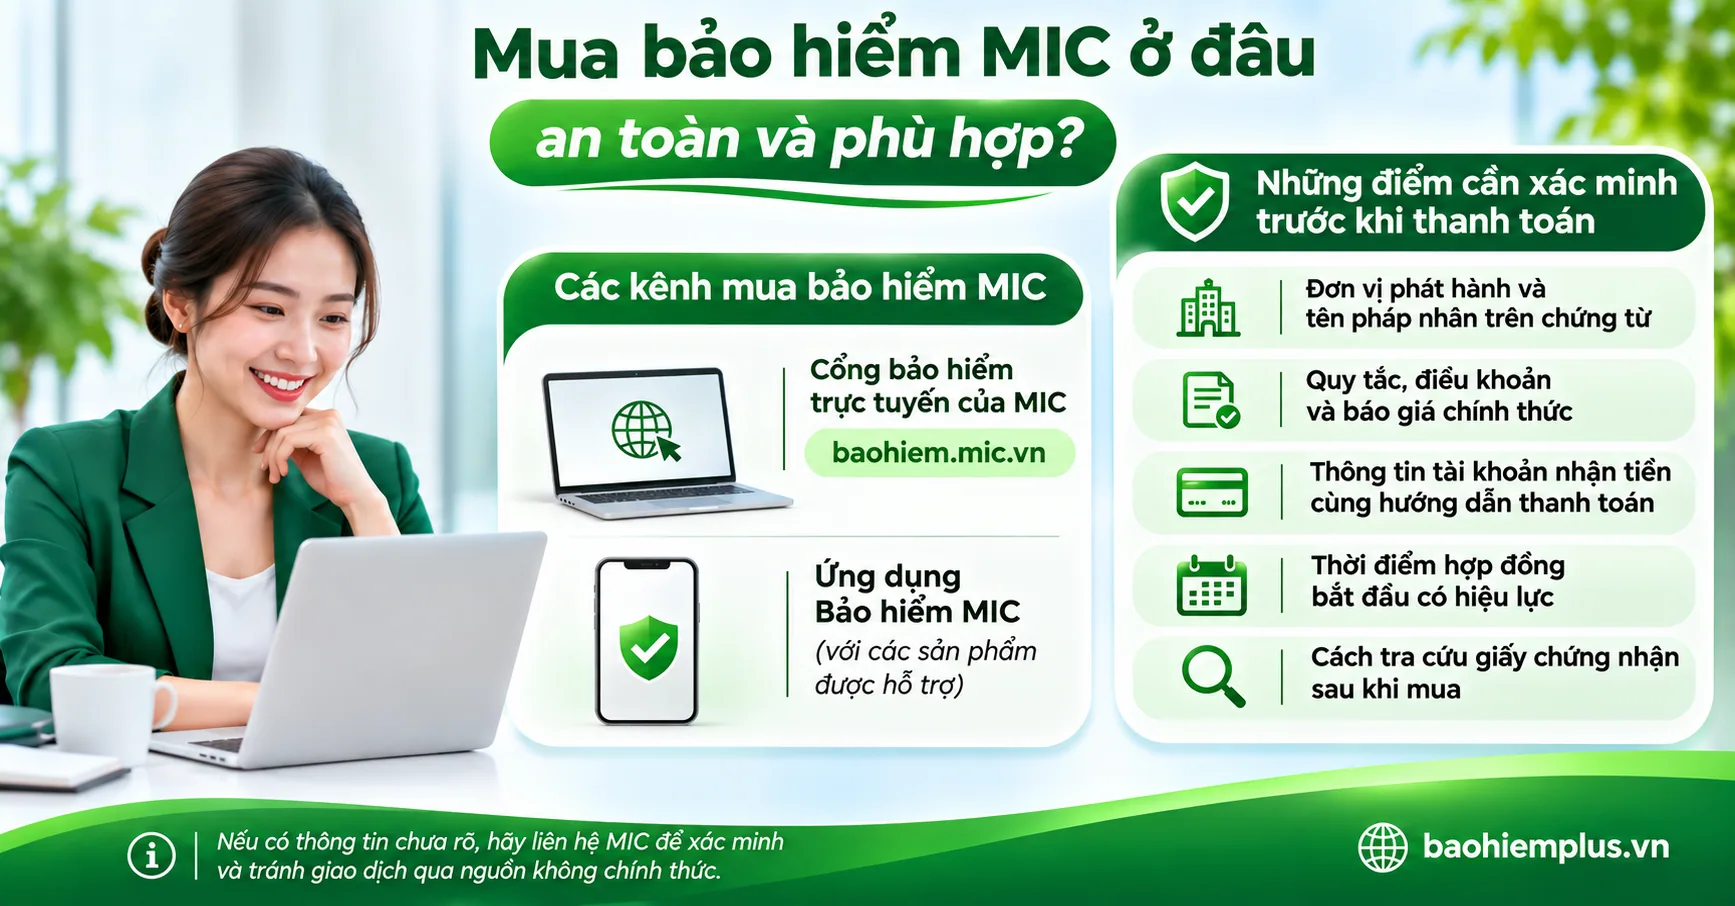
Cổng Bảo hiểm MIC trực tuyến hiện có hướng dẫn mua sản phẩm qua website hoặc ứng dụng đối với những chương trình được hỗ trợ.
Ngoài ra, khách hàng có thể tìm hiểu sản phẩm qua các kênh phân phối phù hợp với quy định hiện hành. Quy trình, báo giá và tài liệu cung cấp cần được xác minh với doanh nghiệp bảo hiểm.
9.2. Cách nhận biết kênh bán bảo hiểm đáng tin cậy
Một website có sử dụng logo MIC không tự động chứng minh đó là website thuộc sở hữu hoặc được MIC ủy quyền. Khách hàng cần phân biệt doanh nghiệp phát hành với đơn vị tư vấn, đại lý hoặc kênh giới thiệu sản phẩm.
Trước khi thanh toán, nên kiểm tra:
Đơn vị phát hành và tên pháp nhân trên chứng từ.
Thông tin tài khoản nhận tiền cùng hướng dẫn thanh toán.
Quy tắc, điều khoản và báo giá chính thức.
Thời điểm hợp đồng bắt đầu có hiệu lực.
Cách tra cứu giấy chứng nhận sau khi mua.
Nếu có thông tin không rõ ràng, khách hàng nên liên hệ MIC để xác minh. Không nên chuyển tiền chỉ dựa trên tin nhắn quảng cáo hoặc hình ảnh giấy chứng nhận chưa thể kiểm tra.
9.3. Tìm hiểu sản phẩm MIC tại Bảo Hiểm Plus
Bảo Hiểm Plus cung cấp nội dung tư vấn và thông tin tham khảo về nhiều nhóm sản phẩm bảo hiểm trên thị trường. Người đọc có thể sử dụng những nội dung này để xác định nhu cầu trước khi lựa chọn chương trình.
Khi tìm hiểu thông tin về Đại lý Bảo Hiểm Plus, khách hàng nên kiểm tra rõ vai trò và phạm vi dịch vụ được cung cấp. Thông tin giới thiệu thương hiệu không thay thế hồ sơ chứng minh tư cách đại lý hoặc giấy ủy quyền của doanh nghiệp bảo hiểm.
Với sản phẩm MIC, những thông tin cần được làm rõ gồm phạm vi bảo vệ, điều kiện tham gia, mức phí áp dụng và thủ tục liên quan. Việc tư vấn cần dựa trên tài liệu sản phẩm chính thức.
Góc nhìn thực tế: Nơi mua bảo hiểm phù hợp phải giúp khách hàng hiểu rõ quyền lợi trước khi ký hợp đồng. Tính minh bạch quan trọng hơn những lời quảng cáo về mức phí thấp hoặc chi trả chắc chắn.
10. Kết luận về Tổng Công ty Cổ phần Bảo hiểm Quân đội MIC
Bảo hiểm Quân đội MIC là doanh nghiệp bảo hiểm phi nhân thọ có lịch sử hoạt động từ năm 2007, với danh mục sản phẩm phục vụ nhiều nhu cầu bảo vệ tài chính. Doanh nghiệp có thông tin pháp lý, báo cáo hoạt động và các dữ liệu đánh giá độc lập để khách hàng tham khảo.
Tuy nhiên, lựa chọn bảo hiểm không nên dựa duy nhất vào thương hiệu hoặc quy mô doanh nghiệp. Phạm vi bảo vệ, điều khoản loại trừ, mức phí và quy trình bồi thường mới là những yếu tố quyết định giá trị của hợp đồng đối với từng khách hàng.
Tìm hiểu bảo hiểm MIC phù hợp cùng Bảo Hiểm Plus
Bạn đang tìm kiếm giải pháp bảo vệ sức khỏe, tai nạn, phương tiện, tài sản hoặc chuyến đi từ MIC? Hãy bắt đầu bằng việc xác định nhu cầu, ngân sách và những rủi ro muốn được bảo vệ.
Bảo Hiểm Plus hỗ trợ người đọc tiếp cận thông tin bảo hiểm rõ ràng, đối chiếu quyền lợi và tìm hiểu các phương án phù hợp. Truy cập baohiemplus.vn để xem thêm sản phẩm hoặc gửi yêu cầu tư vấn trước khi lựa chọn hợp đồng.
Câu hỏi thường gặp về Bảo hiểm Quân đội MIC
Bảo hiểm Quân đội MIC là gì?
Bảo hiểm Quân đội MIC là thương hiệu của Tổng Công ty Cổ phần Bảo hiểm Quân đội, doanh nghiệp bảo hiểm phi nhân thọ tại Việt Nam. MIC cung cấp các sản phẩm về sức khỏe, tai nạn, xe cơ giới, tài sản và du lịch.
Bảo hiểm MIC được thành lập năm nào?
MIC được thành lập năm 2007. Doanh nghiệp có Quyết định số 871/BQP ngày 22/02/2007 và được Bộ Tài chính cấp giấy phép hoạt động ngày 08/10/2007.
Bảo hiểm MIC có thuộc Ngân hàng Quân đội MB không?
MIC có quan hệ sở hữu với Ngân hàng TMCP Quân đội (MB). Tuy nhiên, MIC và MB là các pháp nhân riêng biệt, hoạt động trong những lĩnh vực khác nhau.
Bảo hiểm Quân đội MIC có uy tín không?
MIC là doanh nghiệp được cấp phép, có cổ phiếu niêm yết và được AM Best công bố xếp hạng tín nhiệm. Những dữ liệu này hỗ trợ việc đánh giá doanh nghiệp, nhưng không thay thế việc kiểm tra hợp đồng. Khách hàng nên xem xét thêm điều khoản, quy trình bồi thường và mức độ phù hợp của sản phẩm với nhu cầu thực tế.
MIC cung cấp những sản phẩm bảo hiểm nào?
MIC cung cấp nhiều sản phẩm bảo hiểm sức khỏe, tai nạn, xe cơ giới, du lịch và tài sản. Ngoài ra, doanh nghiệp còn hoạt động ở những nghiệp vụ bảo hiểm phục vụ khách hàng tổ chức.
Có thể tra cứu giấy chứng nhận bảo hiểm MIC online không?
Có. MIC cung cấp cổng tra cứu giấy chứng nhận và thẻ bảo lãnh tại https://baohiem.mic.vn/tra-cuu. Khách hàng cần nhập thông tin theo yêu cầu của hệ thống. Kết quả tra cứu và chức năng hỗ trợ tùy thuộc vào loại sản phẩm.
Mua bảo hiểm MIC ở đâu và cần lưu ý gì?
Khách hàng có thể tìm hiểu các sản phẩm hỗ trợ mua trực tuyến trên website chính thức của MIC. Ngoài ra, có thể liên hệ đơn vị phân phối hợp lệ để được hướng dẫn. Trước khi mua, cần kiểm tra doanh nghiệp phát hành, điều khoản bảo hiểm, phí, thời hạn và chứng từ thanh toán.